





- DAX----
- ES50----
- US30----
- EUR/USD----
- BRENT----
- GOLD----
Der smarte Weg zu mehr Geld im Alter

Die Kapitalrente und das Altersvorsorgedepot werden künftig die umlagefinanzierte Rente ergänzen. Im Januar 2027 soll es mit dem Altersvorsorgedepot losgehen. Die Zertifizierung von staatlich geförderten Produkten beginnt im Herbst. Die Branche hat passende Lösungen parat
02.10.2026 | 09:30 Uhr von «Matthias von Arnim»
Der Countdown läuft: In gut fünf Monaten, am 1. Januar 2027, soll die geförderte private Altersvorsorge in Deutschland starten. Die Riester-Rente, seit Jahren mehr Auslaufmodell als Verkaufsschlager, weicht dem Altersvorsorgedepot (AV-Depot) – einer Investmentlösung für die dritte Säule, ohne Beitragsgarantie, dafür mit Kostendeckel und harter Aktienquote.
Für die Finanzbranche ist dies der größte Produktstart seit Einführung der Riester-Rente 2002. „Ich bin der Bundesregierung sehr dankbar, dass sie diesen Schritt gemacht hat“, sagt Christoph Bergweiler, Kontinentaleuropa-Fonds-Chef bei J. P. Morgan Asset Management. Zwar sind manche Fragen noch offen, doch für Vermögensverwalter, Anlageberater und die Fondsindustrie ist es gerade deshalb jetzt umso wichtiger, mit klarem Blick und fokussiert die Herausforderungen anzugehen.
Der Begriff „Kapitalrente“ geistert seit Monaten durch die Schlagzeilen, wird in der öffentlichen Debatte aber oft mit dem AV-Depot vermengt. Die Kapitalrente ist ein verpflichtender Zusatzbeitrag innerhalb der gesetzlichen Rentenversicherung und wird ab 2028 stufenweise als Teil der ersten Säule eingeführt. Ziel ist es, dass insgesamt zwei Prozent des Bruttolohns (je zur Hälfte von Arbeitnehmern und Arbeitgebern) in die kapitalgedeckte Komponente fließen. Verwaltet wird das Geld von einem noch zu bestimmenden öffentlichen Fonds. Kandidaten sind die Bundesbank und der Kernenergie-Entsorgungsfonds Kenfo. Private Anbieter bleiben außen vor. Der Zugang zum Kapitalkonto der Kapitalrente bleibt einer staatlichen Institution vorbehalten.
Diese Eckpunkte sind entscheidend
Das eigentliche Spielfeld für Vermögensverwalter, Fondsgesellschaften und Vertrieb sind AV-Depots. Sie ersetzen die private, geförderte Riester-Rente. Anleger sollen hier zwischen einer überschaubaren Zahl privater staatlich zertifizierter Anlageprodukte wählen können. Angeboten werden können die Produkte unter anderem von Banken, Neobrokern, Fondsgesellschaften und Versicherern.
Ab dem 1. Januar 2027 dürfen Sparer bis zu 1800 Euro jährlich in ein zertifiziertes AV-Depot einzahlen. Für Einzahlungen bis 360 Euro pro Jahr gibt der Staat 50 Cent je eingezahltem Euro (maximal 180 Euro) dazu, für weitere Einzahlungen zwischen 360 und 1800 Euro werden 25 Cent je Euro gewährt (maximal 360 Euro). Das macht in der Summe maximal 540 Euro Grundzulage pro Person und Jahr – gut dreimal so viel wie der Riester-Höchstsatz von 175 Euro. Hinzu kommen bis zu 300 Euro pro Kind sowie ein einmaliger Berufseinsteiger-Bonus von 200 Euro für unter 25-Jährige. Möglich sind Einzahlungen von bis zu 6840 Euro pro Vertrag im Jahr – eine freiwillige Überzahlung von 5040 Euro ist also zusätzlich zu den förderfähigen 1800 Euro möglich. Für den überschießenden Teil gibt es allerdings keine Zulage.
Das Gesetz kennt drei Produktkategorien. Das AV-Depot ohne Beitragsgarantie ist das Kernstück der Reform und erlaubt erstmals eine Aktienquote von bis zu 100 Prozent – ohne das Korsett der alten Beitragsgarantie, das Riester-Anbieter zwang, einen Großteil des Kapitals in niedrig verzinste Anleihen zu stecken. Daneben bleiben zwei Garantievarianten mit 80 beziehungsweise 100 Prozent Kapitalschutz bestehen, für sicherheitsorientierte Sparer.
Zudem gibt es das Standarddepot, eine vereinfachte, gesetzlich stark reglementierte Basisvariante des AV-Depots – gedacht für Sparer, die selbst keine Anlageentscheidungen treffen wollen oder können: Hier steht keine breite Produktpalette zur Auswahl – das Geld landet in nur zwei vom jeweiligen Anbieter vorgegebenen Fonds, deren Aktienanteil sich mit näher rückendem Rentenbeginn schrittweise zugunsten sichererer Papiere verschiebt. Ein Berater wird dafür nicht gebraucht, der Abschluss soll komplett online laufen – dafür deckelt der Gesetzgeber die jährlichen Effektivkosten strikt bei 1,0 Prozent. Die Obergrenze umfasst alle anfallenden Kosten wie Verwaltung, Depotgebühren, Vertrieb und die laufenden Fondskosten. Wichtig: Nur für diese Standardvariante gilt der Kostendeckel, nicht jedoch für die auf einer Positivliste geführten Fondsangebote für AV-Depots.
Um diese Zielgruppen geht es
Grundsätzlich bietet die Rentenreform einen guten Anlass, um mit neuen Kunden ins Gespräch zu kommen und ihnen die Vorteile kapitalgedeckter Altersvorsorge zu erklären. Für den Vertrieb dürfte vor allem eine Änderung neue Kundschaft bringen: Wer als Selbstständiger oder Freiberufler im alten Riester-System, das nur Angestellte und Beamte förderte, außen vor blieb, kann künftig ebenfalls mitsparen. Fingerspitzengefühl braucht es allerdings bei der Herangehensweise an das Thema.
Denn je nach Alter kann die Empfehlung für ein zertifiziertes Produkt fürs AV-Depot nur ein Einstieg sein – einfach aus dem Grund, dass die staatliche Förderung zwar ein Anreiz zum Investieren sein kann, ab einem gewissen Alter aber kaum mehr einen spürbaren Effekt erzielt.
Unter dem Strich gilt: Am stärksten profitieren jüngere Beschäftigte mit durchgehender Erwerbsbiografie. Über einen Zeitraum von 30 Jahren kann sich das eingezahlte Kapital durch den Zinseszinseffekt spürbar vermehren. Bleiben dagegen nur noch beispielsweise sieben Jahre bis zum Renteneintritt, fallen selbst optimistische Renditeannahmen kaum mehr ins Gewicht.
Für Berater heißt das: Das eigentliche Argument für das AV-Depot ist nicht die perfekte Anlagestrategie, sondern der frühe Einstieg. Vor allem jüngere Menschen seien daher für die Branche die wichtigste Zielgruppe, sagt Thomas Richter, Hauptgeschäftsführer des Deutschen Fondsverbands BVI. „Je länger der Anlagehorizont, desto stärker wirken Zinseszinseffekt und Kapitalmarktrenditen. Für Menschen kurz vor dem Ruhestand ist das Produkt naturgemäß weniger attraktiv“, so Richter.
So rechnet sich ein AV-Depot
Wie stark sich die neue Förderung des AV-Depots auszahlt, zeigt eine Modellrechnung: Wer ab Januar 2027 monatlich 195 Euro einzahlt – macht 2340 Euro im Jahr, davon 540 Euro staatliche Grundzulage –, kommt je nach Eintrittsalter auf unterschiedliche Einzahlsummen über die Laufzeit bis zum Rentenalter. Bei einem 50-Jährigen sind es 17 Beitragsjahre, bei einem 40-Jährigen 27, bei einem 30-Jährigen 37. Die Unterschiede der Ergebnisse je nach Laufzeit und Rendite sind frappierend. Bei fünf Prozent Rendite wächst das Depot des 50-Jährigen auf rund 62 000 Euro, das des 40-Jährigen auf 131 000 Euro, das des 30-Jährigen auf 244 000 Euro – bei identischen Beiträgen. Bei neun Prozent Rendite kommt der 30-Jährige sogar auf mehr als 633 000 Euro.
Für den Zinseszinseffekt ist also nicht die eingezahlte Summe entscheidend, sondern die Zeit: Der 30-Jährige zahlt zwar mehr als doppelt so viel ein wie der Fünfzigjährige, sein Endkapital liegt aber je nach Rendite drei- bis siebenmal so hoch. Hier ist allerdings zu beachten, dass dies eine Modellrechnung ohne Kosten, Steuern und Inflation ist. Der Kostendeckel des Standarddepots von einem Prozent und die nachgelagerte Besteuerung schmälern den echten Nettoertrag.
Fazit: Am meisten lohnt sich das AV-Depot für junge Berufstätige und Familien mit Kindern, die von langen Laufzeiten und zusätzlicher Kinderzulage profitieren. Wer kurz vor der Rente steht, sollte die Erwartungen dämpfen. Die Förderquote von bis zu 30 Prozent auf den Eigenbeitrag bleibt aber attraktiv genug, um den Antrag trotzdem zu stellen.
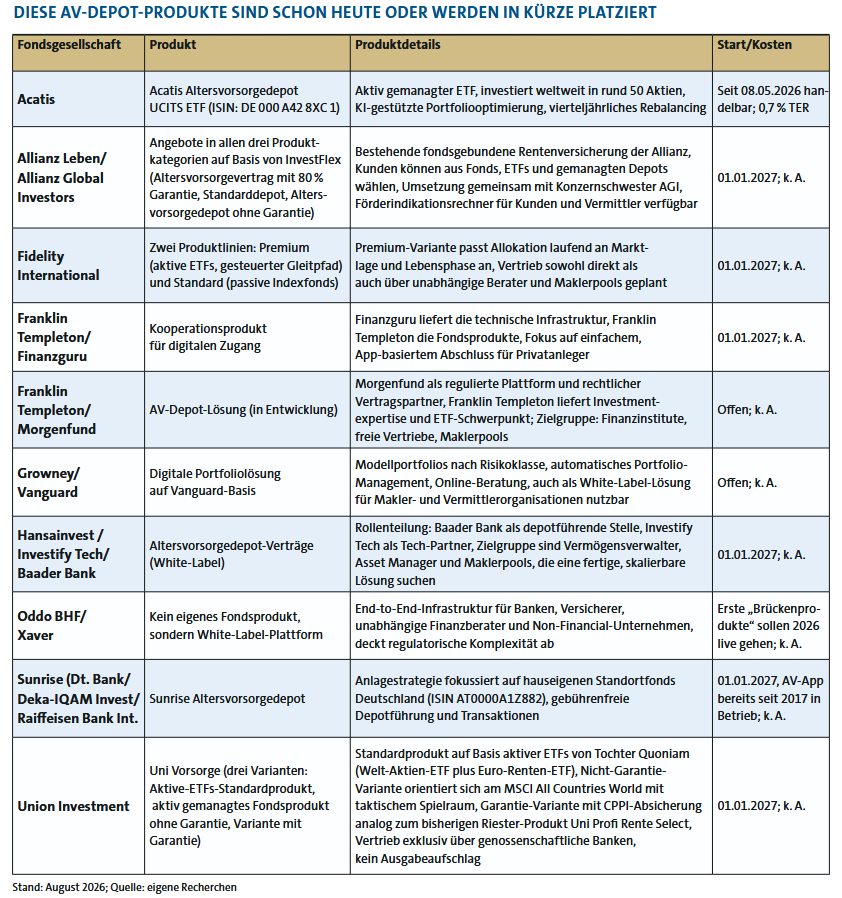
Für Berater liegt genau hier der Ansatzpunkt für Gespräche mit ihren Kunden. Sie können auf die Vorteile der staatlichen Förderung von AV-Depots hinweisen – und dann darauf aufbauend für die jeweiligen Lebenssituationen ihrer Kunden weitere umfangreiche Lösungen zur Vermögensbildung anbieten. Zwar beginnt die endgültige Zertifizierung für AV-Depots erst ab Herbst 2026 durch das Bundeszentralamt für Steuern, doch die ersten Fondsgesellschaften haben bereits Modelle entworfen oder sogar schon konkretisiert. Die Übersicht zeigt den Stand mit Datenlage Mitte Juli 2026 (siehe Tabelle).
Vor- und Nachteile der Produke
Ergänzend positionieren sich weitere Häuser mit Absichtserklärungen, aber noch ohne konkrete Konditionen: Die Deka-Bank etwa kündigt Lösungen für Sparkassen-Kunden an, Union-Wettbewerber HUK-Coburg und AXA bereiten eigene Angebote im Versicherungsmantel vor. Direktbanken und Neobroker wie Trade Republic, Scalable Capital, ING und DKB gelten als wahrscheinliche Teilnehmer, haben aber – Stand Juli 2026 – noch keine spezifischen AV-Depot-Konditionen veröffentlicht.
Und Christoph Bergweiler rechnet damit, dass aktive ETFs in den erweiterten Vorsorgelösungen eine wichtige Rolle spielen werden: „Gerade in der Altersvorsorge kann das zusätzliche Renditepotenzial aktiver ETFs gegenüber einer reinen Indexabbildung beim langfristigen Vermögensaufbau einen erheblichen Unterschied machen.“
Für die Beratungspraxis lohnt der Blick nicht nur auf einzelne Häuser, sondern auf die grundsätzlichen Produktphilosophien, die sich abzeichnen. Passive, ETF-basierte Standardprodukte wie die geplante Fidelity-Standardlinie punkten mit niedrigen Kosten und Transparenz, unterliegen im Fall des echten Standarddepots dem gesetzlichen Kostendeckel von 1,0 Prozent und eignen sich besonders für kostensensible Selbstentscheider.
Der Nachteil: Wer als Berater an dieser Produktkategorie verdienen will, muss sich auf eine deutlich schmalere, über Jahrzehnte gestreckte Vergütung einstellen. Zudem bietet das Produkt wenig Differenzierungspotenzial gegenüber dem staatlichen Standarddepot.
Aktiv gemanagte Lösungen wie der Acatis-ETF oder Fidelitys Premium-Linie versprechen demgegenüber echtes Alpha-Potenzial und eine Allokation, die sich an Marktlage und Lebensphase anpasst – ein Verkaufsargument, das sich in der Beratung gut vermitteln lässt. Die Kehrseite sind teils höhere Kosten bei einigen Produkten sowie ein bei neu aufgelegten Produkten naturgemäß noch fehlender Track Record.
Union-Investment will mit gemanagten ETFs unter dem Namen „Univorsorge“ punkten. Dafür legt die Union-Investment-Tochtergesellschaft Quoniam einen globalen Aktien-ETF und einen Euro-Renten-ETF auf. Im Standardmodell werden die Beiträge zunächst vollständig in Aktien investiert. Fünf Jahre vor Rentenbeginn reduziert sich die Aktienquote automatisch auf 50 Prozent, zwei Jahre vorher auf 30 Prozent. Anleger können die Gewichtung zwischen Aktien und Renten allerdings auch individuell steuern. White-Label-Infrastrukturen wie das Angebot von Hansainvest mit Baader Bank und Investify Tech oder die Xaver-Plattform von Oddo BHF richten sich explizit an Vermögensverwalter und Maklerpools, die kein eigenes Produkt auflegen, aber unter eigenem Namen im Markt auftreten wollen.
Der Charme liegt in Schnelligkeit und Skalierbarkeit – die regulatorische Komplexität übernimmt der Infrastrukturpartner. Der Preis dafür ist eine gewisse Abhängigkeit von der technischen und rechtlichen Zuverlässigkeit des Partners sowie eine meist geringere Marge als beim eigenen Produkt.
Bis zur Zertifizierung der ersten Verträge durch das Bundeszentralamt für Steuern bleibt bisher vieles Ankündigung statt Angebot. Wer heute schon Kundengespräche vorbereitet, sollte deshalb zwei Dinge sauber trennen: die belastbaren gesetzlichen Eckdaten – Förderhöhe, Kostendeckel, Produktkategorien – und die noch unverbindlichen Produktversprechen der Anbieter.
Konkret wird es erst, wenn in den kommenden Wochen die ersten Konditionen final vorliegen. Bis dahin gilt für den Vertrieb: Der größte Hebel liegt nicht im schönsten Produkt, sondern in der frühzeitigen, sauber dokumentierten Wechselberatung der bestehenden Riester-Kundschaft.
Diesen Beitrag teilen: