





- DAX----
- ES50----
- US30----
- EUR/USD----
- BRENT----
- GOLD----
TiAM FundResearch 14-Daily

Jörn Kränicke, Chefredakteur TiAM FundResearch 14-Daily
Schluss mit der Einbahnstraße
Lange schien der Tech-Sektor dank des KI-Booms nur eine Richtung zu kennen: aufwärts, ganz gleich, wie Konjunkturdaten, Geopolitik oder Zinsen sich entwickeln. Nun setzt sich an den Märkten die Einsicht durch, dass Bäume nicht in den Himmel wachsen. Auf den Hype folgt die nüchterne Bestandsaufnahme. Ein zähes Makro-Umfeld und eine Sektor-Rotation lassen einen anderen Blick auf die Märkte sinnvoll erscheinen.
Die Realität holt die Euphorie ein
Im Zentrum steht ein lange verdrängter Faktor: die reale Zinsdynamik. Die Ära des billigen Geldes ist vorbei, die Hoffnung auf rasche, kräftige Zinssenkungen ebenfalls. Inflation und Arbeitsmärkte erweisen sich als widerstandsfähiger als erwartet, die Zentralbanken bleiben deshalb vorsichtig.
Für Unternehmen heißt das: Kapital gibt es nicht mehr zum Nulltarif, und die Hürden für künftige Gewinne liegen deutlich höher. Die Tech-Giganten können das dank ihrer prall gefüllten Kassen noch abfedern. Kapitalintensive Branchen dagegen spüren den Refinanzierungsdruck.
Rotation statt Monopol
Unter diesen Vorzeichen vollzieht sich eine klassische, aber gesunde Sektor-Rotation. Das Anlegeregeld drängt nicht mehr blind in eine Handvoll hoch bewerteter Mega-Caps, institutionelle Investoren schichten um: Zyklische und klassische Branchen gewinnen wieder an Bedeutung, sofern sie solide Cashflows und attraktive Dividenden bieten. Infrastruktur, Industrie und Value-Titel profitieren von der Suche nach substanzstarken Unternehmen, deren Geschäftsmodelle auch in einem anspruchsvolleren Zinsumfeld funktionieren.
Selektivität schlägt Momentum
Die Zeit des passiven „Eine steigende Flut hebt alle Boote“ ist erst einmal vorbei. Wer jetzt erfolgreich sein will, muss genauer hinsehen.

Inhalt
Top Picks der Leser


Top Picks der Redaktion


Asset Manager
Starinvestorin Cathie Wood erwartet neuen Wirtschaftsboom

Sieben Prozent Wirtschaftswachstum, sinkende Inflation und langfristig höhere Zinsen: ARK-Invest-Chefin Cathie Wood erwartet eine technologische Revolution, die bisherige ökonomische Gesetzmäßigkeiten auf den Kopf stellen könnte. Für Anleger hat sie eine klare Botschaft: Das klassische 60/40-Portfolio könnte ausgedient haben.
Cathie Wood: Die nächste industrielle Revolution steht bevor
Steigende Zinsen gelten gewöhnlich als Gift für die Aktienmärkte. Doch nach Ansicht von Cathie Wood könnte sich diese vermeintliche Gewissheit in den kommenden Jahren als falsch erweisen. Die Gründerin und Chefin von ARK Invest erwartet einen Technologieschub, der das weltweite Wirtschaftswachstum kräftig beschleunigt, die Inflation drückt und gleichzeitig die Zinsen steigen lässt. In ihrem Investorenbrief zieht sie Parallelen zur industriellen Revolution und zum Aktienboom der 1980er- und 1990er-Jahre. Wood geht dabei weit über die üblichen Wachstumsprognosen hinaus.
Nach ihren Berechnungen könnte das reale Wirtschaftswachstum in den kommenden fünf Jahren auf sieben Prozent oder mehr steigen. Gleichzeitig hält sie einen Rückgang der Inflation auf deutlich unter zwei Prozent für möglich. Treiber dieser Entwicklung seien vor allem künstliche Intelligenz (KI), Robotik, Energiespeicherung, Blockchain-Technologie und moderne Genomforschung. Die Fondsmanagerin spricht von einem Innovationszyklus, dessen wirtschaftliche Auswirkungen sogar jene der industriellen Revolution übertreffen könnten. Für Anleger hätte ein solches Szenario weitreichende Konsequenzen: Aktien könnten gegenüber Anleihen deutlich an Attraktivität gewinnen.
KI könnte die Produktivität auf ein neues Niveau heben
Im Mittelpunkt von Woods Prognose steht die Erwartung, dass technologische Innovationen die Produktivität der Unternehmen erheblich steigern. Besonders große Hoffnungen setzt sie auf künstliche Intelligenz. Nach Berechnungen von ARK Invest sinken die Kosten für die Nutzung leistungsfähiger KI-Modelle derzeit um mehr als 99 Prozent pro Jahr. Gleichzeitig wächst die Nachfrage rasant. Als Beispiel führt Wood den KI-Entwickler Anthropic an. Dessen annualisierter Umsatz sei innerhalb von sieben Monaten von neun auf 65 Milliarden Dollar gestiegen. Bis zum Jahresende könnte er nach Schätzungen von ARK Invest sogar die Marke von 100 Milliarden Dollar überschreiten. Ähnliche Entwicklungen beobachtet Wood in anderen Technologiebereichen. Die Kosten für die Sequenzierung eines menschlichen Genoms sind massiv gefallen. Fortschritte bei Robotik, autonomem Fahren und Energiespeichern könnten weitere Produktivitätsschübe auslösen.
Wood erwartet deshalb, dass das jährliche Produktivitätswachstum in den kommenden Jahren nachhaltig fünf bis sechs Prozent erreichen könnte. Zum Vergleich: Während des Technologiebooms der 1980er- und 1990er-Jahre beschleunigte sich das Produktivitätswachstum in den USA auf rund 3,5 Prozent. Unternehmen könnten die daraus resultierenden Kosteneinsparungen nutzen, um ihre Gewinnmargen zu steigern, stärker in Forschung und Entwicklung zu investieren, höhere Löhne zu zahlen oder ihre Preise zu senken. Insbesondere die Kombination aus steigender Produktivität und fallenden Preisen könnte nach Woods Einschätzung einen außergewöhnlichen Wirtschaftsboom auslösen.
Inflation: Warum Wood mit deutlich sinkenden Preisen rechnet
Während viele Marktteilnehmer weiterhin über Inflationsrisiken diskutieren, erwartet Wood eine ganz andere Entwicklung. Ihrer Ansicht nach könnten technologische Fortschritte und sinkende Energiepreise die Teuerung erheblich stärker drücken, als es die meisten Ökonomen derzeit prognostizieren. Dabei verweist sie auf erhebliche Unterschiede zwischen den offiziellen Inflationsdaten und alternativen Messverfahren. Während die offiziellen amerikanischen PCE-Inflationsraten im Juli 2026 bei 3,7 Prozent beziehungsweise 3,3 Prozent ohne Energie und Lebensmittel lagen, meldete der private Datenanbieter Truflation Mitte September lediglich 2,5 beziehungsweise 2,1 Prozent. Nach Woods Interpretation könnte die US-Notenbank ihrem Inflationsziel von zwei Prozent damit bereits wesentlich näher sein, als es die amtlichen Statistiken vermuten lassen. Allerdings handelt es sich bei Truflation um eine alternative Berechnungsmethode, deren Ergebnisse nicht unmittelbar mit den offiziellen Daten gleichgesetzt werden können.
Zusätzlichen Rückenwind für eine sinkende Inflation erwartet Wood vom Ölmarkt. Sobald die kriegsbedingten Angebotsengpässe nachlassen, könnte der Ölpreis ihrer Einschätzung nach erheblich fallen. Mittelfristig hält sie sogar Preise zwischen 30 und 35 Dollar je Barrel für möglich. Neben einem steigenden Angebot könnte insbesondere die zunehmende Elektrifizierung des Verkehrs die Nachfrage nach Öl strukturell schwächen. Ein deutlicher Rückgang der Energiepreise würde Verbraucher und Unternehmen finanziell entlasten und könnte den disinflationären Effekt neuer Technologien verstärken.
Sieben Prozent Wachstum und trotzdem höhere Zinsen?
Besonders bemerkenswert ist Woods Einschätzung zur weiteren Zinsentwicklung. Obwohl sie mit einer deutlich niedrigeren Inflation rechnet, erwartet sie langfristig steigende Zinsen. Der Grund: Ein außergewöhnlich starkes Wirtschaftswachstum dürfte die Nachfrage nach Kapital erheblich erhöhen. Unternehmen müssten gewaltige Summen in neue Technologien, Rechenzentren, autonome Transportsysteme und die dafür notwendige Infrastruktur investieren. In Woods Szenario könnte das reale Wirtschaftswachstum auf sieben Prozent oder mehr steigen, während sich die Inflation in einer Bandbreite von minus zwei bis plus zwei Prozent bewegt. Kurzfristige Zinsen könnten dann sechs bis acht Prozent erreichen, während langfristige Anleiherenditen auf fünf bis sechs Prozent steigen. Damit wäre sogar eine dauerhaft inverse Zinsstrukturkurve denkbar. Normalerweise gelten höhere kurzfristige als langfristige Zinsen als Warnsignal für eine bevorstehende Rezession. Wood hält es jedoch für möglich, dass sich dieses Verhältnis künftig umkehrt, ohne dass eine wirtschaftliche Krise folgt. Als historisches Vorbild nennt sie die industrielle Revolution. In den fünf Jahrzehnten bis 1929 sei die amerikanische Zinsstrukturkurve mehr als 60 Prozent der Zeit invers gewesen. Dennoch habe die Wirtschaft über längere Zeiträume kräftig expandiert. Eine solche Entwicklung würde nach ihrer Einschätzung die traditionellen Bewertungsmodelle und Anlageentscheidungen erheblich verändern.
Gold und Dollar: Wood erwartet eine Trendwende
Auch für den Goldmarkt hat die ARK-Chefin eine ungewöhnliche Prognose. Nachdem der Goldpreis Ende Januar 2026 zwischenzeitlich ein Rekordhoch von 5.595 Dollar je Feinunze erreicht hatte, hält Wood in den kommenden beiden Jahren einen deutlichen Rückgang für möglich. Ihre Argumentation: Steigende Produktivität, eine wachstumsfreundliche Wirtschaftspolitik und eine disziplinierte Geldpolitik könnten die Attraktivität des US-Dollars erhöhen und gleichzeitig den Inflationsdruck reduzieren. Wood verweist auf die Entwicklung während der Amtszeit des früheren US-Notenbankchefs Paul Volcker. Anfang der 1980er-Jahre fiel der Goldpreis innerhalb von rund zweieinhalb Jahren um mehr als 50 Prozent. Auch diesmal könnte der Dollar nach ihrer Einschätzung deutlich aufwerten. Dabei widerspricht sie der verbreiteten Darstellung eines strukturell schwachen Greenbacks. Gemessen am breiten handelsgewichteten Dollarindex der US-Notenbank habe die amerikanische Währung seit der globalen Finanzkrise rund 36 Prozent zugelegt. Woods Prognose eines fallenden Goldpreises ist allerdings kein grundsätzlich negatives Urteil über das Edelmetall. Angesichts möglicher Verwerfungen an den Kreditmärkten betrachtet sie Gold ebenso wie Bitcoin weiterhin als potenzielle Absicherung gegen systemische Risiken.
Die große Gefahr: Hoch verschuldete Unternehmen
Denn Woods optimistisches Wachstumsszenario hat auch eine Schattenseite. Nicht jedes Unternehmen dürfte von der technologischen Revolution profitieren. Im Gegenteil: Firmen, deren Geschäftsmodelle durch künstliche Intelligenz und Automatisierung unter Druck geraten, könnten gleichzeitig mit deutlich höheren Finanzierungskosten konfrontiert werden. Besonders gefährdet sieht Wood hoch verschuldete Unternehmen mit variabel verzinsten Krediten. Ein erhebliches Risiko verortet sie deshalb in den Märkten für Private Equity und Private Credit. Nach ihren Angaben könnten dort Vermögenswerte im Umfang von rund 16 Billionen Dollar von technologischen Umbrüchen betroffen sein. Ein Zinsanstieg um zwei Prozentpunkte würde bei vollständiger Übertragung auf diesen Betrag rechnerisch zusätzliche jährliche Finanzierungskosten von rund 320 Milliarden Dollar verursachen. Hinzu kommt die hohe Verschuldung des amerikanischen Staates. Bei einer Staatsverschuldung von rund 40 Billionen Dollar würde ein entsprechender Zinsanstieg langfristig erhebliche zusätzliche Haushaltsbelastungen verursachen. Wie schnell diese tatsächlich entstehen, hängt allerdings von der Laufzeitstruktur und der Refinanzierung der Schulden ab. Wood sieht darin die Gefahr einer Welle von Unternehmensinsolvenzen und daraus resultierender Ansteckungseffekte im Finanzsystem. Gleichzeitig argumentiert sie, dass ein außergewöhnlich hohes Wirtschaftswachstum die Tragfähigkeit der amerikanischen Staatsverschuldung verbessern könnte. Sie hält es sogar für möglich, dass die USA innerhalb der kommenden fünf bis zehn Jahre wieder einen Haushaltsüberschuss erzielen.
Wood stellt das klassische 60/40-Portfolio infrage
Für die Kapitalmärkte leitet Wood aus ihrem Szenario eine weitreichende Konsequenz ab. Die traditionelle Aufteilung eines ausgewogenen Portfolios auf 60 Prozent Aktien und 40 Prozent Anleihen könnte in den kommenden Jahren an Attraktivität verlieren. Zwischen 1981 und 2021 profitierten Anleger von einem jahrzehntelangen Rückgang der Zinsen. Dadurch erzielten sowohl Aktien als auch Anleihen über längere Zeiträume attraktive Renditen. Sollten die Zinsen künftig jedoch strukturell steigen, könnte sich dieses Verhältnis verändern. Insbesondere langfristige Anleihen wären dann einem erhöhten Kursrisiko ausgesetzt. Gleichzeitig könnten innovative Unternehmen von steigender Produktivität, höheren Umsätzen und wachsenden Gewinnen profitieren. Wood regt deshalb an, den Aktienanteil in ausgewogenen Portfolios zulasten von Anleihen zu erhöhen. Auch Bitcoin könnte ihrer Einschätzung nach eine größere Rolle spielen. Entscheidend sei allerdings, auf Unternehmen zu setzen, die von den technologischen Veränderungen profitieren, statt durch sie verdrängt zu werden.
Außergewöhnlich optimistische Prognose
Cathie Woods Szenario zentrale These lautet, dass die technologische Revolution gleichzeitig deutlich höheres Wirtschaftswachstum, sinkende Inflation und steigende Zinsen ermöglichen könnte. Ob sich diese Kombination tatsächlich einstellt, ist offen. Die erwarteten Produktivitätsgewinne müssten zunächst in der Breite der Wirtschaft ankommen. Zudem könnten geopolitische Konflikte, hohe Finanzierungskosten und mögliche Kreditausfälle den prognostizierten Aufschwung gefährden. Für Anleger liegt die entscheidende Aussage ihres Investorenbriefs deshalb nicht allein in der optimistischen Wachstumsprognose. Wood erwartet vielmehr eine grundlegende Verschiebung zwischen den Gewinnern und Verlierern des technologischen Wandels – mit weitreichenden Folgen für die Bewertung von Aktien, Anleihen und alternativen Anlagen.
KI-Boom

KI-Boom: Halbeiter-Investitionen als Warnsignal
Kaum eine Branche profitiert derzeit so sichtbar vom KI-Boom wie die Halbleiterindustrie. Zuletzt lagen die Investitionen in Halbleiter vor dem Platzen der Dotcom-Blase auf einem ähnlich hohen Niveau relativ zu den Unternehmensgewinnen.
Die wichtigsten Ergebnisse
- „Die globalen Verkäufe und spiegelbildlich auch die Investitionen im Halbleiterbereich sind langfristig exponentiell angestiegen. In jüngster Zeit liegen sie sogar oberhalb dieses Trends.“
- „Setzt man die Investitionen ins Verhältnis zur Gewinnentwicklung der globalen Aktienmärkte, wird der markante Anstieg der vergangenen Monate noch deutlicher sichtbar.“
- „In der längeren Historie zeigt sich, dass zuletzt vor dem Platzen der Dotcom-Blase Investitionen in Höhe von 2,5 Prozent der Firmengewinne zu verzeichnen gewesen waren. Dieses Niveau ist inzwischen wieder erreicht und sogar überschritten worden.“
- „Der fundamentale Langfristtrend steigender Investitionen im Halbleiterbereich ist ungebrochen. Aufgrund realwirtschaftlicher Übertreibungen ist jedoch Achtsamkeit geboten.“
Interview

„Selten war es günstiger, den Kreditmarkt abzusichern“
Enge Spreads bedeuten für Jamie Cane nicht, dass europäische Kredite unattraktiv geworden sind. Der Portfoliomanager des Muzinich European Credit Alpha setzt auf attraktiven Carry, selektive Long-Positionen und ein dynamisches Hedging, um Renditechancen zu nutzen und zugleich das Marktrisiko zu begrenzen. Besonders interessant findet Cane derzeit das Single-B-Segment.
Was ist derzeit das größte Missverständnis, das Anleger in Bezug auf den europäischen Kreditmarkt haben?
Ich denke, das größte Missverständnis besteht darin, dass enge Spreads bedeuten würden, im europäischen Kreditmarkt sei kaum noch attraktives Potenzial vorhanden. Zwar sind die Spreads eng, aber die Gesamtrenditen (All-in-Yields) bleiben attraktiv, und das zugrunde liegende technische Bild ist unterstützend. Wichtiger noch: Dies ist kein Markt, in dem wir auf eine allgemeine Rally angewiesen sind, um Erträge zu erzielen. Wir können Carry vereinnahmen, einzelne Long-Chancen identifizieren und Relative-Value-Verwerfungen nutzen, während wir unser gesamtes Marktengagement je nach Marktbedingungen anpassen.
Warum sind die Credit Spreads trotz der vergleichsweise schwachen europäischen Wirtschaft so eng?
Kreditmärkte bewegen sich nicht zwangsläufig im Gleichschritt mit dem Wirtschaftswachstum. Entscheidend ist die Fähigkeit der Unternehmen, ihre Schulden zu bedienen, sowie das Verhältnis von Angebot und Nachfrage bei Anleihen. Die Unternehmensfundamentaldaten haben sich insgesamt recht robust gezeigt, die Ausfallraten sind niedrig, während die Nachfrage nach europäischen Krediten stark geblieben ist. Diese Kombination hat dazu beigetragen, dass die Spreads trotz eines relativ verhaltenen makroökonomischen Umfelds eng geblieben sind.
Ist Carry angesichts der derzeit höheren Renditen inzwischen wichtiger geworden als die Spread-Komponente?
Ja, ich denke, Carry ist heute ein deutlich wichtigerer Bestandteil der Ertragsgleichung. Wenn die Spreads bereits eng sind, ist es schwierig, eine Anlagethese auf eine signifikante weitere Einengung aufzubauen. Höhere Renditen bedeuten, dass wir schon allein für das Halten von Krediten deutlich besser entlohnt werden als noch vor einigen Jahren. Wir können dann versuchen, dieses Ausgangseinkommen durch Titelselektion, Relative Value, Arbitrage und taktische Anpassungen des Portfolios zu ergänzen.
Warum reichen Long-only-Fonds in diesem Umfeld nicht mehr aus?
Carry ist gut und ein solides Argument dafür, in High Yield investiert zu bleiben, aber wenn die Spreads so eng sind, halten wir es für wichtig, mit einem Downside-Schutz zu investieren, der mit einem reinen Long-only-Ansatz nur schwer zu erreichen ist. Für den Muzinich European Credit Alpha können wir in unserem Long Book einen guten Carry erzielen, aber vor dem Hintergrund enger Spreads und niedriger impliziter Volatilität war es selten günstiger, unser Portfolio abzusichern.
Was kann ein dynamischer Long/Short-Ansatz besser?
Er verschafft uns mehr Flexibilität, um von Volatilität zu profitieren. Wir müssen nicht unabhängig von den Bewertungen stets das gleiche Maß an Marktengagement beibehalten. Wenn die Spreads eng sind, bauen wir Absicherungen auf und reduzieren so unser Markt-Beta. Wenn sich die Spreads ausweiten, realisieren wir Gewinne aus den Absicherungen, erhöhen das Beta und investieren aggressiver. Volatilität führt zudem tendenziell zu mehr Preisverwerfungen, durch die wir über marktneutrale Pair Trades zusätzliches P&L generieren können.
Was unterscheidet Muzinich European Credit Alpha von seinen Wettbewerbern?
Wir vereinnahmen Aufwärtspotenzial und mindern gleichzeitig das Abwärtsrisiko. In den knapp zehn Jahren seit Auflegung des Fonds haben wir starke Ausverkäufe in den Jahren 2018, 2020 und 2022 erlebt, jeweils begleitet von kräftigen Erholungen davor und danach. Wir kennen die Bedeutung dessen und verfügen über die Instrumente, um unser Risikoprofil aggressiv anzupassen. Manche Fonds vereinnahmen Aufwärtspotenzial, andere mindern das Abwärtsrisiko, aber ich glaube, nur wenige schaffen beides so wie wir.
Geht Hedging zwangsläufig zu Lasten der Rendite?
Langfristig ist Hedging aufgrund des grundsätzlichen Aufwärtstrends der High-Yield-Renditen tendenziell mit Kosten verbunden. Allerdings liegen die Erträge unseres Arbitrage Book seit Auflegung etwa doppelt so hoch wie die Kosten der Absicherungen.
Wir begrenzen die Kosten des Hedgings, indem wir Absicherungen aufbauen, wenn die Spreads eng und die Volatilität niedrig sind, das heißt, wenn sie günstig sind und Gewinne daraus konsequent realisieren, sobald sich die Spreads ausweiten.
Absicherungen haben zudem einen positiven Nebeneffekt. Wenn der Markt ängstlich ist und die Spreads sehr weit sind, können wir mit größerer Überzeugung zusätzliches Risiko in unserem Long Book eingehen, da weiterhin Absicherungen für Abwärtsschutz sorgen. Dies hat dazu beigetragen, dass unser Long Book die größte Alphaquelle des Fonds ist.
Kann Hedging auch als Ertragsquelle dienen?
Ja. Nur in den letzten Jahren sehr ruhiger, aufwärtsgerichteter Märkte mit begrenzter Volatilität waren Absicherungen mit Kosten verbunden; in den volatileren Märkten der Jahre 2018 bis 2022 leisteten Absicherungen einen deutlich positiven Beitrag. In Phasen erhöhter Volatilität und bei richtigem Management – also dem Aufbau von Absicherungen, wenn dies nur wenige Marktteilnehmer tun, und deren konsequentem Abbau, sobald sich die Spreads ausweiten – können Absicherungen durchaus ertragssteigernd wirken.
Wie steuern Sie Beta in der Praxis?
Wir steuern das Beta in Reaktion auf das jeweilige Chancenset und nicht anhand eines festen Zielengagements. Die Strategie ist strukturell Long-orientiert, wir können uns innerhalb dieses Rahmens jedoch deutlich bewegen.
Wenn die Spreads eng sind, halten wir tendenziell mehr Schutz vor und reduzieren unsere Sensitivität gegenüber dem Gesamtmarkt. Weiten sich die Spreads aus und verbessern sich die erwarteten Renditen, können wir Gewinne aus diesen Absicherungen realisieren und unser Engagement erhöhen. In diesem Sinne ist der Prozess bewusst antizyklisch angelegt: Wir möchten in der Lage sein, Risiko aufzubauen, wenn der Markt uns eine bessere Entschädigung dafür bietet.
Wie verhindern Sie, dass Hedging zu teuer wird oder zu häufig eingesetzt wird?
Wir sind uns der Kosten des Schutzes sehr bewusst. Wir wollen keine Absicherungen wahllos kaufen und sie dann einfach bestehen lassen.
Wir steuern das Overlay aktiv. Steigt die Volatilität und werden unsere Absicherungen wertvoller, können wir Gewinne realisieren, statt auf eine vollständige Markterholung zu warten. Verengen sich die Spreads anschließend wieder und wird Schutz dadurch attraktiver bepreist, können wir ihn erneut aufbauen. Zudem verfügen wir über das Arbitrage Book, das langfristig dazu beitragen soll, die Kosten für die Aufrechterhaltung dieses Schutzes auszugleichen.
Wie hoch sind die aktuellen Hedging-Kosten im Verhältnis zum Carry?
Es war für uns selten günstiger, im Verhältnis zum Carry abzusichern. Die Erträge unseres Long Book basieren auf der Rendite. Unsere Absicherungen basieren auf Spread und impliziter Volatilität. Die Rendite ist hoch, Spread und Volatilität sind niedrig.
Als die Renditen sehr niedrig waren, konnte die Aufrechterhaltung eines nennenswerten Schutzes rund ein Fünftel der vom Portfolio erwirtschafteten Erträge aufzehren. Heute können wir ein vergleichbares Schutzniveau für näherungsweise ein Zehntel des Carry erreichen.
Welche Instrumente nutzen Sie für das Hedging?
Wir verfügen über ein breites Instrumentarium. Wir nutzen Optionen auf Kreditindizes sowie auf Aktienindizes, sofern wir eine hinreichend starke Beziehung zu dem Kreditengagement sehen, das wir absichern möchten. Zudem setzen wir Single-Name-Anleihen-Shorts und CDS ein sowie Futures zur Steuerung des Zinsrisikos.
Entscheidend ist, sich nicht auf ein bestimmtes Instrument zu versteifen. Wir betrachten, welches Risiko wir absichern möchten, und legen dann fest, welches Instrument zu diesem Zeitpunkt den effizientesten Schutz bietet.
Wo sehen Sie derzeit die attraktivsten Anlagechancen?
Während der Markt insgesamt eng ist, wurde dies vor allem von Double-B-Anleihen getrieben. Single-B-Anleihen haben sich deutlich schwächer entwickelt, und dort sehen wir Chancen, wobei wir den fundamental orientierten Bottom-up-Ansatz von Muzinich nutzen, der seit Gründung des Unternehmens im Jahr 1988 besteht. Insgesamt betrachten wir die Kombination aus erhöhten Renditen und günstigen Hedging-Kosten als ein Umfeld, das gut zum Muzinich European Credit Alpha passt.
Welche Rolle spielt das Arbitrage Book, und welche Fehlbewertungen nutzen Sie derzeit?
Das Arbitrage Book ist wichtig, weil es uns eine potenzielle Ertragsquelle bietet, die weniger davon abhängt, ob der Kreditmarkt insgesamt steigt oder fällt. Zudem hilft es uns, einen Teil der Kosten auszugleichen, die mit der Aufrechterhaltung des Abwärtsschutzes verbunden sind.
Die Chancen können viele Formen annehmen, darunter Relative-Value-Verwerfungen zwischen Emittenten, Basis-Trades (Anleihen- und CDS-Spreads desselben Emittenten), Makro-Trades zwischen Indizes, FX-Paar-Trades desselben Emittenten sowie Curve Trades. Damit steht uns eine vielfältige Palette an Möglichkeiten zur Ertragsgenerierung zur Verfügung.
Im Grunde suchen wir nach Situationen, in denen zwei eng miteinander verbundene Instrumente inkonsistent bepreist sind und in denen uns unsere fundamentale Kreditanalyse Zuversicht gibt, dass sich diese Beziehung normalisieren sollte.
Welche makroökonomischen oder politischen Risiken könnten die größten Auswirkungen auf den europäischen Kreditmarkt haben?
Geopolitik bleibt eine offensichtliche Quelle von Tail-Risiken, insbesondere dort, wo sie Auswirkungen auf Energiepreise, Inflation und Zinsen hat. Die jüngsten Ereignisse haben bestätigt, warum es unserer Ansicht nach keinen Sinn ergibt, den Portfolioschutz vollständig aufzugeben, nur weil die Märkte ruhig erscheinen.
Zinsen sind ein weiterer wichtiger Aspekt. Europäische High-Yield-Anleihen weisen derzeit eine recht niedrige Zinsduration auf (aktuell unter drei), aber eine abrupte Bewegung bei den Staatsanleiherenditen kann die Erträge beeinträchtigen, selbst wenn die Unternehmensfundamentaldaten solide bleiben. Wir betrachten das Zinsrisiko daher unabhängig vom Kreditrisiko und sichern es ab, wenn wir der Ansicht sind, dass das Portfolio dies erfordert.
Wenn Sie einem Anleger in einem Satz erklären müssten, welchen Mehrwert Ihr Fonds im Vergleich zu einem traditionellen europäischen Kreditfonds bietet, was würden Sie sagen?
Wir streben danach, dass im europäischen Kreditmarkt verfügbare Einkommen und Aufwärtspotenzial zu vereinnahmen und gleichzeitig durch Hedging-, Relative-Value- und Arbitragestrategien unsere Abhängigkeit von der Marktrichtung zu verringern und bei einer Verschlechterung der Bedingungen einen stärkeren Schutz zu bieten.
Für welchen Anlegertyp ist Ihre Strategie besonders geeignet, und für wen weniger?
Sie ist besonders relevant für Anleger, die das Einkommen und die fundamentalen Chancen im europäischen Kreditmarkt schätzen, aber nicht zwangsläufig das volle Marktrisiko einer traditionellen Long-only-Allokation eingehen möchten. Sie könnte zudem für Anleger interessant sein, die ein konsistenteres Renditeprofil suchen, bei dem das Management des Abwärtsrisikos ebenso wichtig ist wie die Teilhabe an steigenden Märkten. Wünscht ein Anleger hingegen einfach maximales Engagement in europäischen High-Yield-Anleihen und ist bereit, die volle Volatilität dieser Anlageklasse zu tragen, dürfte eine klassische Long-only-Strategie geeigneter sein.
Fonds auf dem TiAM-Prüfstand
Fünf Strategien, ein Ziel: Konstante Rendite über den gesamten Marktzyklus

Der Plenisfer Destination Value Total Return verbindet fünf eigenständige Strategien zu einem ungewöhnlich flexiblen Multi-Asset-Konzept. Mit 5,8 Prozent Plus seit Jahresbeginn und 10,2 Prozent pro Jahr über drei Jahre zeigt der Fonds, dass die Abkehr von einer starren Aktien-Anleihen-Aufteilung Früchte tragen kann.
Der Multi-Asset-Boom in Deutschland ist abgeflaut, doch der Plenisfer Destination Value Total Return überzeugt seit seiner Auflage vor gut fünf Jahren. Im laufenden Jahr steht ein Plus von 5,8 Prozent zu Buche, über drei Jahre sind es gut zehn Prozent pro Jahr. Das Besondere: Der Fonds kombiniert gleich fünf eigenständige Strategien. Grund genug, ihn näher anzuschauen.
Management
Einen einzelnen Star-Manager gibt es bei Plenisfer nicht. Gesteuert wird der Fonds von einem Investment Committee, dem die vier Mitgründer Giordano Lombardo, Mauro Ratto, Diego Franzin und Robert Richardson angehören. Im Tagesgeschäft hat Ratto als CIO und Lead Portfolio Manager das Sagen. Unterstützt wird er von Spezialisten für Makro, Anleihen, Aktien, Credit, Special Situations und Research. Entscheidungen werden im Team diskutiert, das Risikomanagement ist von Beginn an in den Prozess eingebunden. So verbindet Plenisfer Top-down-Analysen mit einer genauen Einzeltitelauswahl. Laut Ratto stammen über einen kompletten Marktzyklus etwa 20 bis 40 Prozent des Mehrertrags aus Allokationsentscheidungen, der große Rest von 60 bis 80 Prozent aus der Auswahl einzelner Wertpapiere.
Anlagestrategie
Im Mittelpunkt steht nicht die Frage, wie viel Aktien oder Anleihen im Portfolio stecken. Entscheidend ist, welche Strategien und Einzelinvestments über den Zyklus hinweg das beste Verhältnis von Chance und Risiko bieten. Value versteht das Team dabei weit gefasst: Gesucht werden Anlagen, deren Preis den fundamentalen oder langfristigen Wert aus Sicht der Manager nicht richtig abbildet. Bewertung, Marktzyklus und makroökonomisches Umfeld werden gemeinsam betrachtet.
Das Gerüst bilden fünf selbst entwickelte Strategien. Income (20 bis 40 Prozent) setzt auf laufende Erträge aus Cashflow-starken Anlagen. Compounders (30 bis 50 Prozent) sind hochwertige Unternehmen mit nachhaltigen Geschäftsmodellen und langfristigem Wertsteigerungspotenzial. Über Macro (10 bis 60 Prozent) setzt das Team Top-down-Einschätzungen zu Märkten, Zinsen, Währungen, Ländern, Rohstoffen und Branchen um. Special Situations (10 bis 15 Prozent) sucht nach Einzelchancen mit klar erkennbaren Katalysatoren, und die Systematic-Strategie (10 bis 20 Prozent) soll zusätzliche, möglichst unkorrelierte Renditequellen erschließen.
Eine starre Asset-Allokation gibt es nicht. Das Team entscheidet je nach Idee, mit welchem Instrument sich eine Einschätzung am effizientesten umsetzen lässt. Zur Auswahl stehen Aktien, Anleihen, Währungen, Derivate, Rohstoffe und reale Vermögenswerte. Zudem kann Ratto mit Absicherungen, Short-Positionen, Liquidität, Konvexität und bei Bedarf auch mit Hebel arbeiten. Das Ziel: an steigenden Märkten teilhaben und Verluste in starken Abschwüngen begrenzen.
Portfolio und Risikomanagement
Zuletzt war der Fonds mit rund 60 Prozent überwiegend in festverzinslichen Anlagen investiert. Auf Aktien entfielen etwa 31 Prozent, auf Liquidität sechs Prozent und auf Real Assets rund zwei Prozent, nämlich physisches Gold und Uran. Gold dient dabei als Schutz gegen strukturelle Inflation, Währungsabwertung und geopolitische Unsicherheit. Im August wurde die Position ebenso aufgestockt wie das Engagement in US-inflationsgeschützten Anleihen. Ende August war physisches Gold sogar die größte Delta-adjustierte Einzelposition im Portfolio.
Auch die Währungen steuert das Team aktiv. Rund 62 Prozent des Währungsexposures entfielen zuletzt auf den Euro, 30 Prozent auf den US-Dollar. Hinzu kommen unter anderem Pfund Sterling und der südkoreanische Won. Derivate nutzt der Fonds, um Aktien-, Kredit-, Duration-, Volatilitäts- oder Währungsrisiken zu justieren und Positionen abzusichern.
Das Risikomanagement ist engmaschig. Neben Volatilität und Drawdown beobachtet das Team Sharpe- und Sortino-Ratio, Liquidität, Konzentration, Duration, Kreditqualität und Stresstests. Dazu kommen feste Leitplanken: Das Volatilitätsbudget liegt bei 75 Prozent der Aktienmarktvolatilität, das Nominalengagement darf maximal 350 Prozent betragen, das Absolute-VaR-Limit liegt bei 13 Prozent, und die Portfolioduration bewegt sich zwischen zwei und sieben Jahren. Einzelne Positionen dürfen ex ante höchstens sieben Prozent (neu) beziehungsweise zehn Prozent (bestehend) zur Portfoliovolatilität beitragen. Fällt ein Titel um 0,5 Prozent im Drawdown, folgt eine verstärkte Risikoprüfung, der Drawdown-Beitrag eines einzelnen Wertpapiers ist auf drei Prozent gedeckelt. Bei einem negativen Jahresbeitrag von minus 50 Basispunkten schlägt ebenfalls ein Alarm an. Weniger liquide oder illiquide Kreditinstrumente dürfen zudem höchstens zehn Prozent des Portfolios ausmachen.
Rendite
Die Bilanz seit Auflage kann sich sehen lassen. Im laufenden Jahr liegt der Fonds mit 5,8 Prozent im Plus, auf Sicht von fünf Jahren sind es 40,1 Prozent oder sieben Prozent pro Jahr. Noch besser sieht es über drei Jahre aus: 33,8 Prozent, annualisiert 10,2 Prozent. Die Volatilität der Euro-Varianten beträgt gut sieben Prozent.
Zu den wichtigsten Gewinnbringern der vergangenen zwölf Monate zählten physisches Gold, Nebius Group, Samsung Electronics, Taiwan Semiconductor Manufacturing, Saipem, Piraeus Bank, Ivanhoe Electric, SK Hynix, Advantest und Interactive Brokers. Im August trugen außerdem Goldminen, die Trendfolge-Strategie sowie einzelne Energie-, Finanz- und Industrietitel bei. Die Treiber wechseln dabei über die Jahre: 2025 waren es vor allem Gold, die deutliche Untergewichtung des US-Dollars sowie europäische und ausgewählte Schwellenländeraktien. 2024 kamen die Beiträge überwiegend aus den Strategien Compounders, Special Situations, Alternatives und Income.
Marktausblick
Plenisfer rechnet damit, dass sich das Kapitalmarktumfeld der kommenden Jahre deutlich von der Phase zwischen 1981 und 2021 unterscheidet. Das Team erwartet strukturell höhere Inflationsraten, länger anhaltend höhere Zinsen, eine stärkere Rolle der Fiskalpolitik und eine multipolarere, geopolitisch zersplitterte Weltwirtschaft. Für die nächsten drei bis fünf Jahre geht es zudem von schwächerem Wachstum in den westlichen Volkswirtschaften aus.
Chancen sehen die Manager in einem langfristigen Investitionszyklus bei Infrastruktur, Energie und Digitalisierung. Künstliche Intelligenz spielt dabei eine zentrale Rolle, doch der Blick geht über die großen Tech-Konzerne hinaus: Er umfasst die gesamte Wertschöpfungskette bis hin zu Infrastruktur und Energie, die für den KI-Ausbau gebraucht werden. Als größte Risiken nennt das Team um Ratto geopolitische Eskalationen, politische und soziale Spannungen, zollbedingte Inflations- und Wachstumsrisiken, die hohe öffentliche und private Verschuldung sowie die Frage, ob sich die enormen KI-Investitionen überhaupt auszahlen.
Fazit
Der Plenisfer Destination Value Total Return ist ein konsequent flexibler Multi-Strategie-Fonds, der sich von der klassischen Aktien-Anleihen-Aufteilung löst. Das macht ihn gerade für schwierige Marktphasen in einem Umfeld aus höheren Zinsen und geopolitischer Fragmentierung interessant, da er deutlich mehr Möglichkeiten hat, um das Kapital der Anleger zu schützen. Bislang geht das Konzept auf. Ein Fonds für alle Fälle.

| Fondsname | Plenisfer Destination Value Total Return |
| Assetklasse: | Multi Asset |
| Fondsvolumen | 1,8 Mrd. Euro |
| TER: | 1,60% |
| Perf. Fee | 15% pro Jahr über SOFR-Index |
| WKN: | A2P6L1 |
| ISIN: | LU2185978587 |
| Auflagedatum: | 10.01.2021 |
| Perf. laufendes Jahr | 5,8 % |
| 1 Jahr | 5,4 % |
| 3 Jahre | 33,8 % |
| 5 Jahre | 40,1 % |
| Vola 3 Jahre | 7,1 % |
fund-flows

Fund-Flows: Flossbach von Storch weiter mit starken Abflüssen
Bei Mischfonds haben Anleger im August kräftig umgeschichtet. Nach den Zahlen der Fund-Flow-Statistik von Mountain-View Data flossen in der Kategorie per saldo rund 3,3 Milliarden in die Fonds. Das positive Ergebnis täuscht allerdings darüber hinweg, dass die Mehrheit der Fonds Abflüsse verzeichnete: 1.715 Mischfonds mussten im August Mittel abgeben, nur 1.442 verbuchten Zuflüsse. Bei 314 Fonds wurde kein relevanter Zu- oder Abfluss ausgewiesen.
An der Spitze der Absatzrenner stand der Allianz Income and Growth mit einem Plus von rund 835 Millionen. Dahinter folgten der Schroder International Selection Fund Multi-Asset Growth and Income mit 467 Millionen sowie der Allianz Dynamic Multi Asset Strategy SRI 75 mit knapp 297 Millionen. Auch Amundi floss viel Geld zu: Der Income Opportunities kam auf Zuflüsse von rund 290 Millionen, der Smart Return Opportunities auf knapp 188 Millionen.
Deutlich heterogener zeigt sich die Verlierer. Am stärksten traf es den Flossbach von Storch SICAV – Multiple Opportunities, aus dem im August rund 559 Millionen abgezogen wurden. Beim Multiple Opportunities II waren es weitere 217 Millionen. Zusammen verloren die beiden Fonds damit fast 775 Millionen. Damit halten die Abflüsse beim Platzhirsch weiter an. Auf den Plätzen dahinter folgen der ACATIS Value Event mit 165 Millionen sowie die beiden BlackRock MyMap Plus-Fonds mit zusammen knapp 289 Millionen Abflüssen.
Die Zahlen von Mountain-View Data deuten damit weniger auf einen generellen Rückzug aus Mischfonds als auf eine deutliche Um- beziehungsweise Neuverteilung des Anlegergeldes hin. Einige große Multi-Asset-Produkte konnten erhebliche Mittel einsammeln, während gleichzeitig bei etablierten Mischfonds teils hohe Abflüsse verzeichneten. Allein die zehn Fonds mit den stärksten Zuflüssen vereinten gut drei Milliarden an neuem Kapital auf sich.
Interessant ist zudem die Konzentration der Abflüsse. Neben Flossbach von Storch finden sich auch ACATIS, BlackRock, Janus Henderson und Union Investment unter den Fonds mit besonders hohen Volumenverlusten. Das spricht für ein selektives Anlegerverhalten: Mischfonds bleiben als Anlageklasse gefragt, doch die Kapitalströme verteilen sich zunehmend unterschiedlich auf einzelne Konzepte und Anbieter.
Die größten Zuflüsse bei Mischfonds im August
| Fonds | Anbieter | Zufluss |
|---|---|---|
| Allianz Income and Growth – AT – USD | Allianz Global Investors | 835,2 Mio. |
| Schroder International Selection Fund Multi-Asset Growth and Income | Schroders | 466,7 Mio. |
| Allianz Dynamic Multi Asset Strategy SRI 75 | Allianz Global Investors | 296,6 Mio. |
| Amundi Funds Income Opportunities | Amundi | 289,7 Mio. |
| Eurizon Open – Selection 45 | Eurizon | 221,6 Mio. |
| DWS Vorsorge Premium | DWS | 219,0 Mio. |
| BGF Global Allocation Fund | BlackRock | 205,2 Mio. |
| Amundi Smart Return Opportunities | Amundi | 187,8 Mio. |
| Capital Group American Balanced Fund | Capital Group | 143,1 Mio. |
| DB Growth SAA | DWS | 142,8 Mio. |
Die zehn stärksten Zuflüsse summierten sich auf rund 3,01 Milliarden. Allein der Allianz Income and Growth vereinte damit mehr als 800 Millionen an frischem Kapital auf sich.
Die größten Abflüsse bei Mischfonds
| Fonds | Anbieter | Abfluss |
|---|---|---|
| Flossbach von Storch SICAV – Multiple Opportunities | Flossbach von Storch | -558,5 Mio. |
| Flossbach von Storch – Multiple Opportunities II | Flossbach von Storch | -216,6 Mio. |
| ACATIS Value Event Fonds | ACATIS | -165,2 Mio. |
| BlackRock MyMap Plus Moderate Fund | BlackRock | -162,7 Mio. |
| BlackRock MyMap Plus Growth Fund | BlackRock | -126,1 Mio. |
| BlackPoint Evolution Fund | BlackPoint | -93,5 Mio. |
| IST Mixta Optima 25 | Lombard Odier | -90,2 Mio. |
| Janus Henderson Balanced Fund | Janus Henderson | -72,5 Mio. |
| UniRak Konservativ ESG | Union Investment | -68,5 Mio. |
| Lampe SICAV – Stable Return | Hauck Aufhäuser | -68,0 Mio. |
| Quelle: Mountain-View Data |
Die zehn größten Abflüsse summierten sich auf rund 1,62 Milliarden. Besonders ins Auge fällt Flossbach von Storch: Die beiden Fonds der Multiple-Opportunities-Reihe kommen zusammen auf knapp 775 Millionen Abflüsse.
Immobilien
Immobilien-Investoren setzen auf Wohnen

Immobilien bleiben für institutionelle Anleger ein wichtiger Portfoliobaustein. Doch bei der Auswahl werden sie zunehmend wählerisch. Während Wohnimmobilien an Bedeutung gewinnen, verlieren Bürogebäude an Attraktivität. Zugleich rechnen neun von zehn Investoren mit weiteren Preiskorrekturen.
Institutionelle Investoren halten Immobilien die Treue, verändern aber zunehmend die Zusammensetzung ihrer Portfolios. Wohnimmobilien stehen dabei hoch im Kurs, während Bürogebäude an Bedeutung verlieren. Zudem wollen Anleger ihre Investitionen stärker international streuen. Das zeigt die aktuelle Immobilien-Umfrage von Universal Investment, für die im Juli und August 2026 deutsche Pensionseinrichtungen, Versicherungen, Kreditinstitute und Unternehmen befragt wurden. Die Teilnehmer verwalten zusammen rund 355 Milliarden Euro.
Im Durchschnitt haben die befragten Investoren derzeit 23 Prozent ihres Gesamtportfolios in Immobilien angelegt. Daran soll sich in den kommenden zwölf Monaten nichts ändern. Allerdings rechnen 91 Prozent mit weiteren Preisanpassungen nach unten. Dass die Anleger der Anlageklasse dennoch treu bleiben, liegt vor allem an ihren laufenden Erträgen. Für 67 Prozent der Befragten sind diese das wichtigste Argument für Immobilieninvestments. Jeweils 63 Prozent schätzen den Inflationsschutz und die geringe Korrelation zu anderen Anlageklassen.
Auch bei der Renditebetrachtung stehen regelmäßige Einnahmen im Vordergrund. Für 52 Prozent ist die laufende Cashflow-Rendite die entscheidende Kennzahl. Die realisierte Gesamtrendite nennen dagegen nur 30 Prozent, die unrealisierte Gesamtrendite lediglich 17 Prozent.
Immobilienpreise: Investoren erwarten 2027 weitere Rückgänge
Die Erwartungen an die Preisentwicklung bleiben insbesondere für den deutschen Immobilienmarkt gedämpft. Fast zwei Drittel der befragten Investoren (64 Prozent) rechnen damit, dass die Immobilienpreise in Deutschland 2027 weiter sinken werden. Weitere 32 Prozent erwarten stagnierende Preise. Im europäischen Ausland fällt die Einschätzung etwas günstiger aus. Dort erwarten 38 Prozent sinkende Preise, während 44 Prozent von einem unveränderten Preisniveau ausgehen. Für Nordamerika rechnen die Investoren überwiegend mit stabilen Preisen, für Asien eher mit steigenden Notierungen. Auch die aktuellen Bewertungen werden kritisch gesehen. In Deutschland halten 62 Prozent der Befragten die Immobilienpreise bei Neuinvestitionen für hoch, aber noch akzeptabel. Nur knapp fünf Prozent betrachten sie im Durchschnitt aller Immobilienarten als fair. Damit hat sich die Einschätzung gegenüber dem Vorjahr verschlechtert. Damals hielten noch 38 Prozent der Teilnehmer die Immobilienpreise in Deutschland für niedrig oder fair.
Neben den Bewertungen bereitet den Anlegern vor allem die Finanzierung Sorgen. Für 83 Prozent gehören Preisentwicklung und Immobilienbewertungen derzeit zu den wichtigsten Themen. 63 Prozent beschäftigen sich intensiv mit Finanzierungsfragen. Jeder zweite Investor hält die Beschaffung von Fremdkapital für erschwert, weitere 21 Prozent sogar für deutlich erschwert.
Wohnen statt Büro
Die deutlichste Veränderung zeichnet sich bei der Verteilung auf die einzelnen Immobiliensegmente ab. Während die Investoren ihre Gesamtquote stabil halten wollen, planen sie innerhalb ihrer Immobilienportfolios erhebliche Umschichtungen. Der Anteil von Wohnimmobilien soll von derzeit durchschnittlich 36 auf 41 Prozent steigen. Büroimmobilien sollen dagegen von 34 auf knapp 28 Prozent zurückgehen.

„Das Wohnsegment entwickelt sich aktuell weiter, vor allem um moderne Wohnformen etwa für Senioren, Studenten oder Berufspendler“, erklärt Kurt Jovy, Head of Real Estate bei Universal Investment. Diese stärkere Ausdifferenzierung trage dazu bei, das Interesse institutioneller Investoren zu steigern. Auch Logistikimmobilien sollen leicht zulegen. Ihr Portfolioanteil könnte von derzeit 13 auf 14 Prozent steigen. Einzelhandelsimmobilien und Hotels sollen mit rund neun beziehungsweise gut zwei Prozent dagegen weitgehend stabil bleiben.
Internationale Diversifikation gewinnt an Bedeutung
Neben der sektoralen Umschichtung wollen die institutionellen Anleger ihre Immobilieninvestitionen geografisch breiter aufstellen. Deutschland bleibt zwar der wichtigste Markt, soll bei Neuinvestitionen aber etwas an Gewicht verlieren. Derzeit ist Deutschland bei 75 Prozent der Befragten der dominierende Markt im Immobilienportfolio. Bei künftigen Investitionen soll dieser Anteil auf 73 Prozent zurückgehen. Das übrige Europa soll mit knapp 22 Prozent etwas stärker berücksichtigt werden. Für Nordamerika sind rund vier Prozent und für die Region Asien-Pazifik knapp zwei Prozent vorgesehen. Die geplanten Veränderungen fallen damit zwar moderat aus, bestätigen aber den bereits in der Vorjahresumfrage erkennbaren Trend zu einer stärkeren internationalen Diversifikation.
Immobilienrenditen: Anleger erwarten knapp vier Prozent
Trotz der Unsicherheit an den Immobilienmärkten haben die Investoren konkrete Renditevorstellungen. Bei Neuanlagen erwarten sie über sämtliche Regionen und Immobiliensegmente hinweg eine jährliche ausgeschüttete Mindestverzinsung von durchschnittlich knapp vier Prozent. Bei Investitionen in guten Lagen der sieben größten deutschen Immobilienstandorte Berlin, Düsseldorf, Frankfurt, Hamburg, Köln, München und Stuttgart rechnen 38 Prozent der Befragten für 2027 mit Nettoanfangsrenditen zwischen vier und 4,5 Prozent. Knapp ein Viertel erwartet Renditen zwischen 3,5 und vier Prozent.
Bei der Risikobereitschaft zeigt sich dagegen wenig Veränderung. 57 Prozent der Befragten geben an, dass ihre Risikoneigung gegenüber dem Vorjahr unverändert geblieben ist. Bei 26 Prozent ist sie gesunken, bei 17 Prozent gestiegen. Im Mittelpunkt stehen weiterhin vergleichsweise risikoarme Core- und Core+-Strategien. 67 beziehungsweise 62 Prozent der Investoren wollen in den kommenden zwölf Monaten in diese Segmente investieren. Value-Add-Strategien kommen für 56 Prozent infrage. Opportunistische Anlagen spielen mit elf Prozent dagegen eine untergeordnete Rolle.
Sanierung und Umnutzung statt Neubau
Neben klassischen Immobilieninvestments gewinnt die Revitalisierung bestehender Gebäude an Bedeutung. Für 61 Prozent der befragten Investoren ist sie derzeit ein Thema. Von diesen beschäftigen sich 74 Prozent mit Renovierungen und Sanierungen, 53 Prozent mit umfangreicheren Revitalisierungen und 47 Prozent mit möglichen Umnutzungen. Hintergrund sind unter anderem die gestiegenen Neubaukosten. Gleichzeitig können Investoren nicht mehr davon ausgehen, dass Immobilien allein durch langfristiges Halten automatisch an Wert gewinnen. Eine aktive Bewirtschaftung des Bestands, einschließlich Sanierung und Umnutzung, rückt deshalb stärker in den Mittelpunkt.
Künstliche Intelligenz verändert das Immobilienmanagement
Auch die Digitalisierung beschäftigt institutionelle Immobilieninvestoren zunehmend. Besonders groß ist das Interesse am Einsatz künstlicher Intelligenz (KI) bei der Erstellung von Berichten und der Prüfung potenzieller Investments. Drei Viertel der Befragten nutzen KI bereits für das Reporting oder planen einen entsprechenden Einsatz. Bei der Due Diligence sind es 63 Prozent. Auch Makroanalysen, Portfoliosteuerung, Risikomanagement sowie die Erstellung und Prüfung von Verträgen gehören zu den wichtigsten Anwendungsfeldern. Beim Thema Nachhaltigkeit zeichnet sich dagegen eine veränderte Gewichtung ab. Für 44 Prozent der Investoren hat ESG leicht an Bedeutung verloren, für weitere 17 Prozent sogar deutlich, bleibt für diese aber weiterhin wichtig. Neun Prozent messen ESG inzwischen kaum noch Relevanz bei. Für 30 Prozent ist das Thema unverändert wichtig.
Immobilien bleiben ein fester Portfoliobaustein
Die Umfrage von Universal Investment zeigt, dass institutionelle Anleger trotz schwieriger Marktbedingungen nicht grundsätzlich von Immobilien abrücken. Stattdessen wollen sie ihre Bestände gezielter auf laufende Erträge ausrichten, den Wohnanteil erhöhen und ihre regionale Diversifikation ausbauen. Die erwarteten weiteren Preiskorrekturen und die erschwerten Finanzierungsbedingungen bleiben allerdings wesentliche Unsicherheitsfaktoren. Entsprechend konzentrieren sich viele Investoren auf etablierte Risikoprofile und eine aktive Bewirtschaftung ihrer Immobilienbestände.
Immobilien

Immobilienpreise in Deutschland: Die Top-Ten-Städte im Renditecheck
Neue Daten zeigen, dass die Preise für Immobilien in den wichtigsten Großstädten Deutschlands zuletzt im Schnitt leicht gesunken sind sind. Wo es bergab geht geht und wo nicht.
Der Preisanstieg von Eigentumswohnungen hat sich nach Daten von FVBS professional zufolge weiter abgeschwächt. Kaufpreise von Wohnungen sind im zweiten Quartal im Vergleich zum Vorquartal insgesamt nur leicht gestiegen. So sind im Jahresvergleich die Preise von Eigentumswohnungen in vier von fünf der größten Städte teils kräftig gesunken. Am stärksten war das Minus in Stuttgart und München, die beide von der Krise der Autoindustrie am stärksten betroffen sind. Nur in Hamburg, Essen, Düsseldorf und Dortmund gab es Preissteigerungen, sodass für den Gesamtmarkt ein kleines Plus heraussprang.
Dies deckt sich mit einer Auswertung des Kieler Instituts für Weltwirtschaft, wonach die Kaufpreise von Wohnungen im zweiten Quartal im Vergleich zum Vorquartal um 0,3 Prozent leicht zugelegt haben. „Nominal steigen die Preise zwar weiter, doch der Auftrieb hat sichtbar an Schwung verloren “, sagte der Leiter des Projekts Greix, Jonas Zdrzalek. Nach Berücksichtigung der Inflation gingen die Preise von Eigentumswohnungen sogar um 0,9 Prozent im Vergleich zum Vorquartal zurück. Das bedeutet: Verkäufer erzielen zwar höhere Preise, aber können sich davon weniger leisten.

Wegen der Preissteigerungen im vergangenen Jahr haben sich Einmal-Investments in Eigentumswohnungen in guter Lage für viele Anleger seit Anfang 2016 dennoch ausgezahlt. Vor allem für die, die in Essen investiert haben, dem noch vor Berlin attraktivsten Markt unter den Großstädten in der vergangenen Dekade. Denn wer sich vor zehn Jahren in der Ruhrmetropole eine Eigentumswohnung gekauft hat, kommt bis heute auf eine jährliche Rendite von knapp 6,1 Prozent. Das ist der Spitzenwert unter den Top-Ten-Städten. Zum Vergleich: München kommt im gleichen Zeitraum auf ein Plus von knapp 3,7 Prozent per anno. Am Ende der Rendite-Tabelle liegt Stuttgart mit einem Plus von immerhin noch knapp über 2,4 Prozent im Jahr, zeigt eine Auswertung mithilfe von FVBS professional.

Stellt sich die Frage, wie sich die Märkte weiterentwickeln. Rückenwind ist aktuell kaum zu erwarten, denn die Anleihemärkte weltweit sind wegen des Irankriegs und der Explosion der Energiepreise unter Druck, die Zinsen steigen. Auch die Eurozone und Deutschland sind betroffen: Die Rendite für richtungsweisende zehnjährige Staatsanleihen kletterte am Dienstag dieser Woche bis auf 3,57 Prozent und erreichte so ein Mehrjahreshoch. Ende Februar waren es erst rund 2,6 Prozent.
Der Anstieg hat Folgen für Immobilienkäufer und Bauherren in Deutschland, da sich die Bauzinsen an zehnjährigen Bundesanleihen orientieren. Zuletzt stiegen die Zinsen für Baufinanzierungen mit zehn Jahren Zinsbindung auf rund 4,25 Prozent jährlich, schrieb die Analysefirma Barkow Consulting. Das seien 0,60 Prozentpunkte mehr als Ende Juni und der höchste Stand seit Mai 2011.
Da Bauherren und Hauskäufer in der Regel hohe Summen per Kredit finanzieren, können schon kleine Aufschläge teuer werden. Experten halten weitere Zinsanstiege für möglich. „Wir nähern uns bei den Bauzinsen langsam den möglichen 4,5 Prozent “, schreibt Max Herbst, Gründer der Frankfurter FMH-Finanzberatung. (mit Inhalten dpa)
Kommentar
Die Quacksalberei am Benzinpreis muss ein Ende haben
„Der Benzinpreis hat etwas mit dem Brotpreis vergangener Jahrhunderte gemein. Bereits im Alten Ägypten und in der römischen Antike finden sich Berichte über Aufstände wegen Getreidemangels und hoher Brotpreise. Existenzielle Versorgungsängste sind die ältesten belegten Formen sozialen Protests überhaupt. Die „Mehlkriege" von 1775 sowie die Brotunruhen von 1789 haben schließlich den Boden für die Französische Revolution bereitet. Also gibt es auch heute gute Gründe für Politiker, mit großer und auch mit öffentlich sichtbarer Sensibilität mit den steigenden Treibstoffpreisen umzugehen. Aber es wäre hilfreich, Wirtschaftsministerin Katherina Reiche mit ihren sachverständigen Warnungen vor wilden Eingriffen in die Märkte nicht allein zu lassen.

Seit November 2020 ist Prof. Dr. h.c. mult. Roland Koch Vorsitzender der Ludwig-Erhard-Stiftung. Von 1987 an war Koch Mitglied des Hessischen Landtages. 1999 wurde er dann zum Ministerpräsidenten des Landes Hessen gewählt. Er hatte diese Position bis 2010 inne und hat dann die Politik verlassen. Heute arbeitet Koch als Anwalt in seiner eigenen Kanzlei in Frankfurt am Main und ist Professor of Management Practice in Regulated Environments an der Frankfurt School of Finance. (Bild: Ludwig-Erhard-Stiftung)
Wir tanken nicht Benzin, sondern Steuern
Wenn die Preise an der Tankstelle zu hoch werden, hat der Staat genügend marktkonforme Instrumente. Schließlich gibt es zu Recht den Spruch „Sie tanken nicht Benzin, sondern Steuern". Wer derzeit 2,25 Euro für einen Liter Benzin zahlt, hat rund 1,17 Euro und damit gut die Hälfte des Verkaufspreises über Energiesteuer, CO₂-Bepreisung und Mehrwertsteuer an den Staat gezahlt. Diese Steuern auf Zeit oder dauerhaft zu senken, ist marktwirtschaftlich kein Problem. Es sollte im Auge bleiben, dass der Umstieg auf nachhaltige Treibstoffe durch die CO₂-Abgabe ebenfalls eine marktwirtschaftliche Herausforderung bleibt.
Die 12-Uhr-Regel ist gescheitert und muss weg
Aber die politische Panik kannte und kennt kein Halten, und so werden immer neue, den Markt aushebelnde Strategien zur Beruhigung der Bevölkerung erfunden. Besonders beeindruckend ist, dass offenbar nur sehr Wenige aus vorausgegangenem Schaden klug werden. Die neueste Idee ist ein Preisdeckel ab dem kommenden Jahr. Aber erst im April 2026 wurde in Deutschland die sogenannte 12-Uhr-Regel für Kraftstoffpreise eingeführt. Tankstellen dürfen die Preise nur einmal täglich, um genau 12 Uhr mittags, anheben. Preissenkungen sind jederzeit möglich. Die Regel hat in der Praxis jedoch nicht zu sinkenden Spritpreisen geführt. Im Gegenteil: Studien zeigen, dass sich die Margen der Mineralölkonzerne erhöht haben. Der ADAC und unabhängige Studien berichten, dass die Preisdifferenz zwischen dem günstigsten und dem teuersten Tankzeitpunkt größer geworden ist – in manchen Fällen um bis zu 20 Cent pro Liter. Erste wissenschaftliche Studien weisen darauf hin, dass der sogenannte „Rakete-und-Feder-Effekt" – also schnelle Preiserhöhungen und langsame Preissenkungen – durch die Regel nicht wirklich aufgehoben wurde. Heute wäre es wünschenswert, dass Bundesregierung und Parlament den Fehler korrigieren. Eine Aufhebung der Regel würde die Flexibilität der Preisgestaltung erhöhen und den Wettbewerb wieder stärken, was mittelfristig zu einer besseren Marktentwicklung und möglicherweise niedrigeren Preisen führen könnte.
Der Preisdeckel ist die nächste gefährliche Idee
Aber schon kommt mit dem Preisdeckel die nächste marktfeindliche Preisregulierung auf die Tagesordnung. Es wäre gut, wenn nach erneutem Nachdenken die politischen Akteure die Finger davon lassen würden. In der besonderen Situation Deutschlands ist der Preisdeckel ein sehr gefährliches Instrument. Gerade Finanzminister Klingbeil und die SPD wollen mit diesem Deckel die großen Ölkonzerne treffen. In der Tat steigen deren Gewinne, was zunächst normal ist, denn das Produkt, das sie anbieten, ist knapper geworden, und Preise sind eben keine Instrumente der Ausbeutung, sondern Indikatoren der Knappheit. Aber mit dem jetzt ins Auge gefassten Preisdeckel werden diese so unbeliebten Konzerne gar nicht getroffen.
Die Betroffenen sind die Raffinerien. Deutschland verfügt mit dreizehn Raffinerien über die größte Raffineriekapazität der Europäischen Union und kann den weit überwiegenden Teil seines Kraftstoffbedarfs selbst decken; damit ist die Bundesrepublik deutlich unabhängiger als viele andere europäische Staaten, auch wenn sie für das benötigte Rohöl weiterhin auf Käufe bei den großen Erdölgesellschaften angewiesen bleibt. Der Zusammenhang zwischen dem Preisdeckel für Benzin und der wirtschaftlichen Situation der Raffinerien ist komplex, aber wichtig. Raffinerien verarbeiten Rohöl zu Kraftstoffen wie Benzin und Diesel. Ihre wirtschaftliche Situation hängt stark von den Margen ab, also der Differenz zwischen den Kosten für Rohöl und den Erlösen aus den verkauften Endprodukten. Ein staatlicher Preisdeckel für Benzin, wie er jetzt in Berlin geplant werden soll, beschränkt den Höchstpreis, den Verbraucher zahlen. Gleichzeitig bleiben jedoch die Einkaufskosten für Rohöl und die Produktionskosten für die Raffinerien volatil. Wenn die Rohölpreise stark steigen, während der Endpreis durch den Deckel begrenzt ist, kann das die Marge der Raffinerien erheblich drücken. Das führt zu sinkenden Gewinnen oder sogar Verlusten.
Die Raffinerien könnten die Opfer sein
Mineralölkonzerne hingegen haben eine breitere Wertschöpfungskette. Sie profitieren sowohl von der Rohölförderung als auch vom Vertrieb. Selbst wenn Raffineriemargen unter Druck geraten, können Mineralölkonzerne Gewinne in anderen Bereichen ausgleichen. Für reine Raffineriebetreiber gibt es daher ein höheres wirtschaftliches Risiko durch Preisregulierungen, weil ihre Margen stärker von den festgelegten Endpreisen abhängen. Jeder staatliche Eingriff erhöht das Risiko, dass Raffinerien in wirtschaftliche Schwierigkeiten geraten. Es ist daher keineswegs Panikmache, wenn Experten davor warnen, dass die diskutierten Preisdeckel zur Schließung von Raffinerien führen würden und damit die sehr gute deutsche Versorgungssituation ins Risiko geriete.
Der Preis ist in der Marktwirtschaft ein Signal für Knappheit, nicht für Gier
Wir sehen hier die typischen Bilder politisch motivierter Eingriffe in grundsätzlich funktionierende Märkte. So unpopulär es sein mag: Hohe Gewinne von Mineralölkonzernen in Zeiten knapper Versorgung sind kein Marktversagen und kein kapitalistischer Exzess, sondern ein notwendiges Preissignal. Sie schaffen die finanziellen Anreize, in zusätzliche Förderkapazitäten, Raffinerien, Lagerhaltung und Transportinfrastruktur zu investieren. Ohne die Aussicht auf überdurchschnittliche Renditen in Phasen der Knappheit würden viele dieser kostspieligen Investitionen unterbleiben, was die Gefahr künftiger Versorgungsengpässe sogar erhöhen würde. Aus diesem Grund ist auch die klassenkämpferische „Übergewinnsteuer" ein weiterer Irrweg des Bundesfinanzministers. Richtigerweise wurde er bisher in Brüssel gestoppt.
Die Politiker können und dürfen existenzielle Versorgungsängste der Bevölkerung nicht ignorieren. Aber Versorgungssicherheit ist keineswegs nur der aktuelle Preis, sondern sogar in erster Linie die unbeschränkte Verfügbarkeit des betreffenden Produkts. Durch vordergründige „Quacksalberei" am Preis riskiert man schon mittelfristig die Versorgungssicherheit, und dieser Preis ist dann ganz bestimmt zu hoch. Die Politik sollte sich glücklich schätzen, über die Steuer bei Treibstoffen einen so großen Gestaltungshebel in der Hand zu haben. Hier ist ihr Spielfeld! Aber von den uns glücklicherweise umfassend versorgenden Märkten muss sie die Finger lassen.“
Fondsmeisterschaft
Fonds Meisterschaft
Die besten Teams kämpfen im TFR-Wettbewerb um den Jahressieg.
Diese Woche: QBS Invest
Strategie: Die Gelsenkirchener wählen systematisch und emotionslos aus den besten verfügbaren Fonds und ETFs aus. Zudem setzt das Team um Michael G. Schäfer stets auf eine strategische Edelmetallbeimischung.

Michael G. Schäfer ist Geschäftsführer der QBS Invest in Gelsenkirchen.
Michael G. Schäfer: „Ich sehe eher eine gesunde Konsolidierung als einen Trendbruch“
Michael Schäfer von QBS Invest hält eine Herbst-Korrektur an den Aktienmärkten zwar für möglich, erwartet aber keinen größeren Trendbruch. Bei KI- und Chipaktien sieht er ambitionierte Bewertungen, aber keine klassische Blase. Gold könnte seiner Einschätzung nach seine Rally nach einer Verschnaufpause fortsetzen.
Die Aktienmärkte bewegen sich nahe ihrer Allzeithochs – und damit steigt laut Michael G. Schäfer, QBS Invest, zwar die Wahrscheinlichkeit einer Verschnaufpause. Einen Beginn einer größeren Korrektur sieht er darin jedoch nicht. Solange Gewinnentwicklung und Liquiditätsumfeld intakt blieben, sei eher von einer gesunden Konsolidierung als von einem Trendbruch auszugehen. Seitwärtsbewegung bei den Renditen erwartet Auch an den Rentenmärkten erwartet Schäfer zunächst keine größeren Bewegungen.
Die Zinsentscheidungen von EZB und Fed im September dürften richtungsweisend bleiben. Er rechnet mit einer Seitwärtsbewegung bei den Renditen und sieht bei einer Fortsetzung des Disinflationstrends leichtes Abwärtspotenzial. Größere Ausschläge erwartet der QBS-Investmentexperte eher bei den Credit Spreads als beim allgemeinen Zinsniveau.
KI-Aktien: ambitionierte Bewertungen, aber keine Dotcom-Blase
Bei den stark gestiegenen KI- und Chipaktien mahnt Schäfer zur Differenzierung. Die Bewertungen seien zweifellos ambitioniert. Einen Vergleich mit der Dotcom-Ära hält er dennoch für nicht angebracht. Der entscheidende Unterschied: Hinter den heutigen Technologiewerten stünden bereits erhebliche Umsätze und Cashflows. Deshalb würde Schäfer nicht von einer klassischen Blase sprechen. Rücksetzer bei den am höchsten bewerteten Titeln seien angesichts der Bewertung jedoch jederzeit möglich.
Energiepreise werden erst über die Inflation zum Risiko
Dass steigende Energiepreise die Aktienmärkte bislang nicht stärker belastet haben, erklärt Schäfer damit, dass der Preisanstieg bislang noch nicht breit auf die Kerninflation durchschlage. Genau darin sieht er das entscheidende Risiko. Sollte sich der Anstieg stärker auf die Kerninflation übertragen und die Notenbanken dadurch zu einer restriktiveren Geldpolitik zwingen, könnte dies zum Belastungsfaktor für die Märkte werden.
Nicht der Energiepreis selbst sei damit das zentrale Problem, sondern seine möglichen Auswirkungen auf Inflation und Geldpolitik. Gold-Rally laut Schäfer noch nicht beendet Beim Gold bleibt Schäfer trotz der möglichen Belastungen durch steigende Nominalzinsen grundsätzlich konstruktiv. Kurzfristig könne ein Anstieg der Nominalzinsen zwar Gegenwind für das Edelmetall bedeuten. Entscheidend sei jedoch die Entwicklung der Realzinsen. Diese blieben in vielen Regionen niedrig bis negativ. Hinzu komme die weiterhin robuste Nachfrage der Notenbanken, die aus Schäfers Sicht strukturellen Charakter habe und deshalb nicht allein von kurzfristigen Zinsschwankungen abhänge. Entsprechend sieht er bei Gold eher eine Verschnaufpause als das Ende der Rally. Für ein tatsächliches Ende des Aufwärtstrends müssten die Realzinsen seiner Einschätzung nach spürbar und nachhaltig steigen und zugleich die Nachfrage der Notenbanken nachlassen.
Technologie treibt das QBS-Portfolio
Mit der bisherigen Entwicklung seiner Mannschaft zeigt sich Schäfer zufrieden. Mit seiner Mannschaft ist er bei einer Performance von rund zwölf Prozent zufrieden. Seine Aktienquote beträgt 73 Prozent, 27 Prozent entfallen auf Misch- und Rentenpositionen. Wesentlicher Performance-Treiber ist die Übergewichtung des Technologiesektors. An der Spitze liegen der SPDR MSCI World Technology und der SPDR S&P US Technology mit einem Plus von jeweils etwa 30 Prozent. Dahinter folgen der DNB Technology Fund mit 23 Prozent und der Fidelity Global Technology mit knapp 18 Prozent. Auch der Threadneedle Global Focus mit 15 Prozent und der SPDR US Health Care mit 14,7 Prozent leisten einen positiven Beitrag. Von insgesamt elf Positionen liegt laut Schäfer lediglich die Goldposition im Minus. Der DWS Gold Plus kommt auf ein Minus von 2,90 Prozent – und passt damit zur aktuellen Diskussion über eine mögliche Verschnaufpause bei Gold.
1. Fondsliga Teilnehmer 2026
| Rang | Team | Perf. 2026 |
|---|---|---|
| 1 | Zindstein Vermögensverwaltung GmbH | 26,28% |
| 2 | Nordproject | 15,51% |
| 3 | Oberbanscheidt | 14,47% |
| 4 | Urban & Kollegen | 13,98% |
| 5 | Fonds Laden | 13,79% |
| 6 | HOPPE VermögensBetreuung | 12,93% |
| 7 | SJB FondsSkyline | 12,82% |
| 8 | QBS Invest | 12,44% |
| 9 | ALPS Family Office | 11,15% |
| 10 | Performance AG | 11,14% |
| 11 | Plutos Vermögensverwaltung | 9,89% |
| 12 | Bayerische Vermögen Management | 9,73% |
| 13 | Source for Alpha | 9,21% |
| 14 | Top Vermögen | 9,10% |
| 15 | Bank für Vermögen | 8,53% |
| 16 | Greiff Capital | 8,37% |
| 17 | FONDS & MORE GmbH | 8,07% |
| 18 | Acatis | 5,91% |
| 19 | Höng Wealth Management | 4,93% |
| 20 | FIVV AG | 4,58% |
| 21 | Plan F | 4,40% |
| 22 | VALEXX AG | 3,90% |

Alternatives

Ultramarin startet KI-gestützten marktneutralen Aktienfonds
Ultramarin startet mit dem AI Navigator – Long/Short European Equities einen marktneutralen Aktienfonds, der mithilfe künstlicher Intelligenz Long- und Short-Chancen in europäischen Aktien identifizieren soll. Ziel ist eine positive Rendite mit möglichst geringer Abhängigkeit vom Gesamtmarkt.
Ultramarin erweitert sein Fondsangebot um einen marktneutralen Long/Short-Aktienfonds. Der AI Navigator – Long/Short European Equities wurde zum 1. Oktober 2026 über die WWK Investment S.A. aufgelegt. Die Strategie richtet sich sowohl an Privatanleger als auch an institutionelle Investoren und soll eine möglichst geringe Abhängigkeit von der Entwicklung des europäischen Aktienmarktes aufweisen. Ultramarin setzt dabei auf einen KI-basierten Auswahlprozess für europäische Aktien. Das Unternehmen managt bereits seit zwei Jahren eine ähnliche marktneutrale Strategie für institutionelle Kunden in Spezialfonds.
KI entscheidet über Long- und Short-Positionen
Der Fonds investiert über Total Return Swaps in Long- und Short-Positionen europäischer Aktien aus dem MSCI Europe Index. Im Zentrum steht ein KI-Modell, das für jede Aktie im Anlageuniversum eine relative Renditeerwartung innerhalb ihres jeweiligen Sektors erstellt. Die Prognosen werden monatlich neu berechnet und anschließend in einen quantitativen Prozess zur Portfoliokonstruktion überführt. Auf Basis der KI-Signale und eines globalen fundamentalen Risikomodells wird das Portfolio so zusammengestellt, dass die erwarteten Renditen unter verschiedenen Nebenbedingungen maximiert werden sollen. Zu diesen Vorgaben zählen unter anderem die Marktneutralität, eine Begrenzung der Volatilität sowie die Kontrolle aktiver Sektor- und Einzelgewichte. Ziel ist damit ein Portfolio, dessen Rendite möglichst wenig von der allgemeinen Marktentwicklung abhängt.
Viele Datenquellen für die Titelauswahl
Für die Prognosen greift Ultramarin auf eine breite Datenbasis zurück. Neben Fundamentaldaten und klassischen Marktdaten fließen unter anderem Transkripte von Earnings Calls, Analysteneinschätzungen, Short-Sentiment-Daten und ESG-Daten in die Analyse ein. Zum Einsatz kommt ein Ensemble mehrerer Machine-Learning-Modelle. Damit sollen Muster in unterschiedlichen Datenquellen erkannt und Prognosen erstellt werden, die möglichst unabhängig vom jeweiligen Marktregime sind. „Der Fonds bietet Anlegern mit seinem innovativen Ansatz die Möglichkeit und das Potenzial, stabile positive Renditen zu erzielen und dies möglichst unabhängig von der Entwicklung des Gesamtmarkts“, sagt Dr. Daniel Willmann, Co-Founder und CEO von Ultramarin. Mit dem KI-basierten Selektionsalpha könne der Fonds zur Diversifikation eines traditionellen Portfolios aus Aktien und Anleihen beitragen, so Willmann.
Strategie ist bereits bewährt
Nach Angaben von Ultramarin wird eine vergleichbare marktneutrale Strategie bereits seit zwei Jahren für institutionelle Investoren eingesetzt. Das Unternehmen bezeichnet sie als einen unkorrelierten Baustein für den Einsatz in volatilen Marktphasen. Ultramarin zufolge erzielte die Strategie sowohl während der Marktkorrektur rund um den sogenannten „Liberation Day“ als auch während des Iran-Kriegs eine positive Rendite und verhielt sich dabei unkorreliert zu den globalen Aktienmärkten. Diese Ergebnisse beziehen sich auf die bereits bestehende institutionelle Strategie und nicht auf den neu aufgelegten Publikumsfonds. Der AI Navigator selbst startete erst am 1. Oktober 2026.
Artikel 8 durch ESG-Filter
Neben dem KI-gestützten Selektionsprozess setzt der Fonds einen ESG-Filter ein. Dadurch erfüllt der AI Navigator – Long/Short European Equities die Anforderungen von Artikel 8 der EU-Offenlegungsverordnung. Die Zusammenarbeit zwischen Ultramarin und der WWK Investment S.A. besteht bereits seit 2024. Nach Angaben der Unternehmen umfasst die Kooperation derzeit mehrere Long-Only-Aktienfonds.
| Name | AI Navigator – Long/Short European Equities |
| ISIN | LU3369000933 |
| Auflagedatum | Oktober 2026 |
| Währung | Euro |
| Ertragsverwendung | thesaurierend |
| Perf. Fee | 15 % (Hurdle Rate 5 % mit HWM) |
| Managementgebühr | 1,57 % p.a. |
Die besten Alternatives 2026
| Kurzname | ISIN | tgl. Perf. seit 1.1. | tgl. Perf. 1 Monat | tgl. Perf. 1 Jahr | tgl. Perf. 3 Jahre | tgl. Perf. 5 Jahre | Volatilität 1 Jahr | Max Drawdown 1 Jahr |
|---|---|---|---|---|---|---|---|---|
| FTC Futures Fund Classic B € | LU0082076828 | 26,26% | 5,32% | 29,14% | -5,76% | -4,22% | 17,26% | -10,67% |
| Man AHL Diversified DN $ | IE0000360275 | 24,23% | 7,78% | 37,71% | 11,78% | 35,82% | 10,08% | -1,19% |
| iMGP DBi Managed Futures R $ ETF | LU2951555585 | 21,35% | 6,72% | 29,88% | 10,21% | -1,60% | ||
| CT (L) American Ext Alpha 1U $ | LU1864949034 | 20,71% | 4,79% | 26,05% | 61,66% | 53,55% | 10,26% | -4,85% |
| SGAIA BlueTrend A $ acc | LU1293073232 | 19,77% | 7,81% | 29,23% | -2,61% | 22,72% | 11,65% | -4,02% |
| Man Trend Alternative DNY H € | LU0424370004 | 19,70% | 4,84% | 34,51% | 8,99% | 16,59% | 13,53% | -4,31% |
| Theam Quant MA Diversified C acc | LU1353183533 | 19,45% | 2,45% | 21,56% | 6,74% | -2,34% | 6,53% | -1,04% |
| BSF Systematic US Eq AbsRet A2 $ | LU0725887540 | 18,21% | 5,78% | 21,43% | 25,75% | 57,06% | 6,67% | -2,21% |
| BSF Style Advantage A2 $ | LU1352905993 | 18,04% | 4,04% | 23,50% | 37,57% | 86,51% | 7,32% | -3,26% |
| Amundi Metori Eps Global Trend A € | IE00B61N8946 | 17,68% | 1,65% | 19,41% | 16,21% | 28,52% | 6,24% | -1,74% |
| Quintik Managed Futures € S | LI1326593616 | 17,34% | 2,44% | 25,81% | 13,90% | -6,16% | ||
| SEB Asset Selection IC $-h | LU1318344113 | 17,25% | 8,17% | 22,51% | -9,52% | 15,69% | 10,66% | -5,41% |
| Fulcrum Multi Asset Trend C $ | LU1225880415 | 16,68% | 3,27% | 25,38% | 9,06% | 63,32% | 8,96% | -3,31% |
| Lupus alpha All Opportunities A | LU0381944619 | 16,64% | 1,45% | 20,23% | 40,24% | 33,17% | 8,09% | -3,22% |
| WorldGuard 80 Portf Fund | FR0014011E94 | 16,12% | -5,57% | 23,32% | 19,09% | -12,04% | ||
| First Trust Vest Nasdaq100 MB ETF Sept A | IE000FQ808R5 | 16,09% | 4,58% | 17,85% | 7,09% | -2,04% | ||
| SGAIA Two Sigma Diversified K $ acc | LU1429039032 | 15,01% | 3,54% | 14,75% | 24,20% | 56,66% | 8,90% | -3,68% |
| Fulcrum Equity Dispersion I € Acc | LU2164655040 | 14,88% | -0,25% | 16,47% | 25,03% | 13,10% | -6,25% | |
| BSF Systematic Global L/S Equity E2 €-h | LU1069251277 | 14,76% | 3,81% | 17,31% | 50,77% | 50,78% | 6,16% | -3,13% |
| Invesco Balanced-Risk Select A acc | LU1097688045 | 14,56% | -0,72% | 16,89% | 31,27% | 8,25% | 7,94% | -2,71% |
| GS Alternative Trend PF IO £-h acc | LU2894862916 | 14,21% | 4,38% | 14,60% | 6,80% | -4,78% | ||
| Alma Platinum IV Systematic Alpha R1C-E | LU0462954800 | 13,95% | 2,01% | 17,25% | 18,60% | 47,27% | 5,70% | -2,03% |
| SGAIA Contour Tech Equity A $ acc | LU1725199209 | 13,66% | 8,55% | 20,44% | 85,83% | 97,72% | 16,37% | -11,00% |
| Invesco Balanced-Risk Alloc A AD | LU0482498176 | 13,43% | -1,48% | 15,40% | 25,67% | 5,30% | 7,62% | -2,39% |
| Pictet TR Mandarin P $ | LU0496443531 | 12,87% | 2,43% | 10,55% | 33,36% | 24,88% | 13,23% | -6,59% |
| First Trust Vest USEqModBuff ETF Feb A $ | IE000X8M8M80 | 12,66% | 3,17% | 14,91% | 4,55% | -1,32% | ||
| Pimco Trends Man Fut Strat E acc | IE00BWX5WK98 | 12,27% | 4,46% | 16,89% | -2,83% | 11,74% | 6,52% | -3,15% |
| Warburg Liquid Alternatives R | DE0009765396 | 12,24% | 0,97% | 16,44% | 34,90% | 30,31% | 11,02% | -6,36% |
| Seahawk Equity Long Short $ S | LU1910828851 | 12,02% | -1,15% | 12,21% | 4,47% | 59,34% | 7,90% | -3,26% |
| GS Absolute Ret Tracker PF Base Acc | LU1103307317 | 11,81% | 2,58% | 13,55% | 21,78% | 32,55% | 5,96% | -1,69% |
| Superfund Green EUR | LU1084752002 | 11,75% | 0,95% | 22,25% | 14,18% | -34,97% | 15,47% | -5,79% |
| SEB Asset Selection C € | LU0256624742 | 11,55% | 5,38% | 15,87% | -8,53% | 4,73% | 12,07% | -8,09% |
| GS Alternative Beta P Cap € | LU0370038167 | 11,40% | 1,77% | 12,84% | 21,46% | 32,85% | 6,52% | -1,87% |
| First Trust Vest USEqModBuff ETF Aug A $ | IE000TGSG3Y5 | 11,36% | 2,96% | 13,05% | 34,26% | 4,55% | -1,59% | |
| H2O Vivace R C € | FR0011015478 | 10,88% | 1,05% | 16,88% | 53,07% | 109,43% | 17,89% | -9,09% |
| ERSTE Alternative Trend € R01 T | AT0000A0SE82 | 10,80% | 3,98% | 13,76% | 9,30% | 8,32% | 4,98% | -1,56% |
| CT (L) Gl Ext Alpha 1E acc | LU1864956328 | 10,75% | 2,79% | 10,38% | 53,97% | 45,53% | 13,27% | -9,28% |
| SGAIA Cat Bond F Acc | LU0951570505 | 10,71% | 4,17% | 12,53% | 26,23% | 50,85% | 5,53% | -2,34% |
| JPM Global Eq Absolute Alpha € C Perf | LU3133822224 | 10,64% | 3,73% | |||||
| Jupiter Merian Glo Eq AbsRet L £-h Acc | IE00BLP5S577 | 10,37% | 2,18% | 15,45% | 42,51% | 68,39% | 5,98% | -2,27% |
| ABSOLUTE Volatility P | DE000A2QJK50 | 10,24% | 0,09% | 10,70% | 12,24% | 9,71% | 4,54% | -0,24% |
| TBF Attila Global Opportunity € I | DE000A0YJMM9 | 10,20% | -1,04% | 15,45% | 61,04% | 88,69% | 10,41% | -3,91% |
| U ACCESS (I) Campbell AbsRet B € | IE00BKYBHJ61 | 10,17% | 6,27% | 5,68% | 10,67% | 7,22% | -4,82% | |
| JPM Glo Equity Abs Alpha A perf Acc € | LU3133821689 | 10,07% | 3,66% | 14,80% | 4,77% | -1,25% | ||
| Sunrise Active Opportunities T | AT0000A17Z11 | 9,05% | 0,78% | 13,15% | 35,44% | 41,14% | 7,94% | -4,35% |
| finccam Volatility Premium I | DE000A2JQK19 | 8,99% | 1,05% | 13,11% | 23,27% | 31,43% | 2,29% | 0,00% |
| Crocodile Capital 1 Global Focus A | LU0327738349 | 8,94% | -5,47% | 27,25% | 21,95% | 109,94% | 20,51% | -7,47% |
| Nordea-1 Alpha 15 MA BP € | LU0607983896 | 8,89% | 2,47% | 10,47% | 0,92% | -3,98% | 22,76% | -11,73% |
| VPV Chance Plus IA1 € | IE00BMDV6S38 | 8,75% | -0,42% | 11,94% | 41,88% | 33,65% | 13,85% | -7,67% |
| CPR Invest Dynamic A Acc | LU1203020190 | 8,69% | 1,10% | 10,49% | 41,81% | 37,77% | 11,84% | -6,72% |
| Antecedo Independent Invest A | DE000A0RAD42 | 8,66% | -2,11% | 10,05% | 48,20% | 61,39% | 14,38% | -7,85% |
| Mosaic I $ | LU0211629901 | 8,55% | -0,50% | 13,76% | 31,95% | 41,56% | 7,90% | -4,38% |
| AB Select Absolute Alpha A $ | LU0736558973 | 8,53% | 2,68% | 9,21% | 25,82% | 34,57% | 4,32% | -2,29% |
| Assenagon Balanced EquiVol P | LU2249891487 | 8,52% | 2,04% | 10,11% | 18,68% | 23,31% | 4,75% | -1,93% |
| GAM Star Global Rates SAA $ acc | IE00B59GB660 | 8,46% | 3,27% | 7,63% | 7,80% | 46,21% | 5,18% | -2,88% |
| EI Sturdza Strategic Long Short B $ | IE000WO9WAJ0 | 8,10% | -5,02% | 9,42% | 28,50% | 5,96% | -1,81% | |
| DWS Invest ESG Dynamic Opp IC | LU1899149113 | 7,79% | -0,82% | 10,75% | 37,57% | 36,22% | 9,87% | -6,26% |
| HSBC GIF Multi-Asset Style Factors IC | LU1460782227 | 7,77% | 1,44% | 9,70% | 22,71% | 24,44% | 2,74% | -0,48% |
| WorldGuard 90 Portf Fund | FR0014011N36 | 7,76% | -3,20% | 10,44% | 9,33% | -5,84% | ||
| MontLake Dunn Wma Instit | IE00BWVFLK42 | 7,66% | 1,45% | 10,64% | 8,79% | 8,27% | -2,94% | |
| Lupus alpha Dynamic Return C | DE000A3DD2T0 | 7,44% | -1,83% | 9,90% | 12,19% | -6,50% | ||
| Alturis Volatility R | DE000A3C91V5 | 7,32% | 0,50% | 10,32% | 36,37% | 3,07% | -1,05% | |
| UBS USD Overnight Rate SF ETF $ acc | IE000QVOGR82 | 7,30% | 2,95% | 8,25% | 5,27% | -2,26% | ||
| GMP - Behaviour European Equities € C | LU1105777707 | 7,18% | -2,32% | 11,86% | 27,32% | 11,04% | -6,92% | |
| Multi Axxion Absolute Return | LU0206060294 | 7,17% | -0,55% | 9,48% | 25,92% | 18,66% | 6,77% | -3,72% |
| SISF Alternative Securit Inc A $ acc | LU2114932085 | 7,07% | 2,26% | 8,20% | 11,86% | 29,53% | 5,09% | -1,93% |
| Empureon Volatility One I | DE000A3D9GL3 | 6,85% | 0,66% | 10,15% | 24,22% | 3,20% | -1,05% | |
| Franklin K2 Altern. Strat A acc $ | LU1093756168 | 6,85% | 2,32% | 9,03% | 15,62% | 18,78% | 5,96% | -2,96% |
| Mythen Plus CHF | LI0197035467 | 6,83% | -1,36% | 15,98% | 22,02% | 31,25% | 12,10% | -7,01% |
| ELM Konzept R | LU0280778662 | 6,46% | -1,40% | 7,87% | 20,60% | 23,40% | 9,95% | -5,81% |
| OAKS Emerg Frontier Opportunities A € ac | IE00B95L3899 | 6,40% | -1,04% | 9,18% | 33,53% | 45,25% | 13,12% | -8,19% |
| Nordea-1 Alpha 10 MA BP EUR | LU0445386369 | 6,25% | 1,61% | 7,36% | 2,57% | 0,19% | 15,14% | -7,78% |
| Incrementum Digital&Physical Gold € A | LI0481314990 | 6,00% | -2,93% | 13,98% | 157,56% | 152,71% | 29,26% | -20,74% |
| OptoFlex P | LU0834815366 | 5,96% | 0,58% | 8,99% | 21,29% | 23,13% | 2,65% | -0,88% |
| ERSTE Alternative Equity € I01 T | AT0000A0SED8 | 5,95% | 0,41% | 6,65% | 25,02% | 17,18% | 8,52% | -4,63% |
| Sissener Canopus € IH acc | LU2454854501 | 5,92% | -3,96% | 8,21% | 38,65% | 5,71% | -2,78% | |
| BSF Global Event Driven A2 $ | LU1251620883 | 5,91% | 1,59% | 7,84% | 10,12% | 19,71% | 5,23% | -2,01% |
| Lupus alpha Volatility Risk-Premium C | DE000A1J9DU7 | 5,90% | 0,36% | 8,64% | 15,13% | 24,02% | 5,01% | -2,66% |
| SGKB Volatilität Offensiv I | DE000A2QSGK8 | 5,89% | 0,42% | 8,49% | 25,85% | 29,64% | 2,69% | -1,00% |
| Wallrich AI Libero P | DE000A2DTL29 | 5,85% | 0,13% | 8,80% | 15,13% | 28,47% | 4,79% | -2,92% |
| UBS FS € Eq Def Put Write SF ETF € Acc | IE00BLDGHT92 | 5,84% | 0,50% | 8,61% | 25,99% | 42,36% | 3,85% | -2,35% |
| Empureon Volatility Screened F | DE000A3D9GV2 | 5,83% | 0,41% | 8,81% | 18,76% | 3,92% | -1,72% | |
| JPM IF Global Macro A acc $ | LU0235842555 | 5,82% | 2,90% | 6,44% | 1,88% | 7,11% | 4,62% | -3,39% |
| HP&P Stiftungsfonds A | DE000A2QCXE0 | 5,70% | 0,53% | 8,68% | 45,29% | 21,53% | 5,49% | -1,44% |
| Vontobel Credit Opportunities A $ Dis | LU2917874443 | 5,62% | 0,32% | 7,00% | 4,84% | -1,55% | ||
| Tungsten TRYCON AI Global Markets B | LU0451958135 | 5,55% | 1,28% | 7,46% | 9,40% | 14,78% | 6,43% | -2,90% |
| Candriam Diversified Futures C € acc | FR0010794792 | 5,54% | 3,55% | 8,76% | -2,91% | 18,04% | 7,47% | -5,48% |
| VR Westmünsterland Aktiv | DE000A0Q2H06 | 5,45% | -1,53% | 9,35% | 43,63% | 36,91% | 10,18% | -6,22% |
| Lupus alpha Return R | DE000A0MS734 | 5,34% | -0,67% | 7,57% | 34,20% | 28,06% | 6,50% | -3,29% |
| Sycomore Opportunities ID | FR0012758761 | 5,26% | -1,23% | 8,42% | 11,70% | -9,14% | 9,20% | -5,98% |
| Liontrust GF European Strat Eq A4 | IE00BLG2W007 | 5,13% | -0,99% | 10,01% | 29,85% | 73,99% | 9,77% | -5,31% |
| Wallrich AI Peloton P | DE000A2JQH30 | 5,09% | 0,20% | 8,55% | 12,15% | 30,92% | 8,03% | -5,94% |
| Pictet Abs Ret Fixed Income P $ | LU0988402060 | 5,06% | 2,07% | 5,81% | 9,23% | 9,18% | 5,31% | -2,28% |
| SGAIA Sirios US Equity A $ acc | LU0885727932 | 4,80% | 0,61% | 8,77% | 28,96% | 51,75% | 6,38% | -2,13% |
| Abaki UI A | DE000A14XNT1 | 4,79% | -0,43% | 6,00% | 13,79% | 11,25% | 2,38% | -1,17% |
| JH Absolute Return A2 £ | LU0200083342 | 4,78% | 0,46% | 6,31% | 21,79% | 25,35% | 2,09% | -0,71% |
| BSF Sys AsiaPacific Eq AbsRet A2 h-€ | LU1508158430 | 4,71% | 0,46% | 7,64% | 41,97% | 60,18% | 4,30% | -2,04% |
| Nordea-1 Alpha 7 MA BP € | LU1807426207 | 4,67% | 1,11% | 5,61% | 4,07% | 1,99% | 10,66% | -5,59% |
| Liontrust GF Glo ShortDated Corp B5 acc$ | IE00BD85PP71 | 4,58% | 1,78% | 5,52% | 8,42% | 18,07% | 5,08% | -2,27% |
| RAM SF European Market Neutral Eq B € | LU0705071453 | 4,58% | 3,85% | 4,77% | 31,45% | 35,46% | 3,30% | -2,13% |
| DWS Infrastruktur Europa RC | DE000DWSE015 | 4,51% | 0,00% | 4,74% | 13,74% | 2,48% | -0,40% | |
| Cat Gryphon Fund $ | LI0036725187 | 4,48% | -1,28% | 7,89% | 19,35% | 50,56% | 6,20% | -3,96% |
| First Private Wealth A | DE000A0KFUX6 | 4,32% | 0,64% | 7,90% | 19,36% | 24,48% | 9,06% | -7,07% |
| Helium Selection S € | LU1112771768 | 4,32% | 0,58% | 6,36% | 22,01% | 34,22% | 1,77% | -0,72% |
| PWM Responsible Balanced € DE | LU0376545744 | 4,31% | -1,33% | 6,16% | 21,14% | 8,06% | 7,92% | -5,29% |
| Nomura Global Convertible B € | LU1274831590 | 4,30% | -2,76% | 3,98% | 22,31% | 3,87% | 9,25% | -4,15% |
| LBBW Absolute Return Strategie 1 | DE000A1H7227 | 4,29% | 0,43% | 5,70% | 10,71% | 14,71% | 1,14% | -0,47% |
| Sycomore Opportunities R | FR0010363366 | 4,25% | -1,34% | 7,02% | 13,00% | -8,93% | 9,19% | -6,08% |
| Global Microfinance and SME Debt I | LI0339972288 | 4,17% | -0,58% | 4,83% | 7,41% | 20,38% | 5,10% | -2,04% |
| SGAIA Wellington Pagosa A $ acc | LU1732474868 | 4,03% | 1,05% | 2,84% | 4,69% | 18,86% | 5,81% | -4,55% |
| Mainfranken Wertkonzept ausgewogen | DE000DK1CHU9 | 3,95% | 0,09% | 2,79% | 12,14% | 8,93% | 4,61% | -2,50% |
| La Tullius Absolute Return Europe | DE000A1XDX12 | 3,90% | 1,83% | 4,16% | 3,66% | 35,52% | 4,76% | -1,16% |
| LLB Strategie Total Return 2.0 (I-A) T | AT0000A2R9P2 | 3,88% | -1,25% | 5,50% | 24,33% | 21,76% | 8,61% | -5,23% |
| Finreon Volatility Income A | DE000A3D9F94 | 3,87% | -0,06% | 5,98% | 19,36% | 3,55% | -1,90% | |
| Assenagon Alpha Premium P2 | LU2053561937 | 3,77% | 0,47% | 5,91% | 12,75% | 26,18% | 7,29% | -4,95% |
| H2O Adagio FCP N | FR0013186772 | 3,71% | 0,02% | 4,64% | 18,01% | 27,46% | 3,90% | -2,62% |
| Pimco Low Duration Opport Inst acc | IE00BYWKH046 | 3,70% | 0,59% | 5,47% | 13,66% | 17,77% | 4,61% | -1,67% |
| Pro Invest Plus A € | AT0000612700 | 3,51% | -1,50% | 7,03% | 16,65% | 8,21% | 5,69% | -3,64% |
| Man Alpha Select Altern. DL £ | IE00B60K3800 | 3,37% | 0,90% | 7,51% | 11,51% | 26,77% | 9,32% | -5,95% |
| RP Global Absolute Return | DE000A0KEYF8 | 3,32% | -0,62% | 5,37% | 15,27% | 17,03% | 3,85% | -2,38% |
| FTGF BW Glo Fix Inc Abs Ret PR €-h acc | IE00B5VBQV99 | 3,28% | -0,21% | 3,08% | 15,72% | 1,17% | 4,26% | -2,86% |
| Amundi Volatility World Q-H $ C | LU0319687553 | 3,25% | 2,27% | 2,79% | -1,03% | 8,52% | 10,76% | -6,05% |
| Salus Alpha Global Risk Parity P € | LU1280953149 | 3,21% | -2,19% | 1,25% | 34,11% | 9,31% | 15,95% | -11,48% |
| Infinigon Investment Grade CLO Fonds | DE000A1T6FY8 | 3,11% | 0,38% | 4,14% | 22,67% | 23,42% | 0,88% | -0,28% |
| Assenagon Alpha Volatility P2 | LU0575268312 | 3,03% | 1,81% | 2,78% | -10,27% | -5,21% | 6,02% | -4,78% |
| CT Real Estate Eq Market Neutral A Acc € | IE00B7V30396 | 3,01% | 0,89% | 2,78% | 6,96% | 10,60% | 1,85% | -0,95% |
| Helium Fund B € acc | LU0912261624 | 2,97% | 0,41% | 4,46% | 13,37% | 16,69% | 0,68% | -0,05% |
| Santander Total Return A € acc | LU1917959469 | 2,85% | -2,29% | 5,60% | 25,12% | 8,53% | 10,26% | -7,16% |
| First Private Systematic Merger Opp € I | DE000A0Q95H1 | 2,73% | 0,37% | 3,23% | 13,23% | 17,52% | 0,99% | -0,29% |
| SMN Diversified Futures 1996 | LU0070804173 | 2,70% | 2,21% | 10,61% | -22,69% | 14,75% | -9,20% | |
| Eleva Absolute Return Europe R € acc | LU1331973468 | 2,64% | 0,02% | 4,74% | 20,78% | 26,37% | 7,46% | -4,13% |
| Lyxor Flexible Allocation A € | LU0985424349 | 2,63% | -1,50% | 5,02% | 30,79% | 11,72% | 7,05% | -4,48% |
| JPM Europe Equity Abs Alpha A acc € | LU1001747408 | 2,61% | 0,05% | 4,44% | 34,39% | 54,86% | 3,36% | -1,30% |
| Lazard Rathmore Alternative A €-h Acc | IE00BG1V1C27 | 2,54% | -0,77% | 4,15% | 16,48% | 12,85% | 1,42% | -0,23% |
| ATHENA UI I | DE000A0Q2SF3 | 2,50% | 0,13% | 3,26% | 12,01% | 20,79% | 1,58% | -0,58% |
| Pictet TR Atlas P € | LU1433232854 | 2,46% | 0,10% | 4,10% | 20,62% | 18,20% | 3,69% | -1,52% |
| PSM Macro Strategy B | LU0232785963 | 2,41% | -0,12% | 1,32% | 3,13% | -1,15% | 3,02% | -1,22% |
| Martagon Solid Plus P a | DE000A411PH2 | 2,29% | -0,63% | |||||
| SISF Asian Bond Total Ret A $ acc | LU0106250508 | 2,26% | 0,72% | 2,39% | 3,74% | 11,79% | 4,56% | -2,78% |
| FGTC Absolute Return A | LU0327739230 | 2,15% | -1,69% | 3,68% | 17,50% | 8,52% | 4,81% | -2,91% |
| Divas Liquid Diversifier I $ A | DE000A414ZQ6 | 2,15% | 5,78% | 1,33% | 10,52% | -8,09% | ||
| Pimco Dynamic Bond E acc | IE00B3Y6DR28 | 2,13% | 0,21% | 3,45% | 9,31% | 10,09% | 4,72% | -2,11% |
| UniInstitutional Short Term Credit M | LU0175818722 | 2,05% | 0,15% | 2,71% | 14,78% | 15,56% | 0,65% | -0,20% |
| CPR Invest Reactive A acc | LU1103787690 | 2,04% | -1,53% | 3,23% | 22,87% | 13,42% | 10,09% | -7,35% |
| SCSL European Loans A € Acc | LU2618835974 | 1,95% | -0,07% | 2,94% | 1,99% | -1,23% | ||
| Mainberg Special Situations HI R | DE000A2JQH89 | 1,93% | -0,43% | 2,80% | 13,60% | 15,16% | 1,95% | -0,92% |
| ALAP I | DE000A2P3XG8 | 1,93% | -0,43% | 2,95% | 10,13% | 7,67% | 1,91% | -0,64% |
| GREIFF "special situations" R | LU0228348941 | 1,80% | -0,56% | 3,26% | 7,71% | -1,31% | 3,61% | -1,90% |
| Sauren Altersvorsorgefonds D | DE000A1WZ3Z8 | 1,79% | -0,46% | 0,49% | 11,35% | 6,95% | 7,83% | -4,23% |
| Atvantis Global Opportunities R | LI0235361610 | 1,77% | 3,17% | -1,23% | -2,91% | -2,50% | 9,15% | -10,03% |
| Deka-Multi Strategie Global PB | DE000DK0LMW8 | 1,72% | -0,26% | 1,39% | 8,47% | 4,20% | 3,73% | -2,71% |
| IQAM OptionsprämienStrategie Protect S | AT0000A2W9P5 | 1,57% | 0,19% | 2,20% | 10,08% | 1,00% | -0,71% | |
| Candriam Risk Arbitrage C | FR0000438707 | 1,57% | 0,51% | 2,17% | 11,74% | 9,43% | 0,78% | -0,29% |
| LaRoute Absolute Return Balanced | DE000A3D1WK9 | 1,52% | -0,68% | 2,43% | 10,82% | 2,58% | -1,73% | |
| Active Equity Select | AT0000496294 | 1,48% | 0,09% | 3,23% | 29,30% | 27,73% | 7,61% | -5,18% |
| Bethmann HAL Multi Asset Conservative RA | LU0456032704 | 1,47% | -1,46% | 3,51% | 18,81% | 1,10% | 7,29% | -4,14% |
| Bethmann HAL Multi Asset Conservative SA | LU0515461050 | 1,42% | -1,46% | 3,42% | 18,99% | 2,23% | 7,29% | -4,15% |
| Stadtsparkasse Düsseldorf Abs Return | DE000A0D8QM5 | 1,40% | -1,17% | 2,89% | 16,21% | 8,59% | 4,55% | -3,19% |
| Robeco QI L/S Dynamic Duration DH EUR | LU0230242504 | 1,39% | 1,05% | 1,60% | 6,58% | 9,86% | 1,24% | -0,60% |
| XAIA Credit Debt Capital P | LU0644385733 | 1,39% | -0,35% | 1,90% | 9,96% | 14,45% | 1,12% | -0,53% |
| HVP Target Equities € | LI0017845913 | 1,35% | -0,81% | 4,52% | 26,70% | 19,03% | 7,57% | -4,78% |
| Ante Funds - Optionizer -CHF- | LI1108479984 | 1,35% | -1,21% | 1,59% | 9,14% | 27,22% | 4,96% | -2,07% |
| JPM IF Glo Macro Opportunities A acc € | LU0095938881 | 1,30% | 1,15% | 1,57% | 3,51% | -9,10% | 9,16% | -7,85% |
| Amundi Abs Ret Short Term Bd Sel I C | FR0010157511 | 1,27% | 0,17% | 2,09% | 17,51% | 20,88% | 1,01% | -0,67% |
| XAIA Credit Basis II P | LU0462885483 | 1,13% | -0,21% | 1,98% | 9,55% | 13,79% | 0,53% | -0,08% |
| Sauren Global Hedgefonds A € | LU0191372795 | 1,11% | -0,97% | 2,06% | 14,17% | 10,67% | 99,56% | -96,39% |
| Jupiter Strategic Abs Ret Bond L €-h acc | IE00BLP58K20 | 1,04% | 0,05% | 1,19% | 7,48% | 8,51% | 3,57% | -2,76% |
| Candriam Long Short Credit C € acc | FR0010760694 | 1,02% | -0,16% | 1,61% | 10,77% | 12,72% | 0,65% | -0,36% |
| HSBC GIF Corp Euro Bd Fix Term 2027 AC | LU2578823499 | 0,90% | 0,00% | 1,37% | 12,55% | 0,93% | -0,63% | |
| 10C-Arion i2 Swiss Real Est Debt CHF P | LI1213608295 | 0,89% | -0,46% | 2,46% | 7,93% | 3,08% | -2,12% | |
| DNCA Invest Alpha Bonds A | LU1694789451 | 0,87% | -0,56% | 1,41% | 11,55% | 23,42% | 2,61% | -1,68% |
| BSF Emerging Companies Abs Ret A2 £ | LU1990957067 | 0,85% | 4,03% | 2,06% | 17,58% | 0,62% | 10,23% | -6,83% |
| SGAIA Egerton Equity A € acc | LU0463469048 | 0,79% | -1,24% | 0,90% | 50,34% | 43,62% | 9,23% | -6,28% |
| JPM IF Income Opp A (perf) acc €-h | LU0289470113 | 0,75% | -0,15% | 1,06% | 6,33% | 5,81% | 0,24% | -0,04% |
| RAM SF Global Market Neutral Equity Eh € | LU1520759108 | 0,62% | 1,42% | 3,85% | 19,70% | 15,69% | 5,92% | -5,11% |
| GreenStars Moderate R A | AT0000729280 | 0,60% | -0,75% | 1,51% | 5,97% | -10,96% | 5,81% | -4,15% |
| Vates Parade A | LU1098509851 | 0,57% | 0,25% | -0,76% | 15,20% | 7,72% | 6,03% | -6,12% |
| WAVE Total Return ESG R | DE000A0MU8A8 | 0,52% | -1,53% | 1,36% | 11,57% | 11,96% | 4,88% | -3,43% |
| Alken Absolute Return Europe H | LU0572586757 | 0,45% | 2,29% | 1,30% | 50,62% | 63,84% | 6,94% | -5,58% |
| Fulcrum Diversified Abs Ret F € | LU1551069641 | 0,43% | -0,43% | 1,00% | 15,85% | 19,53% | 6,19% | -3,60% |
| GIS Abs Ret Multi Strategies DX | LU0260160378 | 0,34% | -1,78% | 1,01% | 16,40% | 11,24% | 4,20% | -2,76% |
| Pimco Credit Opport Bd Inst acc | IE00B3N0PT13 | 0,31% | -0,36% | 1,74% | 10,70% | 20,04% | 4,86% | -2,26% |
| Allianz Credit Opportunities IT13 € | LU1505874849 | 0,27% | -0,14% | 0,75% | 11,40% | 9,98% | 0,63% | -0,40% |
| Candriam Bonds Total Return C | LU0252128276 | 0,27% | -0,33% | 0,53% | 9,41% | 4,85% | 1,17% | -0,52% |
| ERSTE Target A € | AT0000A043V8 | 0,15% | -1,49% | 1,77% | 16,06% | 10,70% | 4,98% | -3,62% |
| CT (L) Credit Opp 1EP € dis | LU1829331716 | 0,15% | -0,88% | -0,07% | -4,00% | -16,25% | 1,24% | -0,72% |
| Amundi Abs Ret Multi-Strat A € acc | LU1882439323 | 0,06% | -1,17% | 1,30% | 16,15% | -0,20% | 6,22% | -3,81% |
| Pictet TR Diversified Alpha P € | LU1055714452 | -0,01% | 0,89% | 2,31% | 18,47% | 14,31% | 3,92% | -3,52% |
| KGAL klimaSUBSTANZ R | DE000A3ERMC9 | -0,02% | -0,04% | 4,72% | 5,68% | -2,57% | ||
| Aviva Multi-Strategy Target Ret A € acc | LU1074209328 | -0,05% | -0,17% | 0,55% | 13,34% | 17,64% | 3,56% | -2,51% |
| Quoniam Global Credit MinRisk €-h I dis | LU1120174708 | -0,14% | -0,89% | -2,63% | 3,94% | -5,09% | 3,65% | -3,55% |
| Allianz Volatility Strategy AT € | LU1602092592 | -0,29% | 0,41% | 2,45% | 2,74% | 3,83% | 4,63% | -3,57% |
| Fidelity Abs Ret Global Eq A PF Acc $ | LU2210151697 | -0,47% | 0,92% | 5,35% | 7,71% | 7,97% | -3,03% | |
| Pictet Abs Ret Fixed Income HR dm € | LU1498412292 | -0,57% | -0,69% | -0,27% | 8,85% | -5,92% | 2,09% | -1,48% |
| SISF EURO Credit Convict ShDur A € acc | LU1293074719 | -0,68% | -1,09% | -0,30% | 14,68% | 4,93% | 2,53% | -1,92% |
| BL Fund Selection Altern Strategies B | LU1526088379 | -0,82% | -0,90% | 0,40% | 9,58% | 5,76% | 5,71% | -4,18% |
| Berenberg Guardian M A | DE000A3ERMA3 | -0,89% | -0,24% | -1,34% | 1,82% | -1,73% | ||
| BSF ESG Fixed Income Strategies A2 € | LU0438336264 | -0,91% | -1,03% | -0,12% | 11,50% | 9,52% | 2,65% | -1,97% |
| Carmignac Abs Return Europe A € acc | FR0010149179 | -0,93% | -0,30% | 1,35% | 5,25% | -4,19% | 5,47% | -3,99% |
| Amundi Chenavari Credit I € | IE00BWFRBY02 | -1,03% | -1,20% | -0,96% | 14,23% | 11,81% | 1,87% | -1,30% |
| Pax ESG Ertrag R | DE000A2DJU04 | -1,10% | -0,13% | 0,47% | 6,22% | -1,24% | 2,45% | -2,66% |
| Candriam Index Arbitrage C | FR0010016477 | -1,16% | -0,29% | 0,06% | 5,81% | 7,25% | 1,27% | -1,27% |
| U ACCESS (I) Brigade Credit L/S B € | IE000XKIFLG5 | -1,17% | -1,99% | -1,62% | 13,15% | 2,69% | -1,63% | |
| ansa global Q opportunities P | LU0995674651 | -1,22% | -4,30% | 2,58% | 22,91% | 10,10% | 11,46% | -8,18% |
| Morgan St. European Fixed Inc Opp A | LU1109965605 | -1,25% | -1,18% | -0,76% | 11,70% | 2,76% | 3,06% | -2,30% |
| CCP North America L/S Equity € Inst CPS | IE00BG08P667 | -1,51% | -3,54% | -14,78% | -20,64% | 15,89% | 21,80% | -18,08% |
| B & M Leveraged Equity Fund | LI0009024717 | -1,70% | -4,26% | -0,79% | 18,01% | 29,62% | 13,24% | -8,19% |
| C-Quadrat ARTS FX Mean Reversion R | DE000A41ED02 | -1,72% | -2,39% | |||||
| AIF Max Flexible € | LI0433340762 | -1,79% | -0,10% | -7,15% | 5,99% | -7,42% | ||
| CooperCreek Part NAm L/SEq € Retail | IE00BG08NP17 | -1,86% | -3,58% | -15,22% | -21,67% | 13,59% | 21,81% | -18,15% |
| NB Euro Bond Abs Ret € A acc | IE000FWTH1G0 | -1,94% | -1,75% | -1,46% | 3,54% | -2,68% | ||
| Allianz Credit Opportunities Plus AT € | LU2002383896 | -2,06% | -1,05% | -2,08% | 17,16% | 9,88% | 2,36% | -2,04% |
| ADR Managed Futures SI | DE000A3E18Q4 | -2,18% | -0,85% | 2,57% | 8,25% | -5,71% | ||
| CT (L) Global Abs Return Bond I Acc € | LU1572610373 | -2,30% | -1,78% | -1,17% | 11,65% | 4,85% | 2,91% | -2,28% |
| BNY Mellon Adaptive Risk Overlay €-h acc | IE000KRK3WL7 | -2,31% | 0,84% | |||||
| Invesco Multi-Sector Credit A € acc | LU0102737144 | -2,38% | -2,47% | -1,60% | 13,60% | 0,53% | 3,25% | -2,27% |
| CPR Invest Defensive A Acc | LU1203018533 | -2,46% | -0,50% | -2,19% | 8,18% | 2,18% | 8,12% | -6,79% |
| Gamma Plus R | DE000A2PYPV6 | -2,61% | -0,90% | -2,79% | 0,94% | 1,79% | 2,27% | -2,60% |
| Candriam Abs Ret Eq Market Neutral C acc | LU1819523264 | -2,66% | -2,90% | -0,50% | 3,18% | 6,20% | 4,19% | -2,89% |
| Aquantum Active Range Seed S | DE000A2QSF49 | -2,68% | 0,03% | -2,13% | 2,92% | 23,77% | 6,61% | -5,22% |
| MainFirst Absolute Ret Multi Asset A | LU0864714000 | -2,94% | -4,77% | 3,01% | 37,85% | 19,08% | 14,01% | -9,94% |
| DNCA Invest One A | LU0641745921 | -3,06% | -0,04% | -7,44% | -2,30% | 1,68% | 5,52% | -8,66% |
| BSF UK Equity Abs Return A2 £ | LU1430596186 | -3,38% | 0,70% | -1,66% | 2,39% | 14,06% | 5,86% | -6,23% |
| DNB TMT Long/Short Equities A € | LU0547714526 | -3,54% | -4,10% | -1,24% | 11,98% | 34,76% | 16,88% | -12,62% |
| UBAM Absolute Ret Fixed Inc APC € | LU1088683765 | -3,60% | -3,16% | -3,07% | 8,33% | 1,00% | 4,82% | -3,49% |
| BSF European Absolute Return A2 € | LU0411704413 | -3,78% | 0,07% | -2,56% | 4,70% | 5,53% | 6,78% | -5,58% |
| FS Toucan Absolute Credit S € inc | LU2858698389 | -4,66% | -3,54% | -3,31% | ||||
| Finreon Golden Income C | DE000A41L6U2 | -4,90% | -1,45% | |||||
| UniInstitutional Commodities Select | LU2547597836 | -4,98% | -4,00% | 14,14% | 18,33% | -8,64% | ||
| WT Short USD Long € JE | JE00B3SBYQ91 | -5,02% | -2,93% | -5,47% | 3,83% | -10,46% | 4,94% | -4,49% |
| Bellevue Global Macro HB CHF | LU0513479864 | -5,23% | -2,82% | -5,32% | 10,17% | 6,41% | 8,83% | -6,51% |
| JHH Pan European Absolute Return A1 € | LU0264597450 | -5,72% | -3,15% | -3,47% | 15,69% | 9,44% | 10,44% | -8,60% |
| Exane Pleiade A | LU0616900691 | -6,31% | -4,31% | 7,26% | 8,18% | 4,47% | -6,34% | |
| Nordea-1 Dynamic Rates Opp BP € | LU2643719961 | -6,74% | -2,65% | -2,93% | 5,67% | -4,64% | ||
| SGAIA SEG US Equity C $ Acc | LU2528124667 | -7,54% | -4,05% | -11,15% | -3,71% | 10,25% | -11,15% | |
| Castell Concept P-22-R | DE000A2PMXT9 | -7,92% | 1,31% | -2,36% | -10,25% | -6,64% | 9,78% | -10,59% |
| U Access L/S Japan CorpGov AEPC $ cap | LU2187689620 | -9,62% | 0,60% | -12,06% | -13,55% | 4,48% | -12,17% | |
| Options Premium Optimizer € | LI0337149566 | -9,73% | -1,19% | -10,49% | -5,54% | -3,12% | 14,73% | -16,03% |
| Pictet TR Corto Europe HP CHF | LU0496443374 | -10,64% | -3,41% | -9,05% | -9,81% | -3,86% | 8,46% | -8,10% |
| Exane Overdrive A | LU0923609035 | -14,65% | -2,08% | -12,60% | 6,46% | 8,09% | 8,19% | -14,45% |
| Austrian Eco CENSEO Prec Metals AIF € | LI1403619219 | -18,24% | -9,63% | 6,35% | 35,12% | -29,57% |
Value-Chance
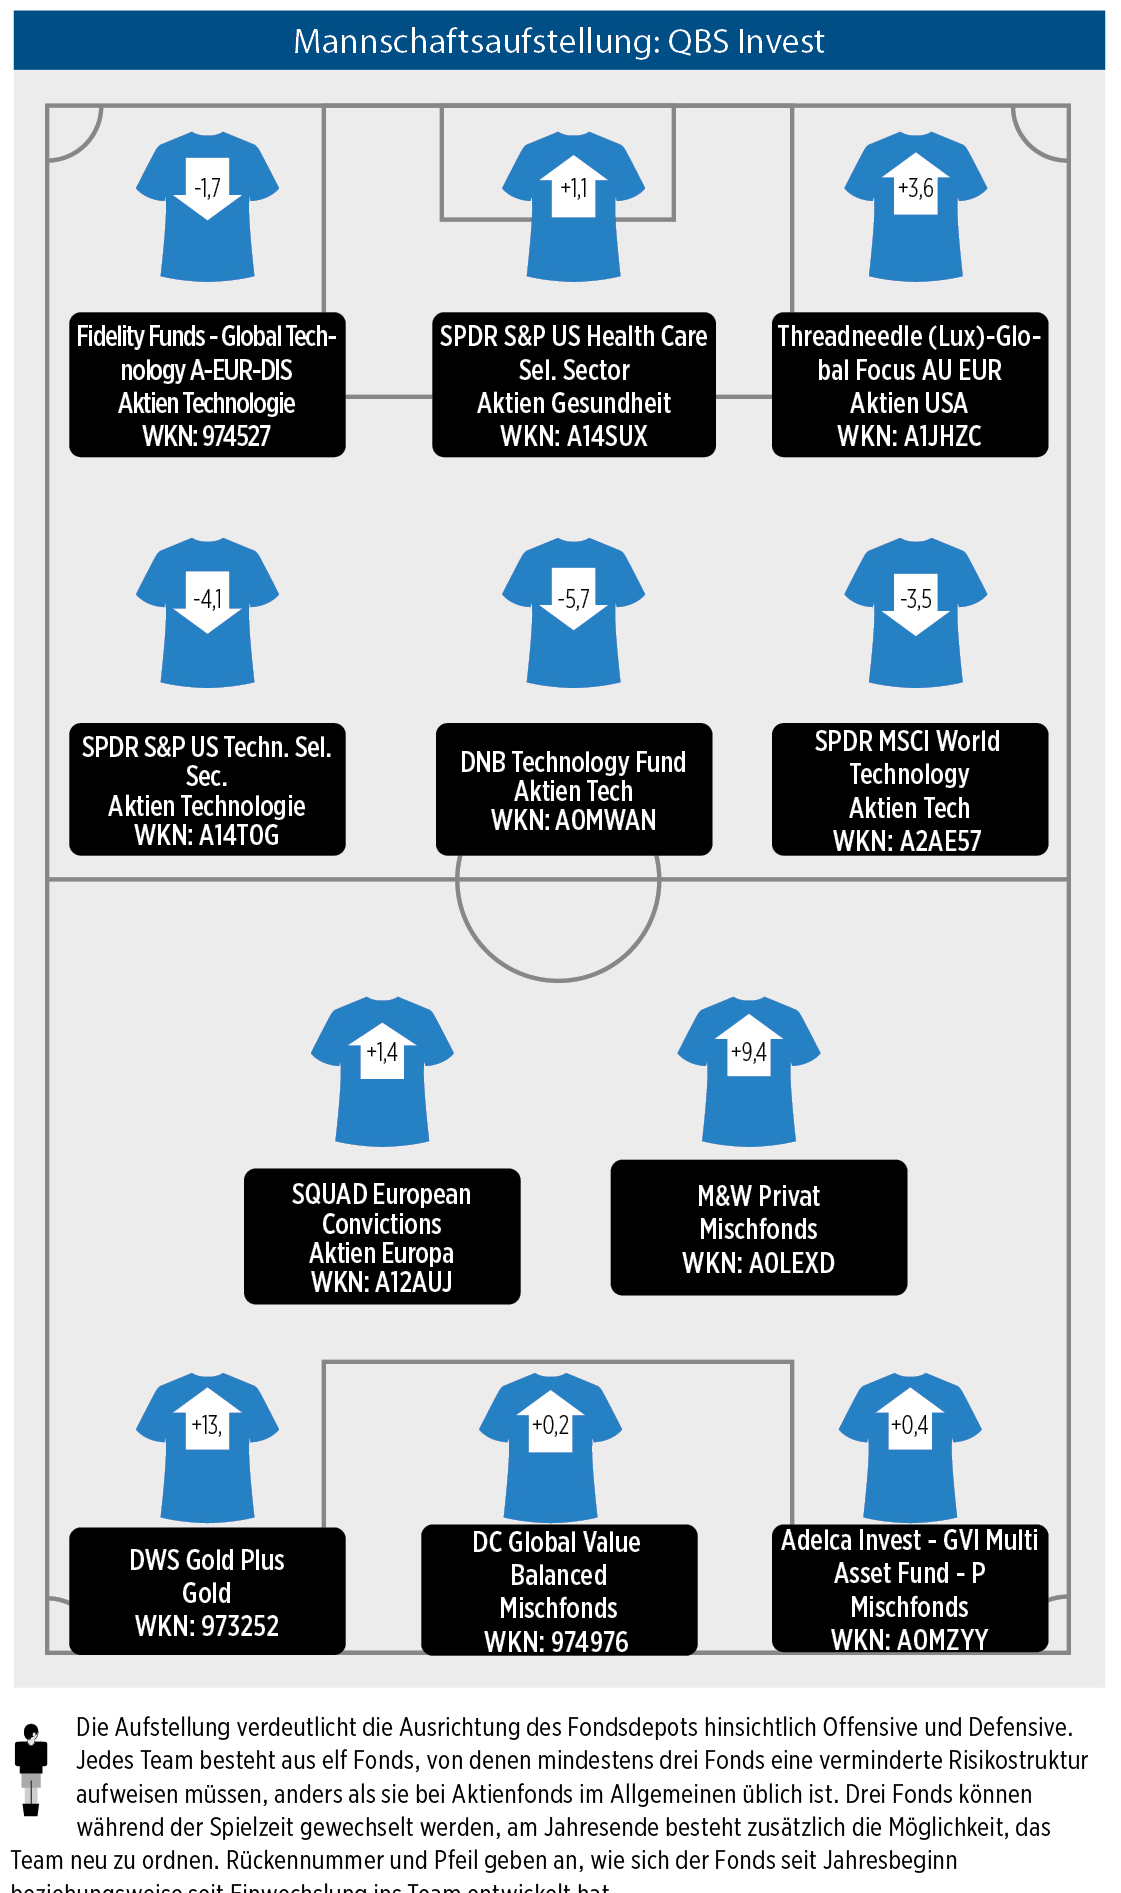
EXOR: ein Zehner für 4,50 Euro
„Ein Angebot, Zehn-Euro-Scheine für 4 Euro 50 das Stück kaufen zu können, würde wohl jeder mit gutem Grund ablehnen. An der Börse gibt es allerdings höchst seriöse Offerten dieser Art. Die Beteiligungsgesellschaft EXOR der italienischen Industriellenfamilie Agnelli stellt eine solche dar. EXOR besitzt Beteiligungen an Ferrari, Philips, Stellantis, CNH und vielen mehr. Der sogenannte Net-Asset-Value (NAV) je Aktie betrug Ende Juni 158 Euro, der aktuelle Aktienkurs von EXOR aber 71 Euro, ein Abschlag von 55 Prozent. Das fähige Management um John Elkann steigerte seit dem Börsengang von EXOR im März 2009 den NAV um 15,5 Prozent pro Jahr und damit deutlich stärker als der MSCI Weltindex abwarf. Teuer gewordene Beteiligungen werden verkauft, sogar bei der Kernbeteiligung Ferrari wurde nahe des Höchststandes ein Teil mit zehnfachem Gewinn veräußert. Das Unternehmen hat geringe Verbindlichkeiten und rund vier Milliarden Euro in der Kasse für weitere Übernahmen. Der niedrige Börsenkurs von EXOR wird für Aktienrückkäufe genutzt und die Aktionäre werden halbjährlich sehr transparent informiert. Weitere gute Gründe für ein Investment in diesem Vorzeigeunternehmen."
Felix Schleicher durfte im Rahmen seiner Tätigkeit André Kostolany noch über Jahre erleben und schöpft heute aus dem enormen Erfahrungsschatz des Altmeisters.
Hinweis laut § 34b WpHG: Der Autor ist in den besprochenen Wertpapieren entweder investiert oder erwägt ein Engagement. Die in dem Artikel enthaltenen Angaben stellen keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar.
FONDS TOPS
Franklin FTSE Korea ETF | IE00BHZRR030 | 105,62% | 5,15% | 156,90% | 224,01% | 172,19% | 72,92% | -27,77% |
SISF Taiwanese Equity $ A acc | LU0270814014 | 105,54% | 5,92% | 125,26% | 211,05% | 197,58% | 46,45% | -13,40% |
iShares MSCI Global Semiconductors ETF $ | IE000I8KRLL9 | 102,90% | 16,06% | 129,89% | 292,75% | 349,99% | 54,35% | -21,43% |
Global X AI Semi & Quantum ETF $ acc | IE0000ZL1RD2 | 102,12% | 15,48% | |||||
Xtrack MSCI Korea ETF 1C | LU0292100046 | 100,06% | 5,46% | 150,54% | 216,77% | 162,75% | 73,39% | -28,46% |
HSBC MSCI KOREA Capped ETF | IE00B3Z0X395 | 100,00% | 5,35% | 150,99% | 218,13% | 164,24% | 73,19% | -28,53% |
HSBC NASDAQ Global Semiconductor ETF $ | IE000YDZG487 | 98,18% | 14,82% | 127,14% | 307,12% | 53,72% | -20,76% | |
Amundi MSCI Korea ETF Acc | LU1900066975 | 96,71% | 4,39% | 150,14% | 211,78% | 154,72% | 73,63% | -28,41% |
VanEck Semiconductor ETF $ acc | IE00BMC38736 | 95,52% | 16,84% | 114,64% | 301,67% | 381,70% | 49,04% | -20,05% |
Barings Korea Trust £ acc | GB0000840719 | 94,71% | 9,71% | 129,69% | 211,65% | 143,56% | 50,17% | -20,53% |
| Kurzname | ISIN | tgl. Perf. 1 Jahr | tgl. Perf. 1 Monat | tgl. Perf. seit 1.1. | tgl. Perf. 3 Jahre | tgl. Perf. 5 Jahre | Volatilität 1 Jahr | Max Drawdown 1 Jahr |
|---|---|---|---|---|---|---|---|---|
| Franklin FTSE Korea ETF | IE00BHZRR030 | 144,28% | -1,48% | 91,64% | 183,46% | 143,62% | 72,92% | -27,77% |
| HSBC MSCI KOREA Capped ETF | IE00B3Z0X395 | 139,75% | -1,80% | 85,76% | 176,63% | 136,15% | 73,19% | -28,53% |
| Xtrack MSCI Korea ETF 1C | LU0292100046 | 139,34% | -1,73% | 85,89% | 175,46% | 134,91% | 73,39% | -28,46% |
| Amundi MSCI Korea ETF Acc | LU1900066975 | 138,35% | -1,13% | 87,51% | 180,54% | 138,96% | 73,63% | -28,41% |
| iShares MSCI Global Semiconductors ETF $ | IE000I8KRLL9 | 120,51% | -5,03% | 80,62% | 243,29% | 283,97% | 54,35% | -21,43% |
| HSBC NASDAQ Global Semiconductor ETF $ | IE000YDZG487 | 118,43% | -5,13% | 76,95% | 257,42% | 53,72% | -20,76% | |
| Barings Korea Trust £ acc | GB0000840719 | 114,62% | -0,95% | 78,03% | 168,64% | 116,11% | 50,17% | -20,53% |
| SISF Taiwanese Equity $ A acc | LU0270814014 | 112,77% | 0,80% | 92,31% | 183,45% | 169,05% | 46,45% | -13,40% |
| VanEck Semiconductor ETF $ acc | IE00BMC38736 | 111,40% | -4,91% | 74,83% | 256,69% | 314,84% | 49,04% | -20,05% |
| ARK Genomic Revolution ETF $ acc | IE000O5M6XO1 | 101,46% | 17,49% | 80,18% | 40,75% | -13,46% |
| DigiTrends Aktienfonds A | DE000A0YAEH5 | 48,75% | 4,21% | 60,23% | 64,99% | 51,47% | 22,30% | -8,11% |
| GS&P Fonds Family Business R | LU0179106983 | 37,03% | -2,25% | 36,70% | 52,64% | 41,71% | 30,72% | -5,62% |
| Global X European SuperDiv ETF € dis | IE00082MOBL9 | 28,79% | 0,95% | 31,99% | 13,29% | -5,87% | ||
| Amundi Stoxx Europe SelDiv 30 ETF dis | LU1812092168 | 20,02% | -2,27% | 31,05% | 96,33% | 91,46% | 11,03% | -3,94% |
| Quoniam European Equities A dis | LU0374936432 | 17,99% | -0,53% | 24,74% | 74,54% | 88,34% | 12,64% | -6,66% |
| WT Europe Value ETF € Acc | IE0005HNE843 | 17,92% | -3,25% | |||||
| Evli Europe B | FI0008802046 | 17,83% | -2,74% | 23,51% | 37,38% | 33,14% | 14,63% | -7,09% |
| iShares STOXX Europe Sel. Divid. 30 (DE) | DE0002635299 | 17,38% | -4,31% | 27,95% | 93,61% | 89,90% | 11,04% | -4,00% |
| Digital Stars Europe Acc | LU0090784017 | 17,35% | -2,53% | 23,80% | 77,35% | 38,96% | 14,80% | -8,07% |
| Amundi Italy MIB ESG ETF € Acc | LU1681037518 | 16,51% | -2,77% | 22,56% | 101,90% | 140,19% | 15,06% | -7,27% |
Kurzname | ISIN | tgl. Perf. seit 1.1. | tgl. Perf. 1 Monat | tgl. Perf. 1 Jahr | tgl. Perf. 3 Jahre | tgl. Perf. 5 Jahre | Volatilität 1 Jahr | Max Drawdown 1 Jahr |
|---|---|---|---|---|---|---|---|---|
MA Rogers Intern. Commodity Index ETF | LU0249326488 | 49,05% | 9,50% | 51,72% | 38,58% | 93,65% | 23,66% | -10,24% |
DWS Invest Enh Commodity Strategy IC | LU1881476821 | 42,13% | 10,16% | 54,19% | 47,96% | 80,40% | 23,49% | -10,87% |
Invesco BB Commodity ETF Acc | IE00BD6FTQ80 | 39,51% | 7,78% | 49,44% | 42,42% | 80,30% | 19,31% | -9,46% |
WT Broad Commodities ETF $ acc | IE00BKY4W127 | 39,36% | 7,83% | 49,65% | 43,24% | 19,43% | -9,52% | |
L&G All Commodities ETF $ Acc | IE00BF0BCP69 | 39,23% | 8,73% | 47,23% | 42,27% | 80,16% | 19,47% | -9,46% |
L&G MS Enh Commodities ETF $ Acc | IE00BFXR6159 | 37,78% | 8,47% | 36,95% | 28,84% | 93,66% | 17,62% | -8,41% |
Invesco BB Commodity Ex-Agricultur ETF A | IE00BYXYX521 | 37,11% | 7,13% | 53,67% | 54,50% | 84,18% | 21,46% | -9,36% |
Amundi Bloomb Eq-w Comm exAgri ETF Acc | LU1829218749 | 37,07% | 7,31% | 62,00% | 67,12% | 113,77% | 19,35% | -10,97% |
Pimco Commodity Real Ret E $ acc | IE00B1D7YH97 | 36,78% | 6,13% | 44,80% | 39,60% | 69,00% | 18,32% | -9,49% |
GAM Galena Commodities B $ | LU0244125711 | 36,66% | 9,73% | 46,44% | 33,86% | 67,64% | 19,60% | -11,44% |
| Amundi Bloomb Eq-w Comm exAgri ETF Acc | LU1829218749 | 56,13% | 3,60% | 35,34% | 63,80% | 103,45% | 19,35% | -10,97% |
| DWS Invest Enh Commodity Strategy IC | LU1881476821 | 51,29% | 3,01% | 40,32% | 46,59% | 69,56% | 23,49% | -10,87% |
| SafePort Physical Silver 95+ | LI0103770090 | 50,56% | -4,30% | -12,87% | 134,04% | 155,40% | 80,43% | -50,33% |
| MA Rogers Intern. Commodity Index ETF | LU0249326488 | 49,71% | 3,84% | 46,19% | 37,18% | 82,69% | 23,66% | -10,24% |
| LBBW Rohstoffe 1 R | DE000A0NAUG6 | 48,23% | 2,39% | 34,76% | 63,18% | 69,75% | 15,36% | -8,54% |
| Vontobel Non-Food Commodity B $ acc | LU1106544643 | 45,23% | 3,37% | 35,56% | 36,19% | 51,12% | 15,62% | -8,41% |
| WT Broad Commodities ETF $ acc | IE00BKY4W127 | 45,17% | 2,21% | 38,22% | 44,46% | 19,43% | -9,52% | |
| Invesco BB Commodity Ex-Agricultur ETF A | IE00BYXYX521 | 45,11% | 4,21% | 33,78% | 51,33% | 74,43% | 21,46% | -9,36% |
| L&G All Commodities ETF $ Acc | IE00BF0BCP69 | 45,06% | 4,04% | 37,23% | 42,61% | 71,04% | 19,47% | -9,46% |
| iShares Diversif. Commodity Swap (DE) | DE000A0H0728 | 44,79% | 2,50% | 35,44% | 41,85% | 68,32% | 18,34% | -9,57% |
| Schoellerbank Kurzinvest A | AT0000944806 | 1,93% | 0,21% | 2,55% | 4,86% | 6,61% | 0,17% | 0,00% |
| Lyxor Smart Overnight Return IE € | LU1190418134 | 1,88% | 0,23% | 2,49% | 9,88% | 12,40% | 0,06% | 0,00% |
| Amundi Smart Overnight Return ETF € acc | LU1190417599 | 1,86% | 0,23% | 2,47% | 9,81% | 12,32% | 0,06% | 0,00% |
| iShares € ON Rate Swap ETF € Acc | IE0005RKXDO7 | 1,84% | 0,24% | |||||
| Ossiam Serenity Euro ETF 1C € | LU2898088419 | 1,83% | 0,23% | 2,41% | 0,07% | 0,00% | ||
| DWS Institutional ESG Pension Float Yld | LU0193172185 | 1,83% | 0,23% | 2,37% | 9,70% | 11,48% | 0,11% | 0,00% |
| Invesco EUR Overnight Return Swap ETF Ac | IE000YPOHA39 | 1,80% | 0,22% | |||||
| AXA IM Euro 6M I Cap € | FR0010950063 | 1,79% | 0,18% | 2,35% | 9,99% | 12,31% | 0,21% | 0,00% |
| DWS Institutional ESG Pension Flex Yield | LU0224902659 | 1,78% | 0,22% | 2,32% | 9,57% | 11,18% | 0,11% | 0,00% |
| DWS Euro Flexizins NC € | DE0008474230 | 1,71% | 0,17% | 2,27% | 10,36% | 11,87% | 0,25% | -0,01% |