Gleiches Kreditrisiko, andere Währung

Auch wenn die Prämien für Kreditausfallversicherungen (Credit Default Swaps, CDS) zuletzt spürbar angestiegen sind, gilt ein Ausfall Frankreichs weiterhin als sehr unwahrscheinlich
30.10.2026 | 08:14 Uhr
Trotzdem lohnt sich ein genauerer Blick darauf, wie sich Investoren gegen das Risiko europäischer Staaten absichern. Dabei zeigt sich: Die Währung, in der eine Absicherung notiert, ist alles andere als ein Detail.
DIE AUSGANGSLAGEVon der Euro-Krise zu Frankreich
Während der Euro-Schuldenkrise 2010 bis 2012 wurden CDS auf europäische Staaten einem breiteren Publikum bekannt. Sie galten damals wahlweise als Frühwarnsystem oder als Brandbeschleuniger. Mit Griechenland kam es 2012 zum ersten Credit Event eines Euro-Staates. Für Italien, Spanien und Portugal stiegen die Absicherungskosten auf Niveaus, die man bis dahin nur von Schwellenländern kannte.
Vierzehn Jahre später rückt ausgerechnet ein Kernland in den Fokus. Am 23. Oktober stieg die Fünfjahres-Notierung der CDS auf Frankreich auf 105 Basispunkte. Der Renditeabstand zu Bundesanleihen erreichte zeitweise über 170 Basispunkte, so viel wie seit 2012 nicht mehr. Die Gründe sind bekannt: Die Schuldenquote liegt bei rund 119 %, die Ratingagentur Scope hat Frankreich auf A+ herabgestuft und vor der Präsidentschaftswahl im kommenden Jahr wachsen die Sorgen um das Haushaltsdefizit. Zwar ist Frankreich von einem Ausfall derzeit weit entfernt, dennoch lenkt die Diskussion den Blick auf eine Eigenheit des Marktes für Staaten-CDS.
Der MechanismusGleiche Spielregeln, andere Währung: Was Staaten-CDS in EUR und USD unterscheidet
CDS auf europäische Staaten werden traditionell in USD gehandelt, parallel gibt es aber auch Kontrakte in EUR. Bei einem Credit Event sind die Spielregeln für beide gleich: Das ISDA Determinations Committee stellt das Kreditereignis fest und eine Auktion ermittelt den Restwert (Final Price) in Prozent des Nominals. Der Unterschied liegt allein darin, in welcher Währung die Entschädigung ausgezahlt wird.
Genau das ist entscheidend. Fällt ein großes Euro-Land aus, wird der EUR im selben Moment voraussichtlich deutlich abwerten. Eine Zahlung in USD ist dann mehr wert als eine Zahlung in EUR. Der Markt preist das entsprechend ein: EUR-CDS notieren in der Regel unter ihren USD-Pendants. Die Differenz, der sogenannte Quanto-Spread, verrät implizit, welche Euro-Abwertung der Markt für den Ausfallzeitpunkt erwartet. Näherungsweise gilt:
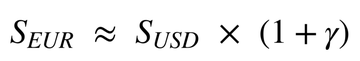
Wobei γ der vom Markt erwartete relative Sprung von EUR/USD zum Ausfallzeitpunkt ist (γ<0 entspricht einer EUR-Abwertung).
Das BeispielPrämie und Auszahlung bei Währungsabwertung
Ein vereinfachtes Beispiel macht das greifbar. Ein EUR-Investor hält 10 Mio. EUR französiche Staatsanleihen zu par. Bei Abschluss des CDS gilt:
Fonds:
XAIA Credit Basis II – LU0462885301 / LU0946790796
XAIA Credit Debt Capital – LU0644384843 (I) / LU0946790952
Gesellschaft:
XAIA Investment GmbH
Diesen Beitrag teilen: