

Mit KI zu besseren Aktienrenditen

David Wright, Head of Quantitative Investments bei Pictet Asset Management, erläutert die jüngsten Fortschritte im Bereich der künstlichen Intelligenz (KI), die dazu beitragen, dass sich quantitative Strategien zu einer neuen Generation von Anlagestrategien entwickeln.
06.10.2026 | 06:00 Uhr
Anleger, die sich fragen, ob KI das Potenzial hat, die Renditen zu verbessern, finden die Antwort bei quantitativen Aktienanlagen. Dank der beispiellosen Rechenleistung dieser Technologie können Investmentmodelle immer komplexere Beziehungen zwischen immer mehr Datenreihen aufspüren.
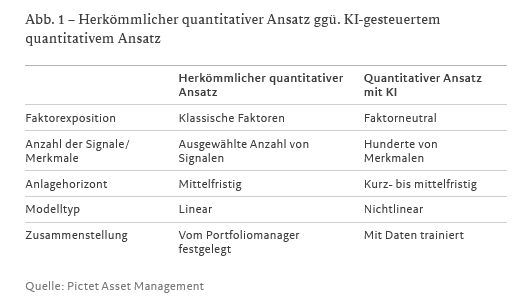
Traditionelle quantitative Ansätze beschränken sich in der Regel auf die Analyse einer relativ kleinen Anzahl von Markteffekten, die zu vorübergehenden Fehlbewertungen führen. Dies ermöglicht dann ein Investment in breitere Markttreiber, die auch als Faktoren bezeichnet werden, zum Beispiel Value oder Momentum.
Die KI greift diesen Ansatz auf, erweitert ihn jedoch und ermöglicht Portfoliomanagern, Hunderte potenzieller Signale und Merkmale in höherer Frequenz zu analysieren. Diese werden aus Daten generiert, bei denen es sich um Geschäftsabschlüsse, Aktienkurse, Analystenberichte, Pressemeldungen sowie kurz- und langfristige Reaktionen der Investoren auf neue Informationen handeln kann. Und das ist nur ein Bruchteil des Datenspektrums.
KI kann einen besseren Einblick in die Faktoren der Aktienkursentwicklung geben
Die KI kann viel komplexere Zusammenhänge im Datenpool erfassen, was weitaus tiefere Einblicke in die treibenden Faktoren der Aktienkurse ermöglicht. Die Fähigkeit, komplexere, nichtlineare Beziehungen zu erkennen, erhöht die Wahrscheinlichkeit deutlich, Zusammenhänge zwischen Datenreihen zu finden.
In einem traditionellen quantitativen Modell würde beispielsweise die Heraufstufung eines Unternehmens durch einen Analysten darauf hindeuten, dass sich die Aktie besser entwickeln wird. Es gibt jedoch viele Gründe, warum eine solche Korrelation in bestimmten Fällen nicht zutrifft oder nicht rechtzeitig erkannt wird, um Alpha zu generieren.
Ein nichtlineares Machine-Learning-Modell, das mit historischen Daten trainiert wird, kann die Beziehungen identifizieren, die uns sagen, wann eine Analystenheraufstufung die zukünftige Outperformance am besten vorhersagen würde. Dies könnte daran liegen, dass es eine grosse Bandbreite an Analystenprognosen gibt, dass die betreffende Prognose ein Ausreisser ist oder dass das Timing eine Rolle spielt – etwa wenn das Unternehmen demnächst seine Ergebnisse veröffentlicht. Wenn die Aktie in grossem Stil von Hedgefonds geshortet wird, könnte das Modell erkennen, dass es wahrscheinlich zu einem Short Squeeze kommt, der zu einem weitaus dramatischeren Anstieg der Aktienkurse führt, als es die Analystenheraufstufung rechtfertigen würde. Es gibt potenziell Zehntausende dieser „konditionierenden“ nichtlinearen Beziehungen zwischen traditionellen Finanzdatensätzen, die zusätzliches Alpha generieren können.
KI hilft, faktorneutrale Renditen zu erzielen
Dieser viel komplexere Rahmen ermöglicht es den Portfoliomanagern, die aktienspezifischen Effekte zu isolieren, die den Aktienkurs beeinflussen. Zu diesem Zweck filtern sie eine Vielzahl gemeinsamer Faktoren (Markt, Sektor, Region, Branche, Land, Stile, Wirtschaftsexposure) aus der Performance der einzelnen Aktien heraus. Auf diese Weise können sie reines unternehmensbezogenes Alpha identifizieren und extrahieren.
Im Laufe der Zeit entwickeln sich die Algorithmen weiter und sind in der Lage, die sich verändernde Wirtschafts- und Marktdynamik zu verstehen und neue Datenreihen einzubeziehen.
Um jedoch dauerhaft effektiv zu sein, brauchen KI-gesteuerte Modelle Menschen, die die Investmentparameter festlegen.
Magie des Zinseszinseffekts: Zusätzliches Alpha im Laufe der Zeit
Da diese Parameter das Risiko begrenzen, limitieren sie auch die Höhe des Alpha, das die Strategie generiert. Doch selbst bei einem noch so kleinen Alpha schlägt der Zinseszinseffekt stark zu Buche. Und angesichts dessen, dass die erwarteten Aktienrenditen vor dem Hintergrund hoher Bewertungen nach mehreren Spitzenjahren auf einen mittleren einstelligen Prozentsatz sinken werden, machen selbst ein bis zwei Prozentpunkte Alpha über einen mittleren bis längeren Zeitraum einen Unterschied. Wenn wir beispielsweise von einer hypothetischen Rendite am globalen Aktienmarkt von rund 7% pro Jahr in den nächsten zehn Jahren und einer angenommenen Outperformance von 1,5 Prozentpunkten pro Jahr nach Abzug von Gebühren ausgehen. Nach den starken Aktienrenditen der vergangenen Jahre erwartet die Pictet Asset Management Strategy Unit für globale Aktien in den nächsten zehn Jahren nur noch eine Rendite von rund 7% pro Jahr ausgehen,könnte der Zinseszinseffekt zu einem kumulierten Unterschied von rund 30% führen. USD 100 000 würden bei einer jährlichen Rendite von 7% nach zehn Jahren auf USD 196 000 anwachsen. Bei einer Rendite von 8,5% pro Jahr wären es USD 226 000.
Welche Vorteile bieten die KI-gestützten Enhanced-Index-Strategien von Pictet Asset Management für Portfolios?
Unser Angebotsspektrum an KI-gestützten quantitativen Aktienstrategien nutzt die Skalierbarkeit und Effizienz von KI für die Titelauswahl mit dem Ziel, bei einem niedrigen Tracking Error höhere Renditen als der Index zu erzielen.
Aber im Gegensatz zu aktiv gemanagten Strategien – die ebenfalls darauf abzielen, den Markt zu übertreffen – sind für unseren KI-Ansatz weniger Menschen nötig, sodass die Verwaltungskosten geringer sind. Im Allgemeinen kostet unser KI-Ansatz kaum mehr als eine passive Strategie, trotz der Expertise, die für den Aufbau und die Pflege des Modells erforderlich ist.
Was macht unseren KI-Ansatz so besonders?
Unsere hauseigenen KI-Modelle wurden über viele Jahre von unseren Experten entwickelt, die in der Regel einen Doktortitel in Physik und Mathematik besitzen. Die Modelle wurden mit etwa 400 Merkmalen aus mehreren Datenreihen, die einen Zeitraum von etwa 15 Jahren abdecken, trainiert und dann immer wieder unter verschiedenen wirtschaftlichen Rahmenbedingungen getestet. Der strenge Prozess ist nicht nur darauf ausgelegt, das Prognosepotenzial zu maximieren, sondern auch sicherzustellen, dass die Modelle nicht überangepasst sind, das heisst, dass sie nicht nur unter eng gefassten Bedingungen genaue Ergebnisse liefern, sondern auch in einem sich verändernden wirtschaftlichen Umfeld funktionieren.
Marketingkommunikation
Die im vorliegenden Dokument enthaltenen Informationen und Daten stellen in keinem Fall ein Kauf- oder Verkaufsangebot oder eine Aufforderung zur Zeichnung von Wertpapieren oder Finanzinstrumenten oder -dienstleistungen dar.
Die für die Erstellung dieses Dokuments verwendeten Informationen stammen aus Quellen, die als zuverlässig gelten, allerdings kann keine Garantie bezüglich ihrer Richtigkeit oder Vollständigkeit gegeben werden. Die hier wiedergegebenen Informationen, Meinungen und Einschätzungen spiegeln eine Beurteilung zum Veröffentlichungsdatum wider und können ohne besondere Mitteilung geändert werden. Dieses Dokument enthält keine hinreichenden Informationen, um als Grundlage für Anlageentscheidungen oder für die Einschätzung der Vorteile einer Anlage in von Pictet Asset Management angebotenen bzw. vertriebenen Produkten oder Dienstleistungen zu dienen. Pictet Asset Management bietet keine Gewähr, dass die in diesem Dokument erwähnten Wertpapiere für einen bestimmten Anleger geeignet sind, und dieses Dokument sollte nicht als Ersatz für eine unabhängige Beurteilung dienen. Anleger sollten vor jeder Anlageentscheidung abklären, ob diese Anlage in Anbetracht ihrer Finanzkenntnisse und -erfahrung, ihrer Anlageziele und ihrer finanziellen Situation für sie geeignet ist, oder sich professionell beraten lassen. Anleger sollten vor einer Anlage in von Pictet verwalteten Fonds die entsprechende Fondsdokumentation lesen. Die steuerliche Behandlung hängt von der jeweiligen Situation des einzelnen Anlegers ab und kann sich im Laufe der Zeit ändern. Die Wertentwicklung in der Vergangenheit ist kein Indikator für künftige Ergebnisse. Der Wert einer Anlage und die daraus erzielten Erträge können sowohl steigen als auch fallen und sind nicht garantiert. Es ist möglich, dass die Anleger den ursprünglich investierten Betrag nicht zurückerhalten.
Diesen Beitrag teilen: