

Rückenwind für nächste Goldrally: Warum das Edelmetall für Notenbanken und Investoren stark an Bedeutung gewinnt

Hohe Schuldenstände, steigende Zinskosten und die Gefahr fiskalischer Dominanz könnten die Nachfrage institutioneller Investoren nach Gold weiter befeuern. Der zweite Teil einer dreiteiligen Serie über starke strukturelle Treiber des Goldmarkts.
06.11.2026 | 08:00 Uhr
In einem Punkt steht Deutschland international tatsächlich noch glänzend da. Keine andere Nation in der Welt außer den USA besitzt so große Goldreserven. Doch auch hier holen andere Länder Schritt für Schritt auf. Denn viele Notenbanken, vor allem aus den Schwellenländern, haben ihre Bestände in den vergangenen Jahren kontinuierlich ausgebaut und gehören mittlerweile zu den wichtigsten Treibern der globalen Goldnachfrage. Zwischen 2022 und 2024 lagen die Käufe des offiziellen Sektors bei über 1.000 Tonnen pro Jahr, verglichen mit durchschnittlich knapp 500 Tonnen zwischen 2013 und 2021. Zwar gingen die Nettokäufe 2025 angesichts des stark gestiegenen Goldpreises auf 863 Tonnen zurück. Im historischen Vergleich bleibt die Nachfrage jedoch außergewöhnlich hoch.
Dabei handelt es sich nicht um taktische Käufe. Vielmehr verfolgen zahlreiche Zentralbanken langfristige Strategien zur Diversifikation ihrer Währungsreserven. Gold spielt in diesen Überlegungen eine besondere Rolle, da es weder vom Kreditrisiko eines Emittenten noch von politischen Entscheidungen einer einzelnen Volkswirtschaft abhängig ist.Für den Markt entsteht dadurch eine vergleichsweise stabile und dauerhafte Nachfragekomponente.
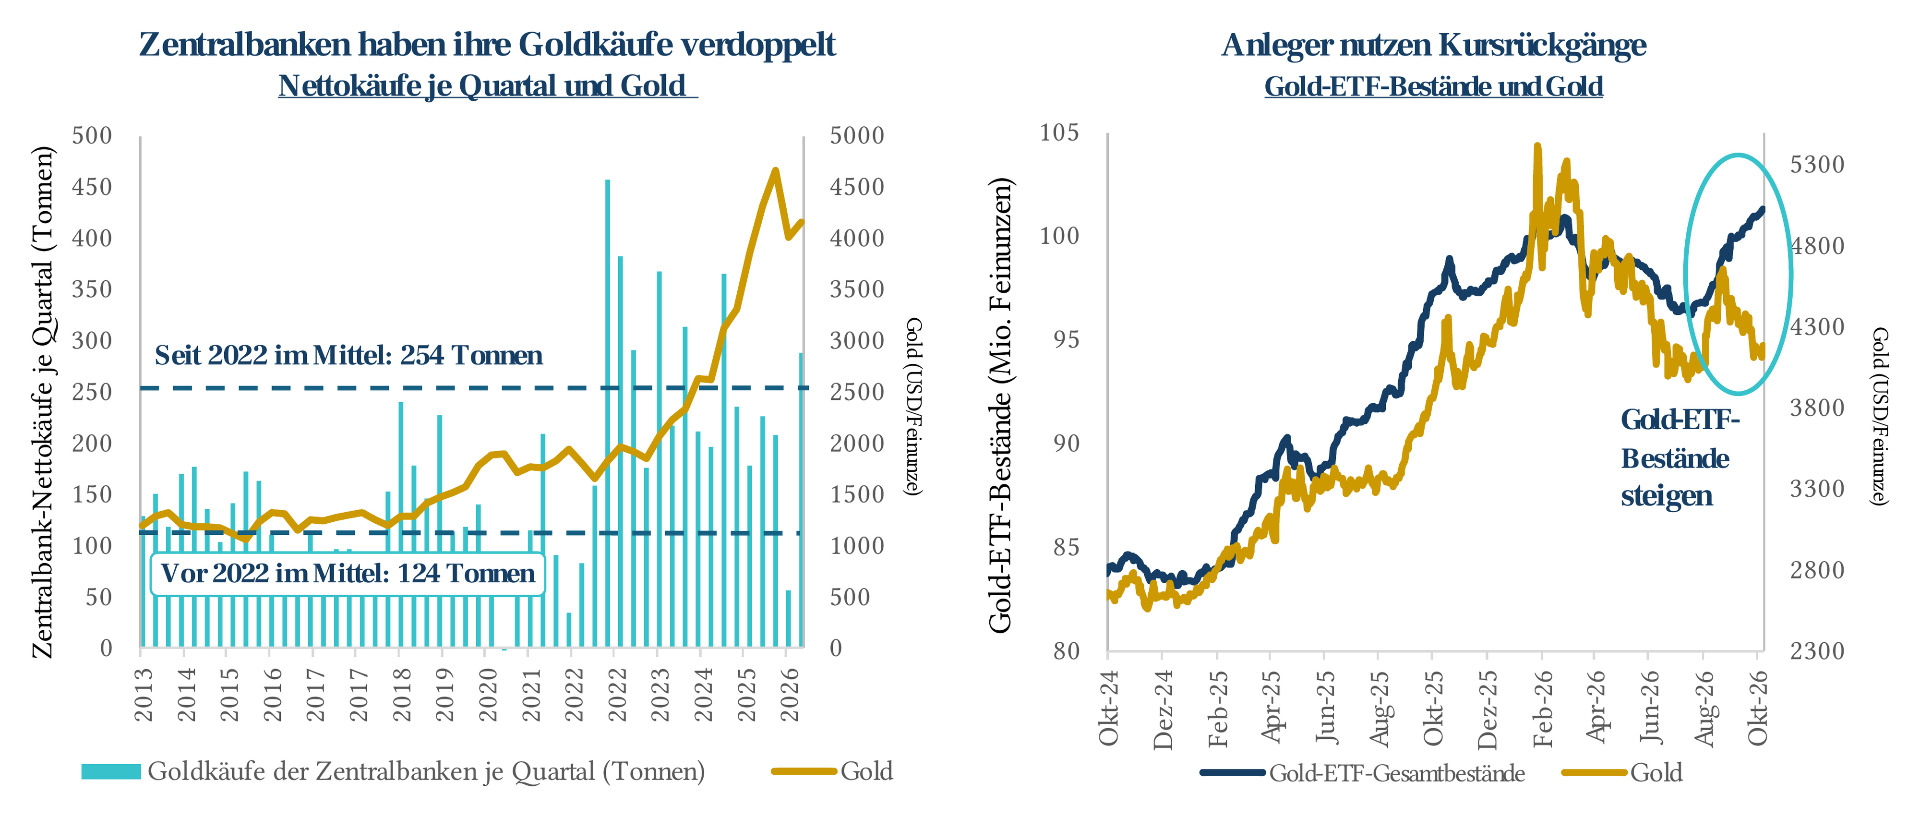
Quellen: Bloomberg, World Gold Council. Datenstand: 9. Oktober 2026.
Die USA stehen vor einer historischen Schuldenherausforderung
Parallel dazu rückt die Entwicklung der Staatsfinanzen zunehmend in den Fokus der Kapitalmärkte. Insbesondere in den Vereinigten Staaten wachsen die Schuldenberge weiter an, während gleichzeitig das Zinsniveau deutlich höher liegt als noch vor wenigen Jahren.
Dadurch steigen die Finanzierungskosten des Staates erheblich. Ein immer größerer Teil des Haushalts muss für Zinszahlungen verwendet werden. Diese Dynamik wirft die Frage auf, wie dauerhaft hohe Realzinsen politisch und wirtschaftlich überhaupt tragfähig sind.
Für Anleger ist dies ein zentraler Punkt. Denn langfristig kann eine Situation entstehen, in der fiskalische Zwänge die geldpolitischen Handlungsspielräume zunehmend einschränken.
Wenn Fiskalpolitik die Geldpolitik dominiert
In der Volkswirtschaftslehre wird dieses Phänomen häufig als fiskalische Dominanz bezeichnet. Gemeint ist ein Umfeld, in dem hohe Staatsschulden die Notenbanken dazu zwingen könnten, finanzielle Stabilität stärker zu gewichten als die konsequente Bekämpfung von Inflation.
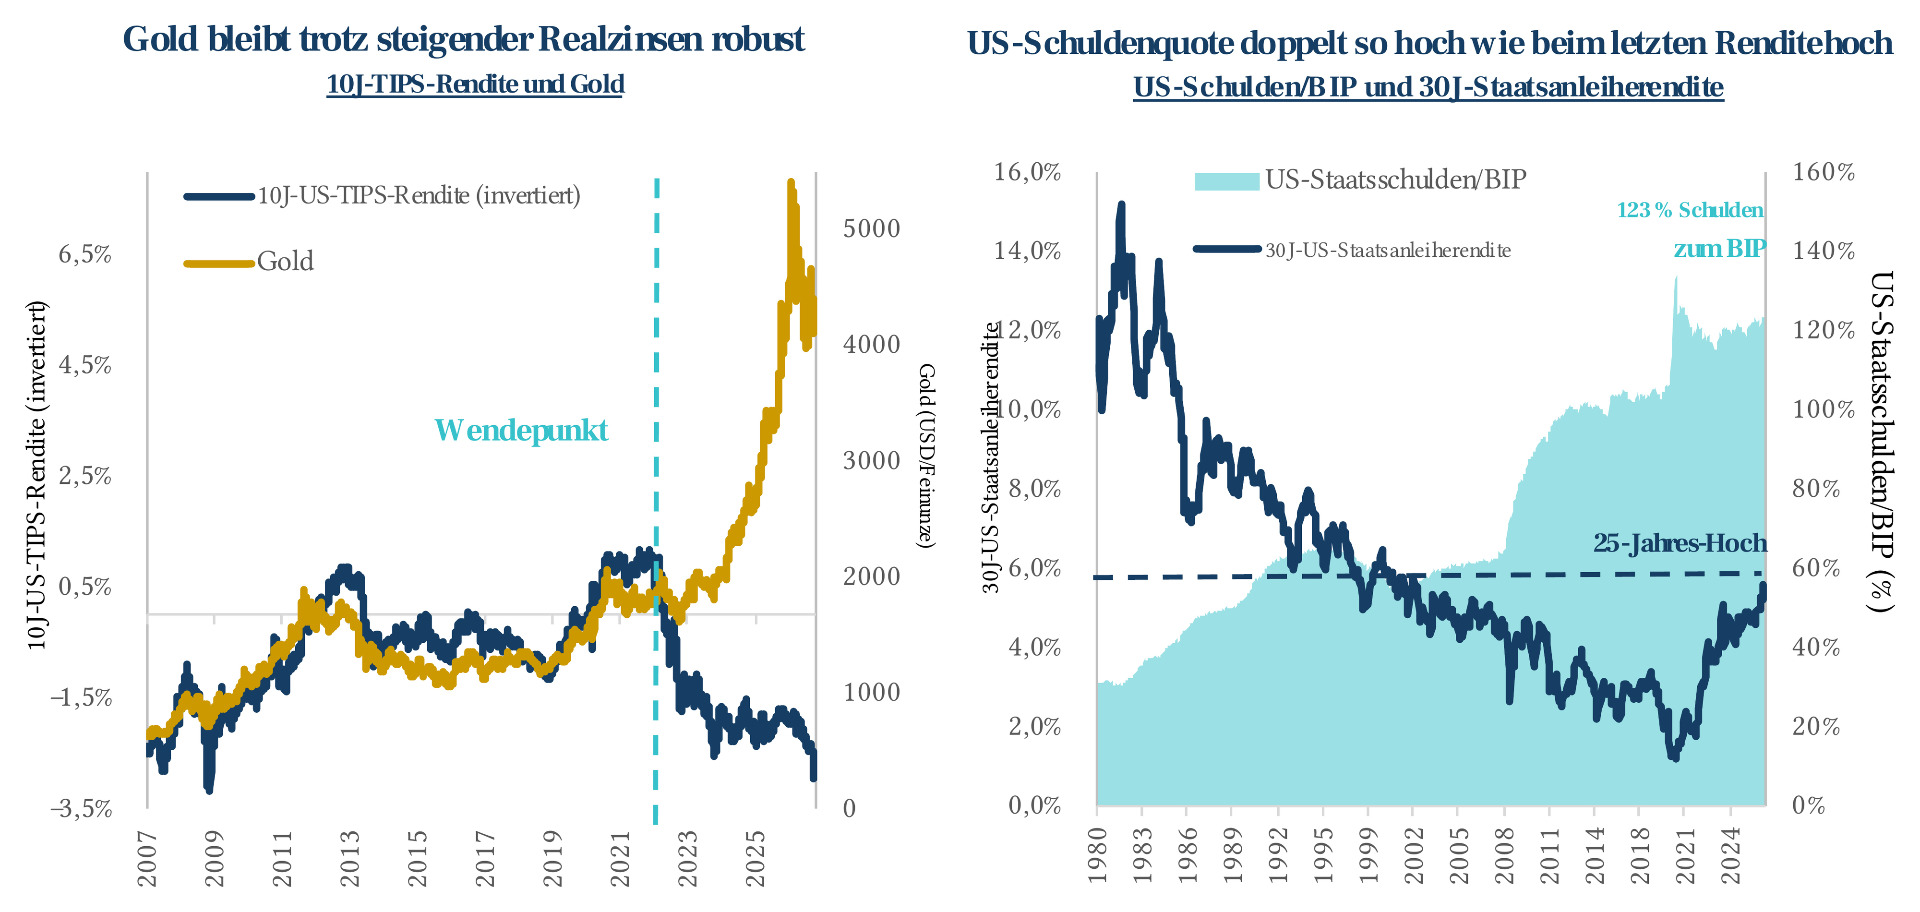
Quelle: Bloomberg. Datenstand: 9.Oktober 2026
Historisch wurden hohe Schuldenstände häufig durch eine Kombination aus nominalem Wachstum, moderater Inflation und finanzieller Repression reduziert. Dabei liegen die Renditen von Sparern über längere Zeiträume unter der Inflationsrate.
Genau in solchen Phasen konnte Gold häufig seine Stärken ausspielen. Das Edelmetall ist nicht von den Zahlungsversprechen eines Staates abhängig und wird deshalb von vielen Investoren als Absicherung gegen monetäre und fiskalische Risiken betrachtet.
Sollte die Verschuldungsproblematik in den kommenden Jahren weiter an Bedeutung gewinnen, dürfte dieser Aspekt zunehmend in den Mittelpunkt institutioneller Asset-Allokationen rücken und die Goldnachfrage wie den Goldpreis antreiben. Profiteure wären Länder wie Deutschland mit seinen großen Goldreserven, aber auch die Goldförderunternehmen weltweit.
Weshalb Minenaktien vor einem Comeback stehen, lesen Sie am kommenden Freitag an dieser Stelle in Teil 3 der Serie.
Diesen Beitrag teilen: