Rückenwind für nächste Goldrally: Neue Marktregeln treiben Nachfrage

Geopolitische Risiken, veränderte Kapitalströme und die Suche nach geldpolitischer Unabhängigkeit sprechen für Gold und Edelmetallaktien. Der erste Teil einer dreiteiligen Serie über starke strukturelle Treiber des Goldmarkts.
30.10.2026 | 05:15 Uhr
„Steigende Zinsen sind Gift für den Goldpreis“. An dieser goldenen Regel orientierten sich Investoren jahrzehntelang. Schließlich erhöhten steigende Realzinsen die Opportunitätskosten eines Investments in Gold, das anders als etwa Aktien oder Anleihen keine Dividenden oder Zinsen abwirft. Entsprechend wurden steigende Renditen von Staatsanleihen meist als negatives Signal für das Edelmetall interpretiert.
In den vergangenen Jahren hat sich dieses Verhältnis jedoch deutlich verändert. Obwohl die Renditen vieler Staatsanleihen erheblich gestiegen sind, konnte Gold seine Widerstandsfähigkeit bewahren und teilweise sogar neue Höchststände erreichen. Für professionelle Anleger ist dies weit mehr als eine kurzfristige Marktanomalie. Vielmehr deutet vieles darauf hin, dass sich die Fundamentaldaten des Goldmarkts nachhaltig verschoben haben.
Die klassische Betrachtung von Realzinsen allein reicht heute somit nicht mehr aus, um die Preisentwicklung des Edelmetalls zu erklären. Zusätzliche Faktoren gewinnen an Bedeutung und verändern die Nachfragebasis des Goldmarkts.
Geopolitik verändert die Rolle von Gold
Ein entscheidender Wendepunkt war die Reaktion westlicher Staaten auf den russischen Angriff auf die Ukraine. Die Sanktionen gegen russische Devisenreserven machten zahlreichen Ländern deutlich, dass internationale Währungsreserven keineswegs unangreifbar sind.
Für viele Staaten entstand damit eine neue strategische Fragestellung: Wie lassen sich Währungsreserven außerhalb des Einflussbereichs anderer Staaten absichern? Gold rückte als neutraler Vermögenswert wieder stärker in den Mittelpunkt.
Anders als Staatsanleihen oder Bankguthaben stellt physisches Gold keine Forderung gegenüber einem Dritten dar. Gerade in einer geopolitisch zunehmend fragmentierten Welt gewinnt diese Eigenschaft an Bedeutung. Für zahlreiche Schwellenländer ist Gold daher nicht mehr nur ein Reserveasset, sondern auch ein Instrument zur Stärkung finanzieller Souveränität.
Die Folge sind strukturelle Nachfrageimpulse, die unabhängig von kurzfristigen Zinsbewegungen wirken. Dieser Wandel trägt dazu bei, die traditionelle Beziehung zwischen Goldpreis und Renditen zunehmend zu relativieren.
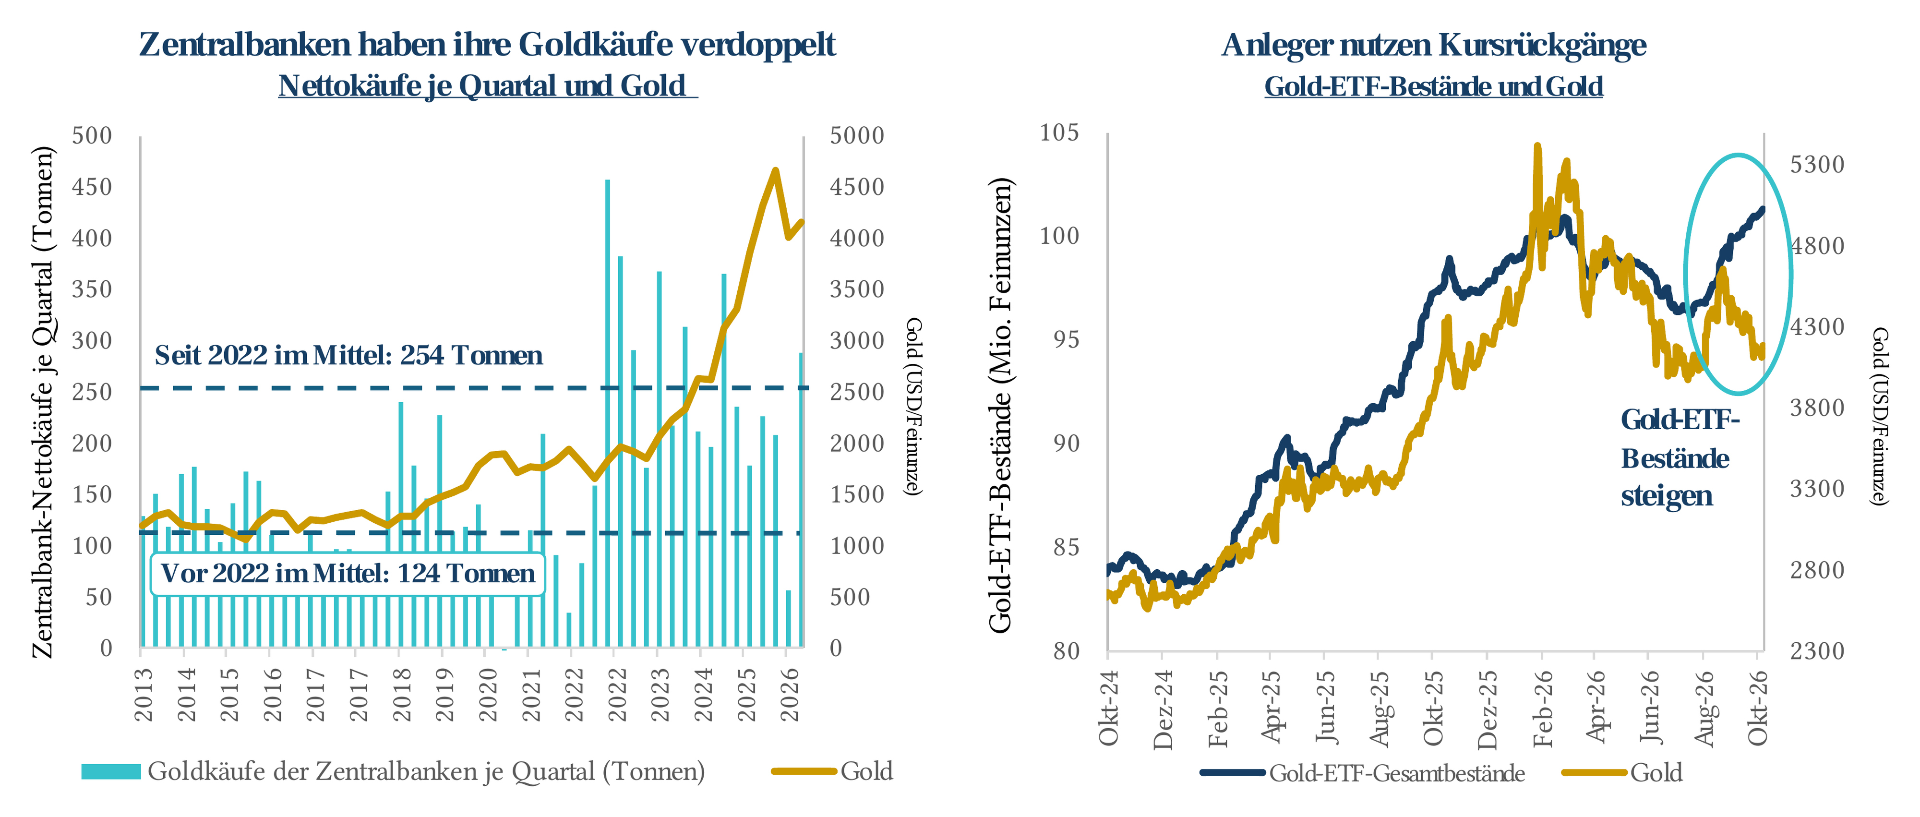
Quelle: Bloomberg. Datenstand: 9. Oktober 2026.
Entdollarisierung schafft neue Nachfragequellen
Parallel dazu gewinnt die Diskussion um die sogenannte Entdollarisierung an Dynamik. Zwar bleibt der US-Dollar die dominante Reservewährung der Welt, doch verschiedene Staaten bemühen sich verstärkt darum, ihre Abhängigkeit vom Dollar zu reduzieren.
Gold profitiert von diesem Trend unmittelbar. Es dient vielen Notenbanken als Reservebestandteil, der weder politische noch währungsspezifische Gegenparteirisiken aufweist. Dadurch entsteht eine Nachfrage, die sich grundlegend von jenen privaten Investoren unterscheidet.
Für institutionelle Anleger ist dieser Aspekt besonders relevant. Während Gold in früheren Marktphasen vor allem als Inflationsschutz betrachtet wurde, entwickelt es sich zunehmend zu einem Vermögenswert mit geopolitischer Funktion.
Neben den Notenbanken treten seit 2022 unterschiedlichste Käufer am Goldmarkt auf: Privatanleger, vermögende Privatpersonen und Family Offices ebenso wie institutionelle Anleger weltweit und Unternehmen der Kryptobranche waren und sind auf Einkaufstour. Dies unterstützt aus Sicht der Rohstoffexperten von Baker Steel ebenfalls das Auseinanderlaufen von Goldpreis und Realrenditen und verändere zudem die strukturellen Nachfragetrends bei Edelmetallen langfristig.
Dazu lesen Sie mehr hier in Teil 2 der Serie am kommenden Freitag.
Diesen Beitrag teilen: