

Gold: US-Fiskalpolitik als potenzieller Preistreiber

Anfang des Jahres erreichte der Goldpreis Höchststände. Danach folgte eine harte Korrektur. Welche Faktoren dafür sprechen, dass der Preisrücksetzer nur ein Intermezzo in einem langfristig intakten Bullenmarkt war, analysiert die mehrteilige Serie. Teil 3 erklärt, wie die US-Fiskalpolitik als potenzieller Preistreiber wirkt.
17.09.2026 | 07:15 Uhr
In Teil 1 der aktuellen Serie zum Thema Gold wird aufgezeigt, wie das Zusammenspiel von hoher Inflation, schwachem Dollar und zu erwartender Zurückhaltung der Fed bei den Zinsen gute Argumente für einen weiteren Goldpreisanstieg liefert. Der zweite Teil konzentriert sich auf die Käufergruppen sowie das Verhältnis von Angebot und Nachfrage. In Teil 3 unserer Gold-Serie wird erklärt, wie sich die US-Fiskalpolitik auf den Goldmarkt auswirkt.
Makroökonomischer Nachfragetreiber: Der Einfluss der US-Fiskalpolitik auf den Goldpreis
Zwei Faktoren, die in den vergangenen Monaten neue Brisanz rund um den Kapitalmarkt erlangt haben, beeinflussen den Goldpreis erheblich: die US-Zinsen und der US-Dollar.
Hintergrund: Eine höhere Verzinsung von US-Staatsanleihen motiviert Anleger erfahrungsgemäß dazu, Kapital aus Gold abzuziehen und in Bonds zu investieren. Denn Gold bietet keine Verzinsung. Mit steigenden Zinsen steigen also die Opportunitätskosten für Gold.
Beim US-Dollar verhält es sich so, dass sich in der Vergangenheit der Goldpreis oft umgekehrt zum Außenwert des Greenback entwickelt hat. Das ist im Wesentlichen darauf zurückzuführen, dass Anlagen in Dollar aussichtsreicher erscheinen, wenn die US-Währung an Wert gewinnt. Zudem verteuert ein starker Dollar Gold für Anleger aus anderen Währungsräumen. Denn Gold wird, wie alle anderen Rohstoffe auch, in US-Dollar gehandelt. Erstarkt der US-Dollar, reduzieren Anleger aus diesen Währungsräumen oft deshalb ihre Goldkäufe – was preisdrückend wirkt.
Aufgrund dieser beiden Faktoren – Zinsen und US-Dollar – ist die Entwicklung des Goldpreises eng mit den makroökonomischen Bedingungen in den USA verbunden. Und die Zeichen stehen eher auf einen weiteren Anstieg des Goldpreises. Denn die Verschlechterung der US-Staatsfinanzen in den vergangenen Jahren ist ein wichtiger potenzieller Treiber der Goldnachfrage in den kommenden Jahren. Die Vereinigten Staaten verzeichnen Haushaltsdefizite, wie sie außerhalb tiefer Rezessionen selten vorkommen. Die Bundesverschuldung steigt in rasantem Tempo. Zuletzt betrug die Verschuldung der USA mehr als 40 Billionen US-Dollar, Tendenz weiter steigend. Das US-Finanzministerium überweist seinen Gläubigern jährlich mehr als eine Billion US-Dollar an Zinsen. Die Zinstilgung gehört zu den größten Posten im Bundeshaushalt und übersteigt mittlerweile sogar die Ausgaben für das US-Militär.
Um die Zinsausgaben im Zaum zu halten, fährt das US-Finanzministerium seit einiger Zeit einen enorm risikoreichen Kurs: Die US-Regierung emittiert zunehmend kurz laufende Anleihen, sogenannte Treasury Bills (T-Bills). Ihr Vorteil: Sie sind niedriger verzinst und damit günstiger für den Staat als mittelfristige und langlaufende Anleihen. US-Finanzminister Scott Bessent kann die Finanzierungskosten des US-Staatshaushaltes kurzfristig senken, wenn er mehr T-Bills emittiert und dafür T-Bonds mit dreißigjähriger Laufzeit aufkauft. Als Bessent im August eine Verdoppelung der T-Bond-Aufkäufe bekanntgegeben hat, wurde das von der Mehrzahl der Marktteilnehmer nicht positiv aufgenommen. Die Erholung der T-Bond-Renditen war nur von kurzer Dauer. Das Misstrauen gegenüber der US-Fiskalpolitik ist sogar gestiegen. Denn das Risiko der Strategie des Finanzministers ist nicht unerheblich: Es liegt in der Natur der Sache, dass T-Bonds häufiger refinanziert werden müssen als langfristige Schuldtitel. Das bedeutet ein erhöhtes sogenanntes Rollover-Risiko: Je größer der Anteil von T-Bills im Schuldenportfolio der USA ist, desto stärker und schneller wirken sich Zinsänderungen der Notenbank auf die Staatsfinanzen aus. Und je schwächer deren Position ist, desto größer wird die Gefahr, dass die Renditen weiter steigen und der US-Dollar an Wert verliert. Die Bedeutung von Gold nimmt in diesem Szenario umso mehr zu.
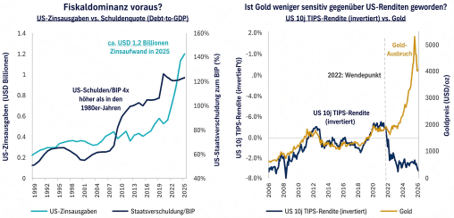
Quelle: Bloomberg, U.S. Government Accountability Office, Baker Steel intern. Daten per 31. Juli 2026.
Die hohe Staatsverschuldung beschränkt die Handlungsoptionen der Fed
Das hohe Verschuldungsniveau der USA hat massive Implikationen auf die Handlungsfreiheit der US-Notenbank. Eine Erhöhung der Leitzinsen könnte den Staat mittlerweile in ersthafte Schwierigkeiten bringen. Gleichzeitig könnte sich die Notenbank unter Druck fühlen, verstärkt US-Staatsanleihen aufzukaufen, um einen weiteren Renditeanstieg bei US-Bonds zu vermeiden und um die Finanzierung des Staatshaushalts zu sichern. Das Risiko einer bevorstehenden fiskalischen Dominanz, bei der die Geldpolitik eingeschränkt wird, ist entsprechend groß. In einem solchen Umfeld wird es für die Fed zunehmend schwierig, moderate oder hohe Realzinsen aufrechtzuerhalten.
Eine Lösung des Problems könnte sein, dass die Regierung ihre Ausgaben einschränkt, um die Situation zu entspannen. Doch die Geschichte zeigt, dass Regierungen mit übermäßiger Schuldenlast das Problem selten durch Austerität lösen. Wahrscheinlicher ist, dass die nominalen Zinsen unter der Inflationsrate gehalten werden, was in der Regel zu einer Währungsentwertung führt und das Schuldenproblem an die Sparer im eigenen Land auslagert. Dieses Umfeld wäre für Gold sehr unterstützend, da Anleger in solchen Szenarien ihr Kapital erfahrungsgemäß verstärkt in reale Vermögenswerte umschichten, um Vermögen und Kaufkraft zu schützen.
Fazit: Die Richtung der Geldpolitik ist wichtig. Aktuell deuten die Zeichen darauf hin, dass die US-Notenbank früher oder später eingreifen könnte, um den US-Dollar zu stützen und die Renditen für US-Staatsanleihen im Zaum zu halten. Eine Leitzinserhöhung scheint angesichts der hohen Staatsverschuldung jedoch in absehbarer Zeit kaum denkbar. Gold erscheint in diesem Szenario als Anlage attraktiv.
Kommende Woche erfahren Sie in Teil 4 unserer Gold-Serie, welche Perspektiven Goldminenaktien Anlegern derzeit bieten…
Quellen: Bloomberg, World Gold Council, Goldman Sachs, S&P, US Congressional Budget Office, Canaccord
Diesen Beitrag teilen: