

Gold: Minen mit soliden Bilanzen als Chance

Anfang des Jahres erreichte der Goldpreis Höchststände. Danach folgte eine harte Korrektur. Welche Faktoren dafür sprechen, dass der Preisrücksetzer nur ein Intermezzo in einem langfristig intakten Bullenmarkt war, analysiert die mehrteilige Serie. Teil 4 erklärt, welche Perspektiven Goldminenaktien Anlegern derzeit bieten.
24.09.2026 | 07:15 Uhr
In Teil 1 der aktuellen Serie zum Thema Gold wird aufgezeigt, wie das Zusammenspiel von hoher Inflation, schwachem Dollar und zu erwartender Zurückhaltung der Fed bei den Zinsen gute Argumente für einen weiteren Goldpreisanstieg liefert. Der zweite Teil konzentriert sich auf die Käufergruppen sowie das Verhältnis von Angebot und Nachfrage. Teil 3 unserer Gold-Serie beschäftigt sich damit, wie sich die US-Fiskalpolitik auf den Goldmarkt auswirkt. Im vierten Teil nun wird analysiert, welche Chancen im aktuellen Umfeld Investments in Minengesellschaften bieten.
Edelmetallminen waren selten so gut aufgestellt wie derzeit
Die Profitabilität von Minengesellschaften ist ein Kapitel für sich. Verkürzt lässt sich sagen: Die Preisbewegungen der Metalle, die die Minen fördern, schlagen sich gehebelt in deren Bilanzen nieder. Denn während die Förderkosten mehr oder weniger stabil bleiben, steigt oder fällt der Gewinn oberhalb dieser Kosten überproportional zum Rohstoffpreis. Vereinfachtes Beispiel: Betragen die gesamten Förderkosten 1.500 US-Dollar pro Unze, und der Goldpreis notiert bei 4.000 US-Dollar, dann macht die Minengesellschaft beim Verkauf 2.500 US-Dollar Gewinn. Steigt der Preis auf 5.000 US-Dollar, hat sich Gold um 20 Prozent verteuert. Die Minengesellschaft macht nun 3.500 US-Dollar Gewinn pro Unze. Die 1.000 US-Dollar mehr sind ein Gewinnsprung um 40 Prozent.
Die Vermutung liegt nahe, dass in der Boomphase, als Gold- und Silberpreise Anfang dieses Jahres Rekordstände erreichten, die Bewertungen von Edelmetallminenaktien aufgrund dieser Hebelwirkung unverhältnismäßig hoch gewesen sein könnten. Doch das war nicht der Fall. Die Unternehmen notierten an der Börse weiterhin mit Bewertungen unter ihren langfristigen Durchschnitten. Anleger blieben trotz der gestiegenen Rentabilität der Minengesellschaften vorsichtig – wurden aber umso nervöser, als der Goldkurs im Frühjahr korrigierte. Die Folge: Dieser Ausverkauf hat die Bewertungen von Edelmetallminenaktien noch attraktiver gemacht.
Starke Fundamentaldaten
Nicht nur das sich derzeit wieder positiv verändernde Verhältnis von Förderkosten zu Edelmetallpreisen spricht für die Minengesellschaften, sondern auch eine deutlich gestiegene Sensibilität in der Branche für seriöses Kostenmanagement. Im Vergleich zum letzten großen Rohstoffzyklus der 2000er-Jahre konzentrieren sich Gold- und Silberproduzenten heute auf die Erwirtschaftung freien Cashflows statt auf bloßes Produktionswachstum. Die Bilanzen der Branche sind im Allgemeinen solide, die Verschuldung bleibt niedrig, und viele Unternehmen erzielen bei den aktuellen Goldpreisen Rekord-Cashflows. Konkret bedeutet das: Hohe Margen bleiben erhalten, während die Ausschüttungen an Aktionäre weiter zunehmen. Die Chance für Anleger liegt derzeit darin, dass die positiven Konsequenzen dieser verbesserten Kapitaldisziplin sich erst langsam in der allgemeinen Neubewertung der Branche niederschlagen. Edelmetallminen werden im Durchschnitt derzeit nur mit etwa dem 4,7fachen EV/EBITDA gehandelt. Damit sind sie deutlich günstiger als Aktien aus den Bereichen Technologie (15,2x), Gesundheitswesen (14,5x) und Industrie (14,7x). Es besteht also noch Aufholbedarf.
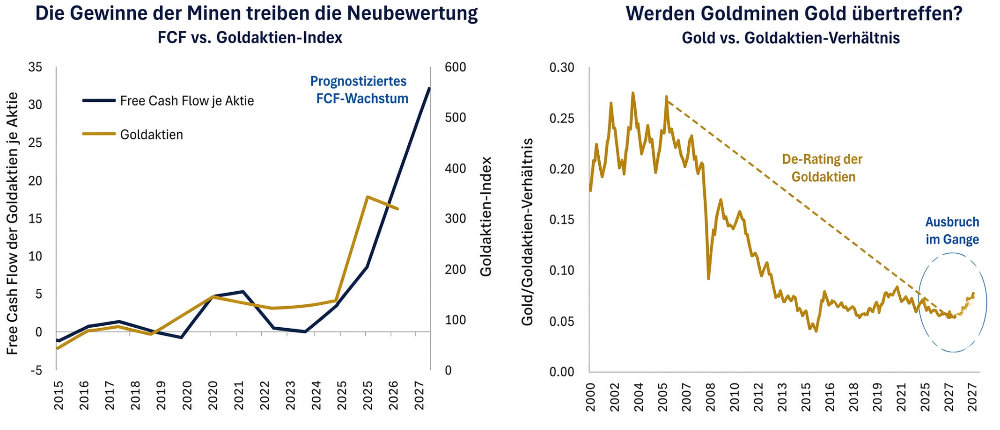
Quelle: Bloomberg. Daten per 31. Juli 2026. Daten in USD. Geschätzte FCF-Daten für 2026 und 2027.
Eine Frage der Disziplin
Natürlich stellt sich die Frage, ob und in welchem Maße Minengesellschaften ihre Disziplin in der nächsten Phase eines Edelmetall-Bullenmarkts bewahren können. In der Vergangenheit war dies schließlich nicht immer der Fall. Doch die Branche hat offensichtlich dazugelernt. Während in früheren Goldhausse-Phasen höhere Gewinne oft nur ausgeschüttet wurden, wird heute gezielt in Erweiterungen bestehender Standorte, betriebliche Verbesserungen sowie selektiv und gezielt in neue Explorations-Projekte investiert. Zudem überzeugten zuletzt die M&A-Aktivitäten in der Branche. Die jüngsten Transaktionen zielten auf eine höhere Anlagenqualität und operative Synergien. Für Anleger wichtig: Dividendenausschüttungen und Aktienrückkäufe sind immer noch für viele Minengesellschaften Kern ihrer Unternehmenspolitik.
Welche Minengesellschaften jetzt für Investoren besonders attraktiv sind
Die entscheidende Frage, die sich Anleger stellen, lautet: Welche Minenaktien bieten aktuell die besten Chancen? Eine pauschale Antwort verbietet sich hier. Zwar erscheinen etliche Mid-Cap-Edelmetallminen derzeit aussichtsreich, ebenso wie ausgewählte Junior-Minengesellschaften – vorausgesetzt, man akzeptiert als Investor hier die erhöhte Volatilität dieses Marktsegments. Auch viele Explorations- und Entwicklungsgesellschaften werden trotz besserer Fundamentaldaten weiterhin unter dem inneren Wert ihrer Vermögenswerte gehandelt. Doch grundsätzlich gilt für alle Segmente: Bei der Auswahl der passenden Aktien für ein Edelmetallminen-Portfolio müssen die einzelnen Gesellschaften gut analysiert werden. Der Markt ist in Teilen unübersichtlich. Auch wenn die Minen im Durchschnitt heute profitabler arbeiten als noch vor einigen Jahren, gilt doch: Genaues Hinsehen lohnt sich. Gerade wenn man von einem Business spricht, in dem das Verhältnis von Betriebs- und Förderkosten zum Goldpreis eine so große Rolle spielt.
Fazit: Jeder Bullenmarkt durchläuft Korrekturen. Das gilt selbstredend auch für den Edelmetallsektor. Für Anleger stellt sich die Frage, ob der Rücksetzer im Frühjahr der Anfang einer Baisse oder nur ein Intermezzo einer viel längeren Goldhausse ist. Fakt ist: Die Goldnachfrage bleibt robust. Die Gründe dafür dürften längerfristig gelten und sich in Teilen noch verstärken: Wachsende Haushaltsdefizite und steigende Schuldenlasten führen zu einer zunehmenden fiskalischen Dominanz, die letztlich zu niedrigen Zinsen und finanzieller Repression führt. Vor diesem Hintergrund dürften reale Vermögenswerte wie Gold und Goldminen zunehmend wertvoll werden. Gleichzeitig bleibt das Minenangebot begrenzt. Für disziplinierte, langfristig orientierte Anleger kann der jüngste Rücksetzer deshalb eine attraktive Gelegenheit bieten, Positionen in Gold, Silber und Edelmetallminen aufzubauen. Gerade Minengesellschaften bieten zu diesem Zeitpunkt im Zyklus eine überzeugende Chance, weil sie hohe Profitabilität mit Kapitaldisziplin und attraktiven Ausschüttungen an Aktionäre verbinden. Einzelinvestitionen sind in diesem sehr heterogenen Markt jedoch mit großen Unsicherheiten behaftet. Aktiv gemanagte Fonds bieten demgegenüber klare Vorteile in Bezug auf Risikomanagement und Diversifikation im Portfolio.
Quellen: Bloomberg, World Gold Council, Goldman Sachs, S&P, US Congressional Budget Office, Canaccord
Diesen Beitrag teilen: