

Frankreichs fiskalische Spannungen bedeuten nicht die nächste europäische Schuldenkrise

Robustere Rahmenbedingungen und eine starke EZB können Sorgen um Frankreichs Finanzen dämpfen.
03.11.2026 | 05:55 Uhr
Von Paris bis Marseille unterstrichen die Unruhen, ausgelöst durch hohe Lebenshaltungskosten, in ganz Frankreich Mitte Oktober die politische Herausforderung für eine Regierung, die unter Druck steht, die öffentlichen Finanzen zu sanieren, ohne dabei soziale Spannungen zu verschärfen. Die sich ausweitenden Risikoaufschläge für französische Staatsanleihen spiegeln diese wachsenden fiskalischen und politischen Risiken wider. Dennoch gehen wir davon aus, dass sich das heutige Umfeld grundlegend von der Schuldenkrise der Eurozone in den Jahren 2011–2012 unterscheidet.
Auch wenn Sorgen berechtigt sind, verfügt die Europäische Zentralbank (EZB) heute über mehr Instrumente, um eine ausgewachsene Schuldenkrise zu verhindern. Infolgedessen sind wir der Ansicht, dass die jüngsten Marktverwerfungen selektive Anlagemöglichkeiten bei französischen Staatsanleihen eröffnen könnten.
Fiskalische Belastungen sind schwerer zu ignorieren
Die globalen Anleiherenditen sind zuletzt stark gestiegen, nachdem stärkeres Wachstum, KI-bezogene Investitionen und eine zunehmende Prüfung der öffentlichen Finanzen die Märkte für Staatsanleihen verunsichert haben. In Europa steht Frankreich im Fokus: Seit September hat sich der Renditeabstand zwischen französischen Staatsanleihen und deutschen Bundesanleihen auf den höchsten Stand seit der Euro-Staatsschuldenkrise ausgeweitet. Diese Entwicklung signalisiert ein wachsendes Unbehagen der Anleger angesichts der sich stetig verschlechternden Haushaltslage in Frankreich.
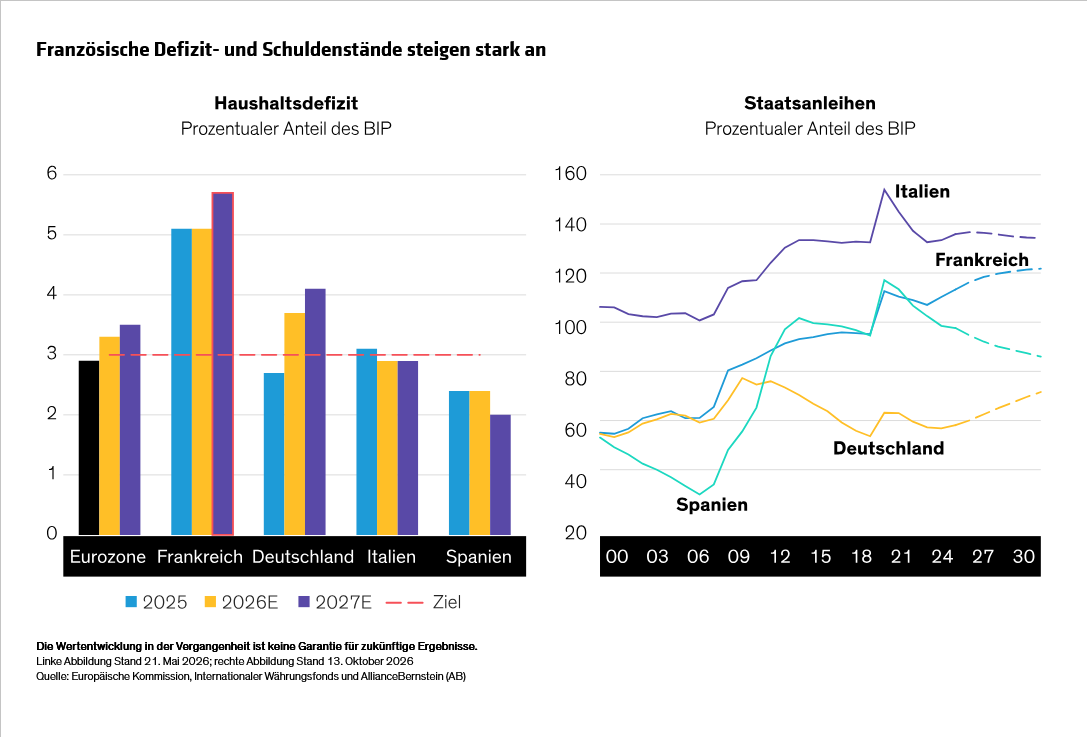
Das französische Haushaltsdefizit steigt weiter an. Es lag 2025 bei 5,1 % des Bruttoinlandsprodukts (BIP) und dürfte 2026 weiter auf 5,4 % steigen, was deutlich über dem Regierungsziel von 4,9 %–5,0 % liegt (Abbildung). Die Staatsverschuldung wird mittelfristig voraussichtlich 120 % des BIP übersteigen und sich damit dem deutlich höheren Ausgangsniveau Italiens annähern. Selbst in einer Region mit erhöhten Schuldenquoten ist Frankreich ein deutlicher Ausreißer.
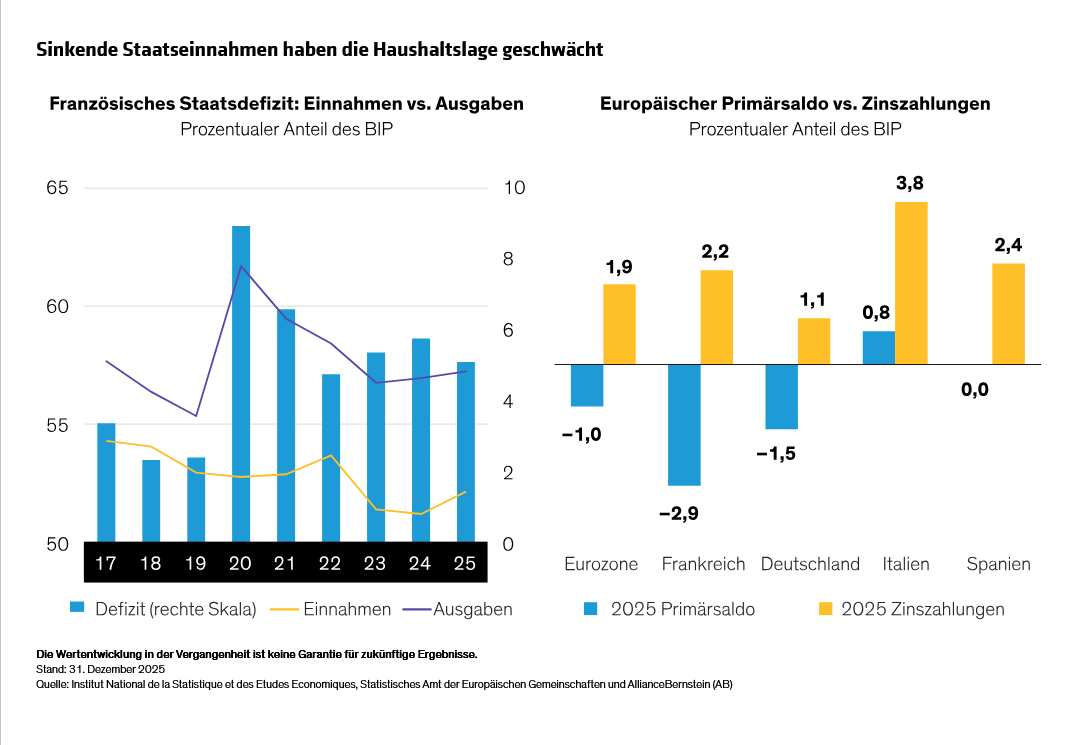
Die hohen Ausgaben sind nur ein Teil des Problems. Frankreichs Staatsausgaben machen 57,3 % des BIP aus – der höchste Wert in der Region –, während die Einnahmen im letzten Jahrzehnt strukturell zurückgegangen sind (Abbildung). Die fehlende Gegenfinanzierung von Steuersenkungen für Haushalte und Unternehmen hat dazu geführt, dass die Einnahmen 2,2 Prozentpunkte unter ihrem Niveau von 2017 liegen. Laut dem dem französischen Wirtschaftsforschungsinstitut OFCE ist eine Verschlechterung des Primärsaldos für etwa 80 % der Ausweitung des Defizits verantwortlich. Das macht die französische Haushaltslücke struktureller – und potenziell schwerer zu beheben – als die vieler europäischer Vergleichsländer.
Politik erschwert die Aufgabe
Politische Instabilität hat diese Bedenken verstärkt. Seit 2024 tut sich ein gespaltenes Parlament schwer damit, sich auf einen glaubwürdigen Konsolidierungspfad zu einigen. Die Präsidentschaftswahl im Frühjahr 2027, gefolgt von den Parlamentswahlen im Juni, sorgt für zusätzliche Unsicherheit hinsichtlich der künftigen Entwicklung der öffentlichen Finanzen. Die Märkte dürften weiterhin empfindlich auf Vorschläge reagieren, die das Defizit vergrößern oder das Engagement für die fiskalische Sanierung schwächen könnten. Anhaltende Proteste werden den Druck auf ein ohnehin schwieriges politisches Umfeld weiter erhöhen.
Diese Herausforderungen rechtfertigen eine Risikoprämie bei französischen Staatsanleihen. Unserer Einschätzung nach deuten sie jedoch nicht zwangsläufig auf eine Wiederholung der Staatsschuldenkrise von 2011–12 hin.
Kann Europa einen Schock verkraften?
Damals machten hohe Haushalts- und Leistungsbilanzdefizite mehrere Länder der Eurozone von externer Finanzierung abhängig. Heute ist das Leistungsbilanzdefizit Frankreichs deutlich geringer als die Ungleichgewichte, die vor 15 Jahren in der Peripherie zu beobachten waren (Abbildung). Auch das regionale Umfeld ist gesünder. Spanien, einst im Zentrum der Krise, hat sich zu einem wichtigen Wachstumstreiber der Eurozone entwickelt, während die fiskalische Lage andernorts das Ansteckungsrisiko durch Spannungen in Frankreich verringert.
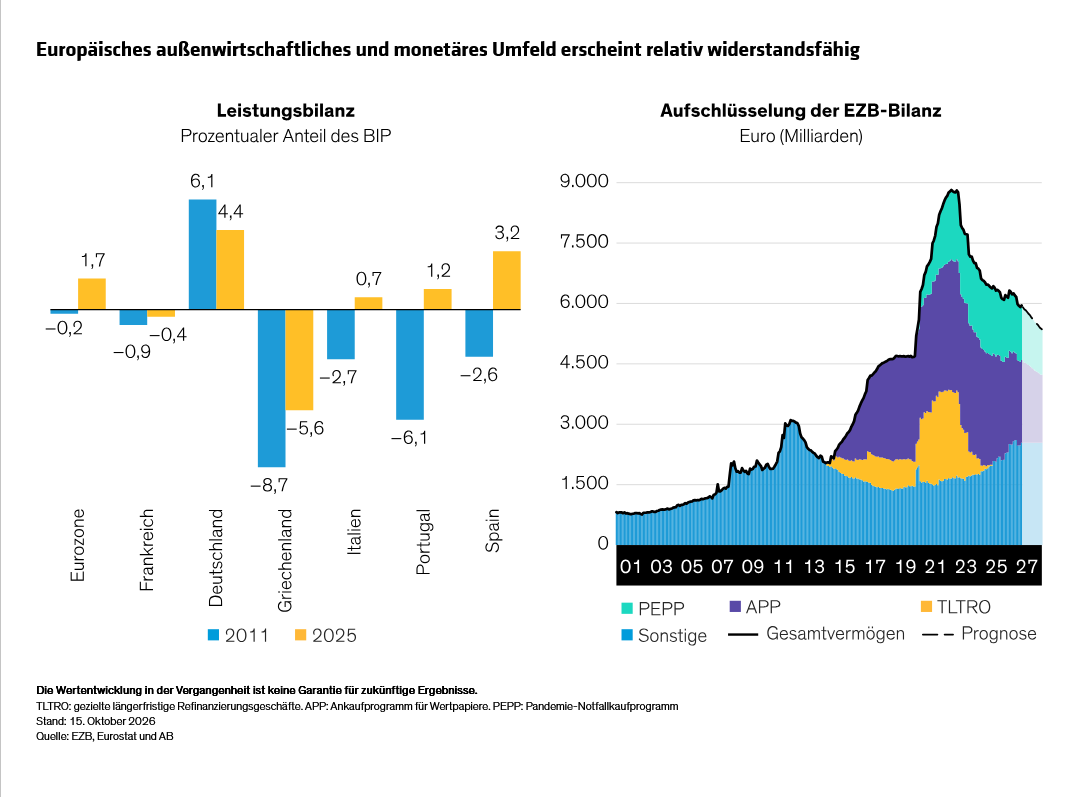
Zudem ist das Finanzsystem weniger anfällig für den negativen Rückkopplungseffekt, der die frühere Krise verschärfte. Banken verfügen über ein geringeres und weniger spreadsensibles Engagement in Staatsanleihen, und ein größerer Teil ihrer Bestände an Staatsanleihen wird zu fortgeführten Anschaffungskosten bilanziert. Das trägt dazu bei, das Bankkapital vor Marktwertvolatilität zu schützen. Frankreich genießt unterdessen weiterhin einen verlässlichen Marktzugang, wie die starke Nachfrage bei den jüngsten Auktionen von Staatsanleihen zeigt.
Instrumentarium der EZB erweitert
Auch die EZB ist besser vorbereitet. Sollten ungeordnete Bewegungen bei französischen Anleihen die Finanzbedingungen stärker als erwartet straffen, könnte die EZB zunächst die quantitative Straffung (QT) im Rahmen ihres Pandemie-Notfallkaufprogramms (PEPP) anpassen. Da PEPP-Reinvestitionen flexibel länderübergreifend eingesetzt werden können, könnte die EZB französische Wertpapiere bevorzugen und gleichzeitig das Gesamttempo des Bilanzabbaus des Portfolios beibehalten. Sie könnte die QT auch umfassender aussetzen, falls die Staatsanleihenrenditen die geldpolitische Transmission gefährdeten.
Das Instrument zur Absicherung der Transmission (Transmission Protection Instrument, TPI), das 2022 geschaffen wurde, um „ungerechtfertigten, ungeordneten Marktdynamiken“ entgegenzuwirken, die eine ernsthafte Bedrohung für die regionale geldpolitische Transmission darstellten, ist wahrscheinlich eine eher entfernte Option. Die Hürde für eine Aktivierung liegt hoch, und die Anspruchsberechtigung erfordert unter anderem die Einhaltung des Fiskalrahmens der Europäischen Union – ein potenzielles Hindernis für Frankreich. Auch die aktuellen Spreads liegen weiterhin unter Niveaus, die früher ein entschlossenes Eingreifen der EZB ausgelöst haben.
Wir halten Anpassungen der PEPP-Reinvestitionen oder eine Pause beziehungsweise Anpassung der QT für die wahrscheinlicheren ersten Schritte. Allerdings hat die EZB in der Vergangenheit zugesagt, „was auch immer nötig ist“ zu tun, um signifikante und weitverbreitete staatliche Notlagen einzudämmen – ein Szenario, das wir nach wie vor für unwahrscheinlich halten.
Bewertung der Marktkorrektur
Anleger sollten die fiskalischen Probleme Frankreichs nicht abtun. Der Schuldenpfad ist ungünstig und die politischen Zwänge sind real. Dennoch sind wir der Ansicht, dass die Geschwindigkeit und das Ausmaß der Korrektur die Bewertungen möglicherweise über das Maß hinaus getrieben haben, das allein durch die Fundamentaldaten gerechtfertigt ist.
Belgien bietet einen nützlichen Vergleich. Das Haushaltsdefizit übersteigt 5 % des BIP, die Verschuldung ist ähnlich und auch das politische System ist fragmentiert. Doch der Belgien–Frankreich-Spread hat sich auf mehr als 50 Basispunkte ausgeweitet, was darauf hindeutet, dass technische Faktoren und die Positionierung – und nicht nur die fiskalischen Fundamentaldaten – die relativen Bewertungen geprägt haben.
Volatilität könnte Werte schaffen
Die Renditeaufschläge französischer Staatsanleihen gegenüber Bundesanleihen sind nun mit denen einiger Unternehmensanleihen mit BBB-Rating vergleichbar, obwohl Frankreich weiterhin ein höheres, durchschnittliches A-Rating aufweist. Momentum-orientierte Anleger scheinen diese Bewegung verstärkt zu haben, wodurch die Short-Positionierung erhöht bleibt. Infolgedessen könnte unseres Erachtens selbst eine leichte Verbesserung der Marktstimmung zu einer gewissen Spread-Verengung führen.
Zwar erwarten wir nicht, dass die Renditeaufschläge französischer Staatsanleihen auf ihre früheren Niveaus zurückkehren. Frankreich steht vor einer schwierigen haushaltspolitischen Anpassung und einem ungewissen politischen Weg. Doch seit 2011–12 hat sich vieles verändert, und wir halten eine systemische europäische Krise für unwahrscheinlich. Für aktive Anleihe-Anleger spricht das für Selektivität – nicht für eine sorglose Haltung oder pauschale Meidung. Bei den aktuellen Spreads und Gesamtrenditen könnte die Volatilität Chancen bieten, das Engagement in französischen Staatsanleihen auszubauen, während gleichzeitig die Aufmerksamkeit auf politische Entwicklungen und Abwärtsrisiken gerichtet bleiben sollte.
Die in diesem Dokument zum Ausdruck gebrachte Meinungen stellen keine Recherchen, Anlageberatungen oder Handelsempfehlungen dar und spiegeln nicht notwendigerweise die Ansichten aller Portfoliomanagementteams bei AB wider. Die Einschätzungen können sich im Laufe der Zeit ändern.
Dies ist eine Marketing-Anzeige. Diese Informationen werden
von AllianceBernstein (Luxemburg) S.à.r.l. gegeben, einer im Luxemburger
Handels- und Unternehmensregister (R.C.S.) eingetragenen Gesellschaft mit
beschränkter Haftung. Luxemburg B 34 305, 2-4, rue Eugène Ruppert, L-2453
Luxemburg. AllianceBernstein S.à.r.l. unterliegt der Aufsicht durch die
Aufsichtskommission des Finanzsektors (CSSF). Dies wird nur zu
Informationszwecken angegeben und ist nicht als Anlageberatung oder
Aufforderung zum Kauf eines Wertpapiers oder einer sonstigen Anlage zu
verstehen. Die hier geäußerten Ansichten und Meinungen basieren auf unseren
internen Prognosen und geben keine zuverlässigen Hinweise auf die zukünftige
Marktperformance. Die Fondsanlagen können an Wert gewinnen und verlieren, und
es kann vorkommen, dass die Anleger nicht den vollen angelegten Betrag
zurückerhalten. Die Performances der Vergangenheit bieten keine Gewähr für
zukünftige Ergebnisse.
Diese Informationen richten sich lediglich an Privatpersonen und sind nicht für
die Öffentlichkeit bestimmt.
© 2026 AllianceBernstein L.P.
Diesen Beitrag teilen: