

Bei Hochzinslern gilt: Kürzer kann klüger sein

Die Argumente dafür, mit weniger mehr zu erreichen, haben an Gewicht gewonnen.
13.11.2026 | 10:30 Uhr
Anleger, die wegen Marktturbulenzen besorgt sind, müssen kein Ertragspotenzial opfern, um das Risiko zu senken. Historisch betrachtet haben kurzlaufende Hochzinsanleihen Erträge erzielt, die mit denen des breiteren Hochzinsmarktes mithalten konnten, jedoch bei wesentlich geringerer Volatilität. Der jüngste Renditeanstieg macht den heutigen Zeitpunkt zu einem besonders attraktiven Einstiegspunkt.
Ein historisch besseres Risiko-Ertrags-Verhältnis
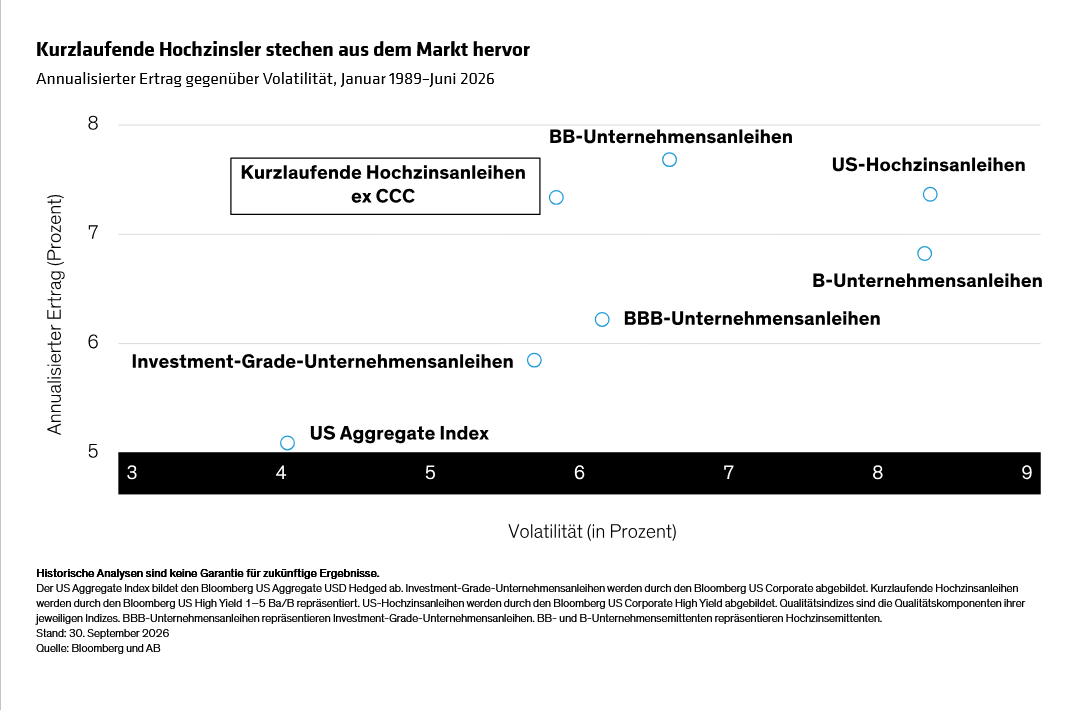
Für einkommensorientierte Anleger, die die Volatilität begrenzen möchten, weisen kurzlaufende Hochzinsanleihen eine starke Erfolgsbilanz auf. Über fast vier Jahrzehnte hinweg erzielten kurzlaufende Hochzinsanleihen (ohne CCC-bewertete Schuldtitel) Erträge auf Augenhöhe mit dem breiteren Hochzinsmarkt – jedoch bei nur zwei Dritteln der Volatilität. Kurzlaufende Hochzinsanleihen übertrafen sogar BBB-bewertete Investment-Grade-Unternehmensanleihen bei beiden Kennzahlen (Abbildung).
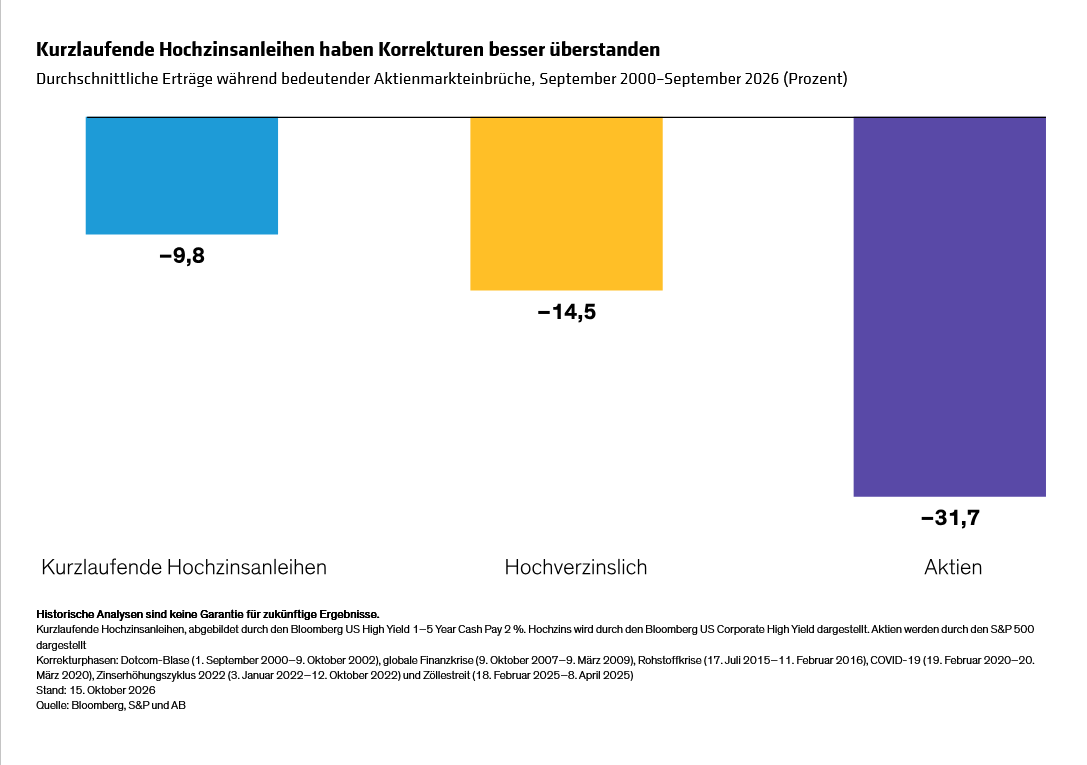
Doch kurzlaufende Hochzinsanleihen spielen ihre Stärken in Phasen extremer Marktbelastungen erst richtig aus. Bei den großen Markteinbrüchen verzeichneten kurzlaufende Hochzinsanleihen historisch rund zwei Drittel des durchschnittlichen Drawdowns des breiteren Hochzinsmarkts und weniger als ein Drittel des Rückgangs von Aktien (Abbildung).
Risikoreduzierung an zwei Fronten: Laufzeit und Qualität
Zwei Bereiche des Marktes für Hochzinsanleihen waren historisch sowie im Jahr 2026 überproportionale Volatilitätsquellen: Anleihen mit langer Laufzeit und niedrigst bewertete Titel. Die Begrenzung des Engagements in Anleihen mit längerer Laufzeit und CCC-bewerteten Schuldtiteln kann Anlegern helfen, einen Großteil des Ertragspotenzials von Hochzinsanleihen zu vereinnahmen und gleichzeitig das Abwärtsrisiko zu begrenzen.
Anleihen mit langer Laufzeit reagieren empfindlicher auf Zins- und Spread-Änderungen; daher bieten Anleihen mit kürzerer Laufzeit einen potenziellen Puffer gegen Marktturbulenzen, sowohl bei steigenden Zinsen als auch bei sich ausweitenden Spreads. Anleihen mit kürzerer Laufzeit bieten Anlegern zudem eine bessere Transparenz hinsichtlich kurzfristiger finanzieller Risiken und ermöglichen es, Anleihen mit potenziellen Ausfällen leichter zu umgehen.
Das unterste Segment des Hochzins-Universums birgt ein deutlich höheres Ausfallrisiko, wobei mit CCC bewertete Anleihen historisch gesehen für rund 80 % der Ausfälle verantwortlich sind. Zum 30. September notierten mehr als 20 % der CCC-Anleihen auf Distressed-Niveau, mit Spreads von 1.000 Basispunkten oder mehr – was auf ein erhebliches potenzielles Ausfallrisiko hindeutet und die Notwendigkeit einer strengen Sorgfätigkeitsprüfung sowie einer fundierten, researchsbasierten Überzeugung bei der Identifizierung attraktiver Chancen in diesem Rating-Segment unterstreicht.
Renditen von über 8 % schaffen einen attraktiven Einstiegspunkt
Unserer Analyse zufolge macht der jüngste Renditeanstieg den aktuellen Zeitpunkt besonders attraktiv, um kurz laufende Hochzinsanlagen in Betracht zu ziehen. Ende September kletterte der Bloomberg US High Yield Index zum ersten Mal seit dem Ausverkauf am „Liberation Day“ im April 2025 über die Renditeschwelle von 8 %. Der jüngste Renditeanstieg wurde hauptsächlich durch den Anstieg der Renditen von Staatsanleihen getrieben; ausweitende Spreads machten nur 25 % der Aufwärtsbewegung aus, während der Löwenanteil auf CCC-bewertete Schuldtitel entfiel.
Es ist selten, dass die Benchmark-Rendite dieses Niveau erreicht. Seit der globalen Finanzkrise hat der US-Hochzinsindex die 8 %-Schwelle nur acht Mal überschritten, auch jüngst (Abbildung).
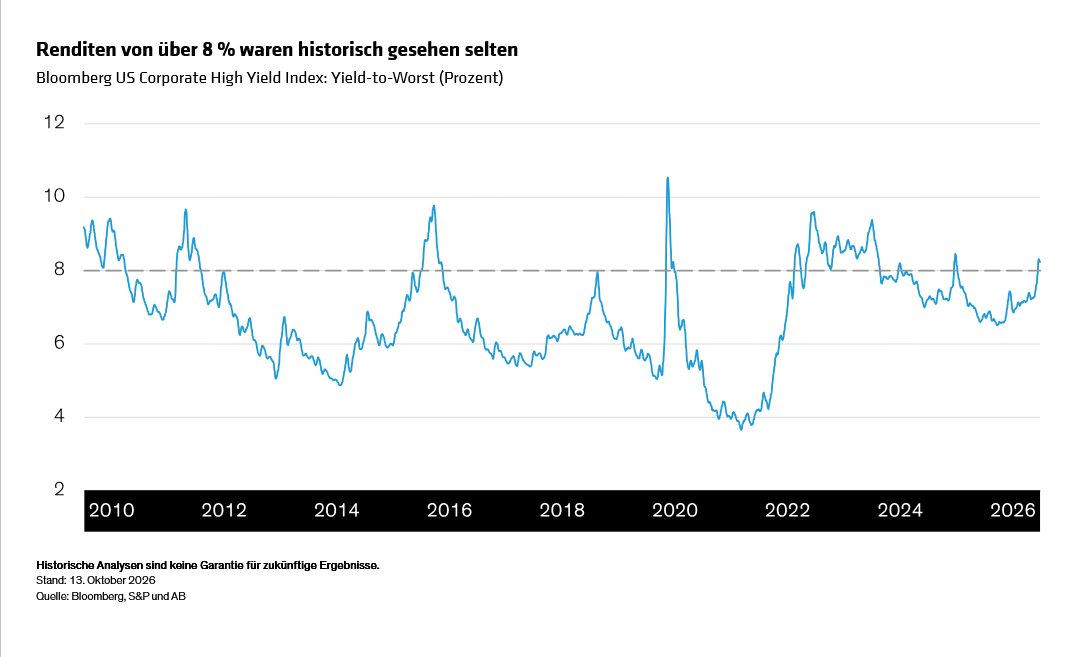
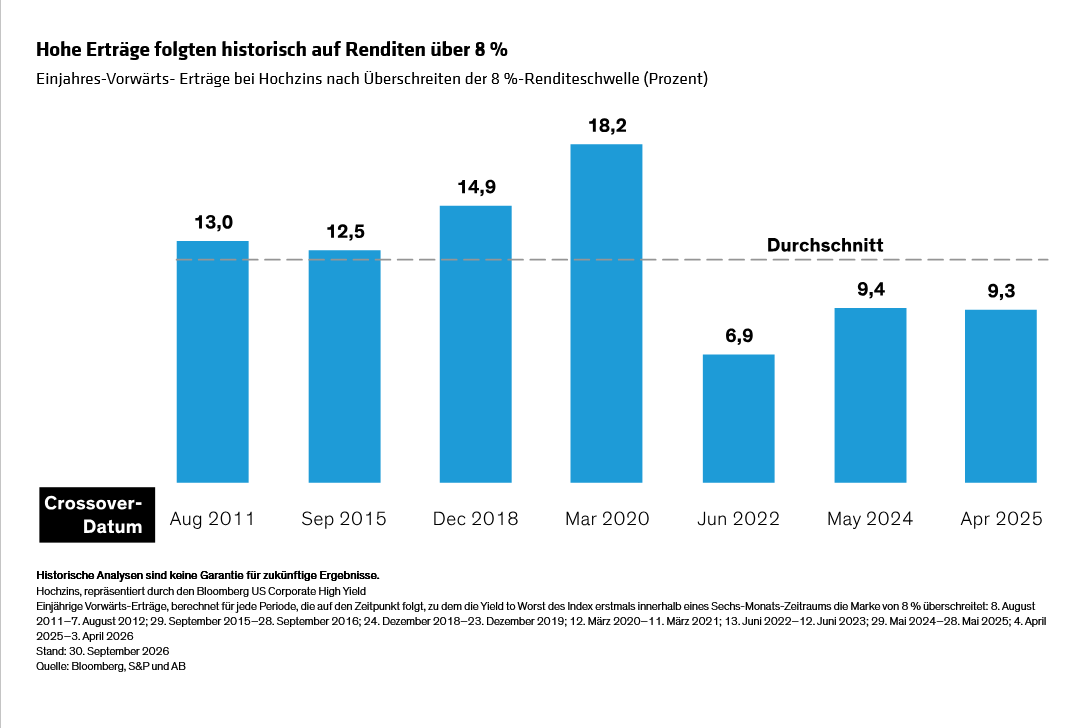
Wir betrachten diese 8 %-Schwelle als signifikant; sie könnte potenzielle Käufer dazu veranlassen, in diese Anlageklasse zu investieren. Historisch gesehen waren die Erträge im Jahr nach einem Überschreiten dieser Schwelle außergewöhnlich stark und lagen im Durchschnitt bei 12 % (Abbildung). Zudem war der Yield to Worst historisch gesehen ein guter Indikator für zukünftige Erträge über die darauffolgenden fünf Jahre.
Das Streben nach attraktiven Erträgen erfordert nicht zwangsläufig das Eingehen unangemessener Risiken. Durch die gezielte Fokussierung auf kürzere Laufzeiten und bonitätsstärkere Titel können Anleger die aktuellen hohen Renditen sichern und gleichzeitig das potenzielle Volatilitäts- und Drawdown-Risiko begrenzen. Am heutigen Hochzinsmarkt gilt: Kürzer ist tatsächlich oft besser.
Die hierin geäußerten Ansichten stellen keine Research-Analyse, Anlageberatung oder Handelsempfehlung dar, spiegeln nicht notwendigerweise die Ansichten aller Portfoliomanagement-Teams von AB wider und können sich jederzeit ändern.
Dies ist eine Marketing-Anzeige. Diese Informationen werden
von AllianceBernstein (Luxemburg) S.à.r.l. gegeben, einer im Luxemburger
Handels- und Unternehmensregister (R.C.S.) eingetragenen Gesellschaft mit
beschränkter Haftung. Luxemburg B 34 305, 2-4, rue Eugène Ruppert, L-2453
Luxemburg. AllianceBernstein S.à.r.l. unterliegt der Aufsicht durch die
Aufsichtskommission des Finanzsektors (CSSF). Dies wird nur zu
Informationszwecken angegeben und ist nicht als Anlageberatung oder
Aufforderung zum Kauf eines Wertpapiers oder einer sonstigen Anlage zu
verstehen. Die hier geäußerten Ansichten und Meinungen basieren auf unseren
internen Prognosen und geben keine zuverlässigen Hinweise auf die zukünftige
Marktperformance. Die Fondsanlagen können an Wert gewinnen und verlieren, und
es kann vorkommen, dass die Anleger nicht den vollen angelegten Betrag
zurückerhalten. Die Performances der Vergangenheit bieten keine Gewähr für
zukünftige Ergebnisse.
Diese Informationen richten sich lediglich an Privatpersonen und sind nicht für
die Öffentlichkeit bestimmt.
© 2026 AllianceBernstein L.P.
Diesen Beitrag teilen: