

- DAX----
- ES50----
- US30----
- EUR/USD----
- BRENT----
- GOLD----
Vermögensverwalter extra
Bonds – Wenn nicht jetzt, wann dann?

Stellen Anleihen nach dem jüngsten Renditeanstieg eine interessante Einstiegschance dar?
06.11.2026 | 11:25 Uhr
Bieten Anleihen nach dem jüngsten Renditeanstieg wieder attraktive Einstiegsmöglichkeiten? Die geopolitischen Entwicklungen im Nahen Osten, die deutlich gestiegenen Energiepreise und die daraus resultierenden Inflationssorgen haben die internationalen Rentenmärkte in den vergangenen Monaten erheblich unter Druck gesetzt. Die Renditen sind auf Niveaus gestiegen, die wir seit mehreren Jahren nicht mehr gesehen haben.
Doch rechtfertigt das aktuelle Marktumfeld tatsächlich weitere Zinserhöhungen? Oder eröffnen die mittlerweile erreichten Renditeniveaus gerade jetzt interessante Chancen für Investoren? Wir sehen zunehmend Argumente für Letzteres.
Ein geopolitischer Schock und seine Folgen für die Kapitalmärkte
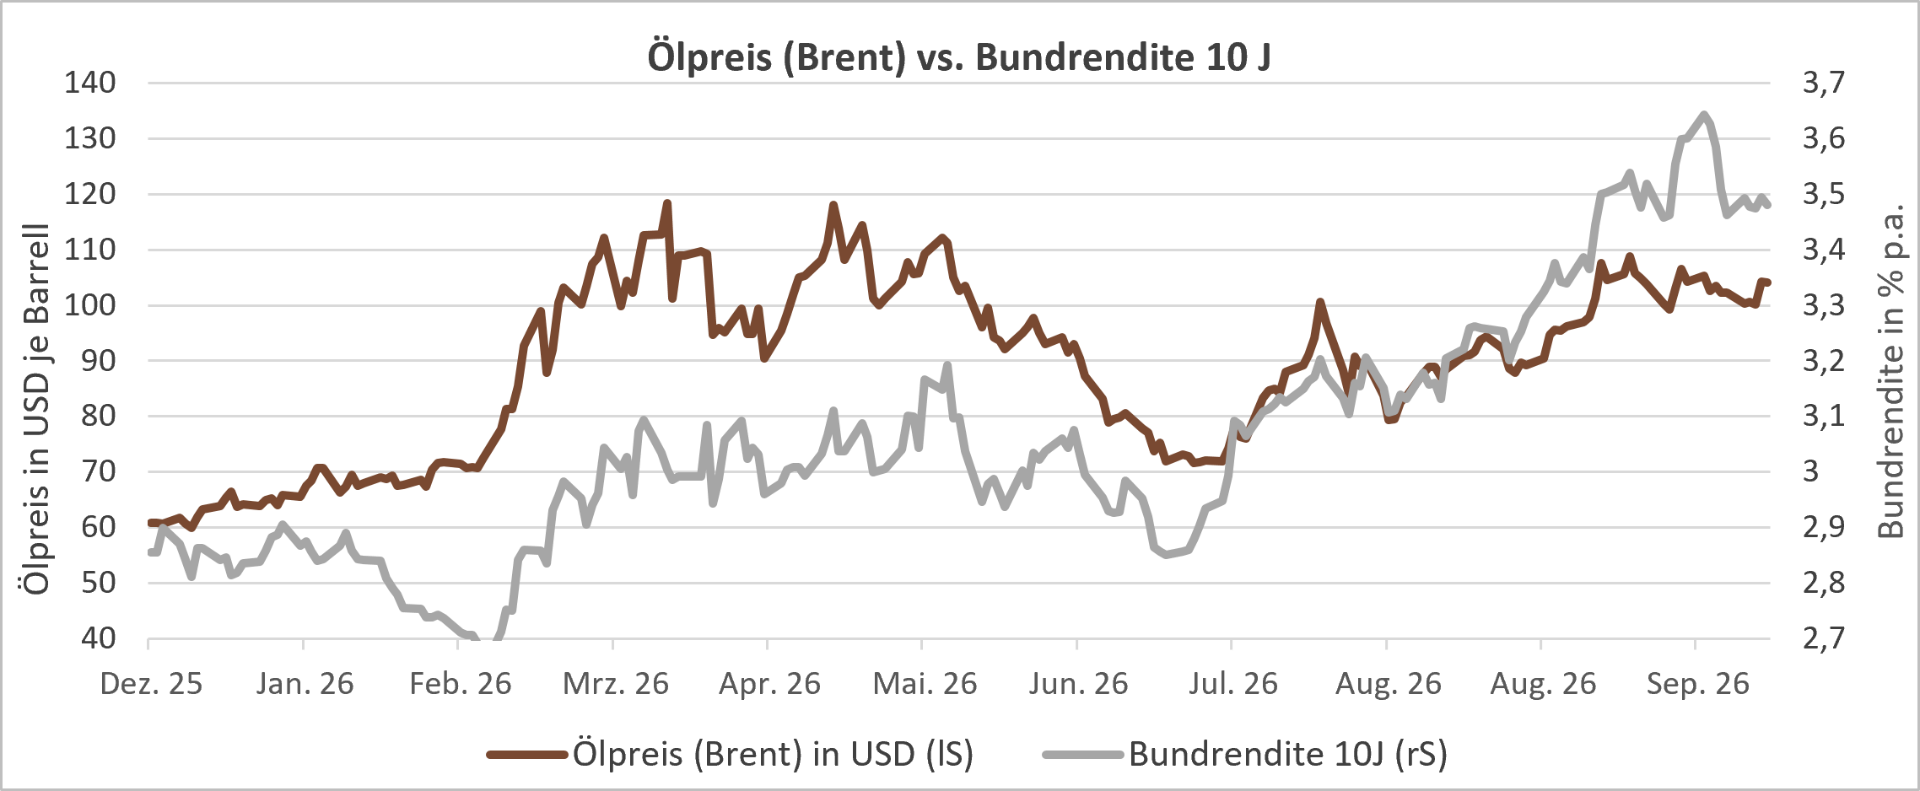
Mit Beginn des Iran-Konflikts Ende Februar 2026 kam es zu einem deutlichen Anstieg der Energiepreise. So verdoppelte sich der Preis für ein Barrel Rohöl der Sorte Brent innerhalb weniger Tage annähernd.
Neben den unmittelbaren Kriegshandlungen war hierfür insbesondere die strategische Bedeutung der Straße von Hormus ausschlaggebend. Die für die globale Energieversorgung zentrale Meerenge wurde infolge der Kampfhandlungen für die Schifffahrt nahezu unpassierbar. Da normalerweise rund 20 % des weltweiten Ölangebots durch diese Passage transportiert werden, entstand über Nacht ein massiver Angebotsausfall.
Der sprunghafte Anstieg der Energiepreise – allen voran bei Öl und Gas – führte unmittelbar zu einem deutlichen Anstieg der Inflationserwartungen. In Erwartung einer restriktiveren Reaktion der Notenbanken gerieten insbesondere die kürzeren Laufzeiten unter Druck. Die Renditen stiegen teilweise erheblich.
Die marktseitige Wirkungskette war dabei zunächst eindeutig: Ölpreis hoch – Inflationserwartungen hoch – Zinsen hoch. Den Zusammenhang zwischen der Entwicklung des Ölpreises (Brent) und der Rendite zehnjähriger Bundesanleihen verdeutlicht Abbildung 1.
Abbildung 1: Entwicklung des Brent-Ölpreises und der Rendite zehnjähriger Bundesanleihen
Stand: 03.11.2026 | Quelle: Tresides
Wo stehen wir heute?
Der Konflikt im Nahen Osten hält mittlerweile seit über acht Monaten an. Trotz zahlreicher Meldungen über mögliche Annäherungen und diplomatische Lösungsansätze ist eine nachhaltige Entspannung bislang ausgeblieben.
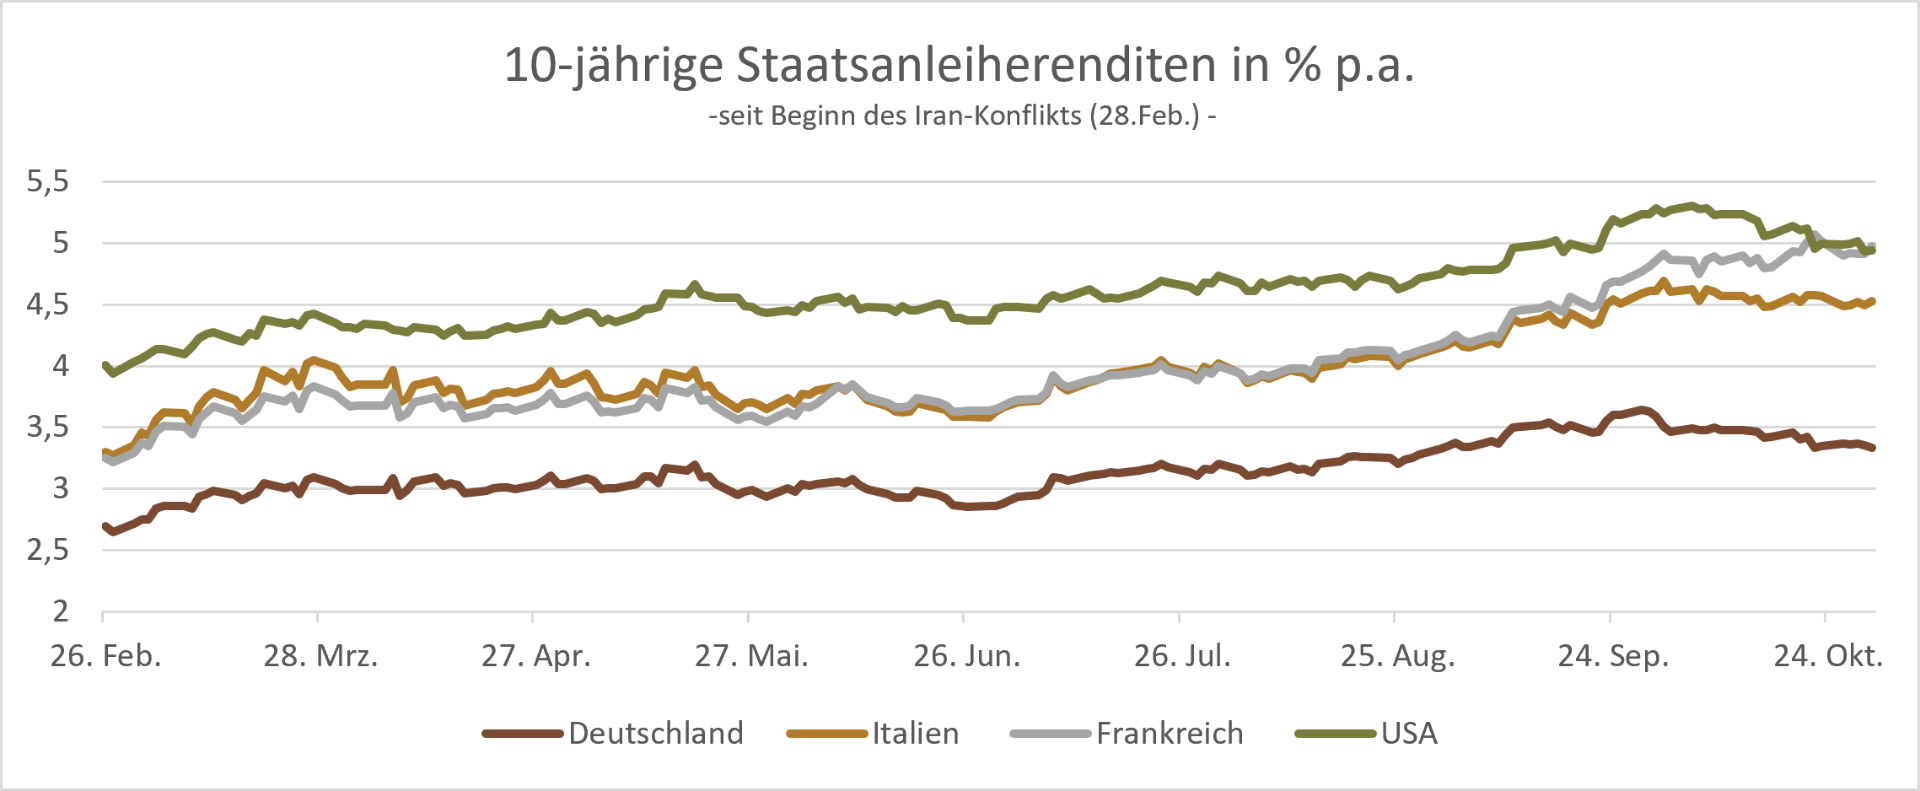
Die internationalen Zinsmärkte haben sich unter teilweise erheblichen Schwankungen weiter nach oben bewegt und zwischenzeitlich Mehrjahreshochs erreicht. Die Neubewertung der Inflationserwartungen und der daraus abgeleiteten Notenbankpolitik hat damit zunehmend Spuren an den Rentenmärkten hinterlassen.
Abbildung 2 veranschaulicht die Dynamik dieser Zinsbewegung seit Ausbruch des Konflikts eindrucksvoll.
Abbildung 2: Entwicklung der internationalen Zinsmärkte seit Ausbruch des Iran-Konflikts
Stand: 03.11.2026 | Quelle: Tresides
Die entscheidende Frage lautet nun: Ist das mittlerweile erreichte Renditeniveau Ausdruck einer nachhaltig veränderten Zinslandschaft – oder sind die Märkte bei der Einpreisung zukünftiger Zinserhöhungen bereits zu weit gegangen?
Was spricht – trotz oder gerade wegen der aktuellen Situation – für Anleihen?
Aus unserer Sicht sprechen mehrere Argumente dafür, dass die Märkte das zukünftige Zinserhöhungspotenzial derzeit zu ambitioniert einschätzen.
Die Terminmärkte preisen bis Mitte kommenden Jahres für die USA rund 2,5 zusätzliche Leitzinserhöhungen (63,5 Basispunkte) und für die Eurozone etwa 2,2 Zinserhöhungen (55 Basispunkte) ein. Diese Erwartungen erscheinen uns aus mehreren Gründen nur bedingt plausibel.
1. Zinserhöhungen bekämpfen nicht die eigentliche Ursache der Inflation
Der aktuelle Inflationsimpuls wird maßgeblich durch den geopolitisch bedingten Anstieg der Energiepreise und die damit verbundenen Angebotsengpässe getrieben. Eine Anhebung der Leitzinsen kann weder die Situation in der Straße von Hormus verbessern noch zusätzliches Öl- oder Gasangebot schaffen.
Gleichzeitig würden höhere Zinsen die ohnehin belasteten Konsumenten und Unternehmen weiter unter Druck setzen. Die wirtschaftlichen Folgewirkungen einer zusätzlichen geldpolitischen Straffung könnten somit erheblich sein, während der direkte Effekt auf den eigentlichen Inflationstreiber begrenzt bliebe.
2. Der Basiseffekt dürfte den Inflationsdruck perspektivisch reduzieren
Ein weiterer Aspekt wird aus unserer Sicht derzeit zu wenig berücksichtigt: der Basiseffekt. Selbst wenn sich die Energiepreise auf dem aktuell erhöhten Niveau stabilisieren sollten, ergibt sich daraus nicht automatisch ein fortgesetzter Anstieg der Inflationsraten. Ein dauerhaft hoher Ölpreis führt nicht Monat für Monat zu zusätzlicher Inflation. Entscheidend ist vielmehr die Veränderung gegenüber dem jeweiligen Vorjahreszeitraum.
Sollte sich am aktuellen Status quo wenig ändern, könnte allein dieser statistische Effekt bereits ausreichen, um den weiteren Inflationsanstieg zu begrenzen und die Renditen zumindest zu stabilisieren.
3. Eine Entspannung im Nahen Osten birgt erhebliches Zinssenkungspotenzial
Das größte positive Überraschungspotenzial liegt aus unserer Sicht in einer möglichen geopolitischen Entspannung. Eine freie und sichere Durchfahrt durch die Straße von Hormus wäre eine wesentliche Voraussetzung für die Normalisierung der globalen Energieversorgung. Ein nachhaltiger Rückgang der Energiepreise könnte die Inflationserwartungen spürbar reduzieren und damit – entlang der eingangs beschriebenen Wirkungskette – auch den Druck auf die Notenbanken und die Kapitalmarktrenditen verringern.
Im Falle einer raschen Normalisierung könnten die Energiepreise sogar temporär disinflationär wirken, sofern sich die zuvor aufgebauten Preisaufschläge und Angebotsengpässe wieder zurückbilden.
Das bedeutet: Während die Märkte derzeit ein erhebliches Maß an zukünftiger geldpolitischer Straffung einpreisen, könnte bereits eine graduelle Entspannung der geopolitischen Lage eine Neubewertung dieser Erwartungen auslösen.
Attraktive Renditen als Risikopuffer
Neben den fundamentalen Argumenten sprechen auch die mittlerweile erreichten Renditeniveaus für einen genaueren Blick auf die Anlageklasse.
Die gestiegenen Marktrenditen bieten Investoren heute eine deutlich höhere laufende Verzinsung und damit einen erheblichen Puffer gegenüber möglichen weiteren Renditeanstiegen.
Anders ausgedrückt: Ein Teil des möglichen Zinsänderungsrisikos wird durch die mittlerweile attraktive laufende Rendite bereits kompensiert. Was dies konkret bspw. für unsere Rentenfonds „Tresides Euro Income Opportunities“ bedeutet, lässt sich an der aktuellen Fondsausrichtung deutlich machen. Bei der aktuellen Durchschnittsrendite von etwa. 4,8% p.a. und einer Modified Duration von ca. 4% würde der Fonds auf Sicht von 12 Monaten bei einem weiteren Zinsanstieg (über die komplette Renditestrukturkurve) von 1 %-Punkt immer noch eine deutlich positive Wertentwicklung ausweisen. Nur um es deutlich zu machen: Ausgehend von den aktuellen Renditeständen in der obigen Grafik sprächen wir dann z.B. von einer Rendite bei zehnjährigen Bundesanleihen von über 4,30% p.a.. Bei Italien würde dies sogar einem Renditestand von über 5,30% p.a. entsprechen.
Gerade dieser Aspekt ist entscheidend: Das aktuelle Renditeniveau schafft nicht nur eine attraktive Ausgangsbasis für zukünftige Erträge, sondern verbessert gleichzeitig die Risikostruktur eines Anleiheinvestments.
Fazit: Bonds – wenn nicht jetzt, wann dann?
Natürlich bleiben geopolitische Risiken bestehen. Auch eine weitere Eskalation des Konflikts und damit verbundene zusätzliche Renditeanstiege lassen sich nicht ausschließen. Eine kurzfristige Prognose der weiteren Entwicklung wäre daher vermessen.
Entscheidend ist jedoch die Frage, ob das aktuelle Renditeniveau die bestehenden Risiken angemessen kompensiert und ob die Märkte die möglichen positiven Szenarien ausreichend berücksichtigen.
Wir sehen hier eine zunehmend attraktive Konstellation: Einerseits sind erhebliche Zinserhöhungen bereits eingepreist, deren Notwendigkeit angesichts der Natur des aktuellen Inflationsschocks zumindest hinterfragt werden sollte. Andererseits bieten die gestiegenen Renditen inzwischen einen beachtlichen laufenden Ertrag und damit einen verbesserten Risikopuffer.
Sollte sich die geopolitische Lage entspannen und der Inflationsdruck nachlassen, könnten neben den laufenden Erträgen zusätzliche Kursgewinne entstehen.
Unser Fazit: Die Unsicherheit ist hoch – die Kompensation dafür allerdings auch.
Für langfristig orientierte Fixed-Income-Investoren könnte gerade jetzt ein attraktiver Zeitpunkt sein, um bestehende Positionen auszubauen und die erhöhten Renditeniveaus zu nutzen.
Bonds – wenn nicht jetzt, wann dann?!
Diese Publikation stellt eine Werbung dar und dient der Beschreibung unserer Leistungen und der jeweiligen Produkte. Diese Publikation stellt weder eine Anlageberatung noch ein Angebot für den Kauf oder Verkauf der genannten Produkte dar. Sie ersetzt auch nicht die individuelle und persönliche Beratung des Anlegers. Es handelt sich um eine Werbe- bzw. Marketingmitteilung, die weder den gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit bzw. der Förderung der Unabhängigkeit von Finanzanalysen noch dem Verbot des Handelns im Anschluss an die Verbreitung von Finanzanalysen unterliegt. Die in dieser Publikation enthaltenen Informationen wurden von uns sorgfältig zusammengestellt und beruhen auf Quellen, die wir für zuverlässig erachten. Eine Gewähr für die Aktualität, Vollständigkeit und Richtigkeit können wir jedoch nicht übernehmen. Alle Meinungsäußerungen geben die aktuelle unverbindliche Auffassung der Tresides Asset Management GmbH wieder und können jederzeit ohne vorherige Ankündigung geändert werden. Die Darstellung vergangenheitsbezogener Daten oder die Abbildung von Auszeichnungen geben keinen Aufschluss über die zukünftige Entwicklung der genannten Produkte
Diesen Beitrag teilen: