

Europäische Aktien: Dauerhaftes Gewinnwachstum jenseits der KI finden

Während sich das Wachstumsumfeld Europas ausweitet, entstehen in übersehenen Bereichen attraktive Chancen.
12.10.2026 | 06:00 Uhr
Anleger, die unter europäischen Aktien nach Wachstum suchen, könnten angesichts des Mangels an Technologie-Giganten in der Region entmutigt sein – jene Art von Unternehmen, die in den vergangenen Jahren die US-Markterträge angesichts der sprunghaft gestiegenen Investitionen in den KI-Ausbau dominiert haben. Auch wenn Europa bei der KI-Story nicht im Vordergrund steht, können selektive Anleger dennoch attraktive Wachstumsnischen finden.
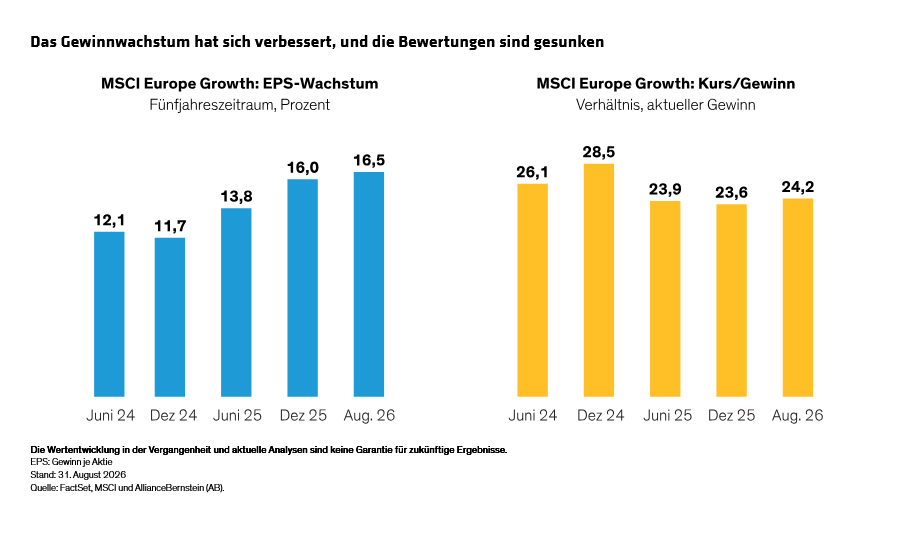
Die jüngsten Ergebnisse europäischer Unternehmen waren besonders stark, dennoch sind die Bewertungskennzahlen gesunken (Abbildung). Die Gewinnprognosen verbessern sich über ein breiteres Spektrum von Sektoren und Branchen hinweg, etwa in den Bereichen Industrie, Finanzen und Rohstoffe. Wir sind der Auffassung, dass Anleger in diesen Bereichen widerstandsfähiges Wachstum bei Unternehmen mit hoher Profitabilität finden können. Triebkräfte dafür sind robuste Wettbewerbsvorteile, Managementkompetenz und Kapitaldisziplin, die Unternehmen dabei helfen, sich unter sich wandelnden Bedingungen zu behaupten.
KI rechtfertigt einen höchst selektiven Ansatz
Die KI-Story prägt weiterhin das Narrativ der globalen Aktienmärkte. Tatsächlich entfielen 19 der 20 größten Beiträge zur Wertentwicklung des MSCI ACWI Growth im ersten Halbjahr 2026 auf Technologiewerte, und die neun Spitzenplätze entfielen auf Halbleiterunternehmen. Umgekehrt waren die fünf größten Index-Belastungsfaktoren durchweg Software- und Internetwerte, die angesichts ihrer Anfälligkeit für durch KI bedingte Umbrüche unter Druck gerieten.
Da spekulative Erwartungen die Bewertungen in Teilen des KI-Sektors weiter nach oben treiben, halten wir es für zunehmend wichtig, diszipliniert zu bleiben und den Fokus auf Qualität zu legen. Unserer Ansicht nach sollten Anleger gezielt Unternehmen identifizieren, die langfristig vom eindeutigen strukturellen Wachstum der KI profitieren können, indem sie sowohl das Umsatzwachstum beschleunigen als auch Kosten im Geschäftsbetrieb senken.
Führende europäische Hersteller von Halbleiterausrüstung sind ein gutes Beispiel. Diese Unternehmen profitieren von erheblichen Wettbewerbsvorteilen, einer dominanten Marktstellung und strukturellen Wachstumstreibern, einschließlich der Kommerzialisierung von KI und der Migration in die Cloud. Investitionen in diese Unternehmen ermöglichen einen indirekten Ansatz beim Thema KI, der sich auf das außergewöhnliche Wachstum der Investitionsausgaben für KI konzentriert, ohne eine unangemessene Aussetzung gegenüber dem schnellen zugrunde liegenden Technologiewandel einzugehen. Beispiele hierfür sind ASML und Besi, zwei niederländische Unternehmen, die wesentliche Komponenten für die Herstellung von Halbleiterausrüstung produzieren.
Qualitätswachstum wurde vernachlässigt
Die Begeisterung für KI hat auch die Bepreisung von Qualitätsunternehmen durch Anleger verändert, was zu ungewöhnlichen Bewertungsverzerrungen am breiteren Markt geführt hat.
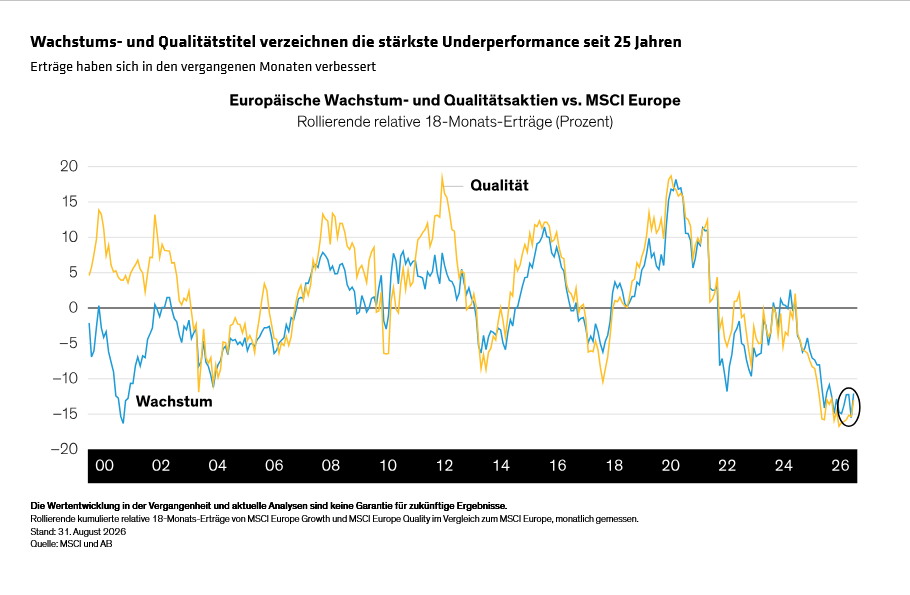
Qualitätsunternehmen werden in der Regel mit einem Aufschlag gegenüber dem breiteren Markt gehandelt, da Anleger bereit sind, für Unternehmen mit hoher Profitabilität, Wettbewerbsvorteilen und resilienten Cashflows mehr zu zahlen. Europäische Qualitätswachstumsunternehmen mit soliden Fundamentaldaten wurden in den letzten Jahren jedoch nicht belohnt (Abbildung), da der Markt sich spekulativem Wachstum zuwandte. Infolgedessen haben sich die Bewertungsaufschläge von Qualitätswachstumsaktien gegenüber dem breiten Markt auf den historisch niedrigsten Stand seit Langem verringert, was bedeutet, dass Qualität im Vergleich zum breiteren Markt derzeit günstig erscheint. Wir sind der Auffassung, dass Anleger mit einem langfristigen Anlagehorizont über verschiedene Sektoren hinweg Kandidaten für ein Qualitätsportfolio finden können, die zu besonders attraktiven Bewertungen gehandelt werden.
Europäische Industriewerte bieten mehrere Wachstumstreiber
Industriewerte verdienen Aufmerksamkeit. Zeitweise schien sich der europäische Industriesektor mit zwei Geschwindigkeiten zu bewegen. KI-Profiteure und rüstungsnahe Unternehmen verzeichneten eine starke Gewinndynamik, während traditionellere Bereiche – darunter Bau, Werkstoffe, der Automobilsektor und Investitionsgüter – aufgrund höherer Zinsen und schwacher Produktionsdaten mit einer stagnierenden Nachfrage konfrontiert waren.
Aktuell beobachten wir andernorts eine bemerkenswerte Beschleunigung, wie solide und sich verbessernde Ergebnisse bei Unternehmen mit komplementären Wachstumsmotoren belegen, zu denen strukturelle organische Treiber und teilweise eine Erfolgsbilanz bei strategischen Akquisitionen zählen. Unter schwierigen Marktbedingungen dürfte dieses zweigleisige Wachstumsmodell unseres Erachtens eine gewisse Resilienz bieten. Zu den Unternehmen, die diesen dualen Ansatz verfolgen, zählen The Weir Group, ein Maschinenlieferant für Bergbau- und Industriebetriebe, sowie Addtech, ein Unternehmen, das kontinuierlich Zukäufe in industriellen Endmärkten tätigt.
Derartige Unternehmen haben operativ überzeugt, indem sie kontinuierlich Marktanteile gewonnen und ihre Margen verbessert haben. Bei ausgewählten Industrieunternehmen könnte eine Erholung der Endmärkte unseres Erachtens die Nachhaltigkeit des Gewinnwachstums weiter festigen.
Banken wieder im Fokus
Quality-Growth-Anleger tendieren üblicherweise nicht zu europäischen Banken, die durch Negativzinsen und Aufräumarbeiten nach der Finanzkrise belastet waren. Doch seit 2018 hat sich die Branche weiterentwickelt, und einige europäische Kreditinstitute verzeichnen Rekordwerte bei der Profitabilität, solide Kapitalerträge und technologische Führungsstärke.
Mehrere Faktoren haben diese Verbesserungen vorangetrieben. Die Verschiebung von negativen zu moderat hohen Zinsen bis 2026 hat die finanzielle Performance der Banken gestützt, während die Umsetzung von Reformen ihre Kapitalpositionen gestärkt hat. Zudem haben europäische Banken die digitale Transformation vorangetrieben, wobei die KI die Effizienz und Produktivität steigert – was die Branche trotz kurzfristigen Investitionsbedarfs für langfristige Kostenverbesserungen positioniert.
Zu den spezialisierten Banken mit Qualitätsmerkmalen zählt Standard Chartered, die über eine diversifizierte internationale Präsenz und ein Engagement in wachstumsstarken Märkten in Asien und dem Nahen Osten verfügt. Die in Italien ansässige FinecoBank hebt sich unter den europäischen Vermögens-Plattformen durch ihr technologiegeprägtes, digital fokussiertes Modell und ihren bedeutenden Anteil am Handelsvolumen börsengehandelter Fonds in Italien hervor.
Gemeinsame Faktoren für stetiges Wachstum
In all diesen Bereichen vielversprechenden Wachstums an Europas Börsen gehören zyklische Verbesserungen und differenzierte Geschäftsmodelle zu den gemeinsamen Faktoren, die Unternehmen dabei helfen, sich von der kurzfristigen, KI-dominierten Marktstimmung abzuheben.
Märkte honorieren häufig das Vordergründige, bevor sie das Beständige erkennen. Das kann Anlegern Chancen eröffnen, die über gängige „Crowded Trades“ hinausblicken und sich auf qualitativ hochwertige europäische Unternehmen konzentrieren, die dank Disziplin, Preismacht und Gewinnstabilität langfristig Wachstum generieren können.
In diesem Dokument zum Ausdruck gebrachte Meinungen stellen keine Analysen, Anlageberatungen oder Handelsempfehlungen dar, spiegeln nicht unbedingt die Ansichten aller Portfoliomanagementteams bei AB wider und können von Zeit zu Zeit überarbeitet werden.
MSCI übernimmt keine ausdrückliche oder stillschweigende
Gewährleistung oder Verantwortung und kann für die hierin enthaltenen
MSCI-Daten nicht haftbar gemacht werden.
Die MSCI-Daten dürfen nicht weitergegeben oder als Grundlage für andere
Indizes, Wertpapiere oder Finanzprodukte genutzt werden. Dieser Bericht wurde
von MSCI nicht genehmigt, überprüft oder selbst erstellt.
Verweise auf bestimmte behandelte Wertpapiere dienen nur
zur Veranschaulichung und sollten nicht als Empfehlungen von AllianceBernstein
L.P. angesehen werden. Es sollte nicht davon ausgegangen werden, dass
Investitionen in die genannten Wertpapiere notwendigerweise profitabel waren
oder sein werden. Dies ist eine Marketing-Anzeige. Diese
Informationen werden von AllianceBernstein (Luxemburg) S.à.r.l. gegeben, einer
im Luxemburger Handels- und Unternehmensregister (R.C.S.) eingetragenen
Gesellschaft mit beschränkter Haftung. Luxemburg B 34 305, 2-4, rue Eugène
Ruppert, L-2453 Luxemburg. AllianceBernstein S.à.r.l. unterliegt der Aufsicht
durch die Aufsichtskommission des Finanzsektors (CSSF). Dies wird nur zu
Informationszwecken angegeben und ist nicht als Anlageberatung oder
Aufforderung zum Kauf eines Wertpapiers oder einer sonstigen Anlage zu
verstehen. Die hier geäußerten Ansichten und Meinungen basieren auf unseren
internen Prognosen und geben keine zuverlässigen Hinweise auf die zukünftige
Marktperformance. Die Fondsanlagen können an Wert gewinnen und verlieren, und
es kann vorkommen, dass die Anleger nicht den vollen angelegten Betrag
zurückerhalten. Die Performances der Vergangenheit bieten keine Gewähr für
zukünftige Ergebnisse.
Diese Informationen richten sich lediglich an Privatpersonen und sind nicht für
die Öffentlichkeit bestimmt.
© 2026 AllianceBernstein L.P.
Diesen Beitrag teilen: