

Aktienausblick: KI und höhere Zinsen legen die Messlatte für Diversifizierung höher

Neue Risiken untermauern den Bedarf an hochwertigen, komplementären Ertragstreibern.
16.10.2026 | 06:10 Uhr
Globale Aktien verzeichneten im dritten Quartal Zuwächse, wobei sich die Markterträge über den Technologiesektor hinaus ausweiteten. Doch der disruptive Einfluss von KI erstreckt sich über Sektoren und Branchen – und verändert die Art der Investitionsdiversifizierung grundlegend.
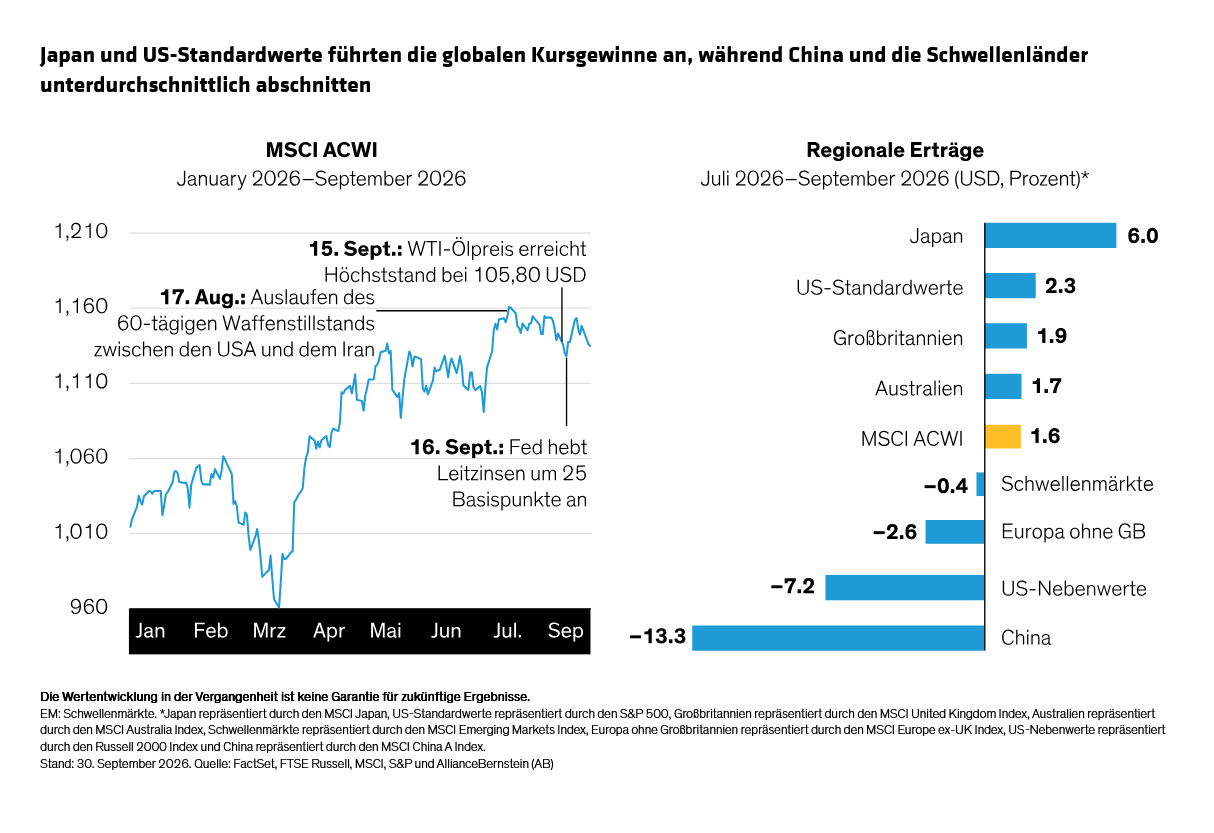
Der MSCI All Country World Index (ACWI) für globale Aktien stieg im dritten Quartal um 1,6 %, angeführt von japanischen Aktien und US-Standardwerten (Abbildung). Chinesische Aktien kamen unter Druck und belasteten die Schwellenmärkte (EM), die zwar einen Teil ihrer früheren Dynamik einbüßten, jedoch im bisherigen Jahresverlauf weiterhin starke Gewinne verzeichnen konnten.
Im Berichtsquartal führten die hartnäckige Inflation und die erneute geldpolitische Straffung zu einem sprunghaften Anstieg der Anleiherenditen, was den Druck auf Bewertungen und Cashflows erhöhte. Angesichts des wachsenden Einflusses der KI sind wir der Auffassung, dass das Umfeld höherer Zinsen die Notwendigkeit verschärft, Quellen für differenzierte Erträge zu erschließen.
Sunstanzaktien von Energieboom befeuert
Die Erträge der Anlagestile spiegelten sich wandelnde Marktmuster wider. Nachdem sich die Marktführerschaft über Mega-Cap-Wachstumsaktien hinaus ausweitete, schnitten Substanzaktien besser ab. Der MSCI ACWI Value Index stieg im Quartal um 3,8 % und auf Jahressicht um 16,1 % (Abbildung).
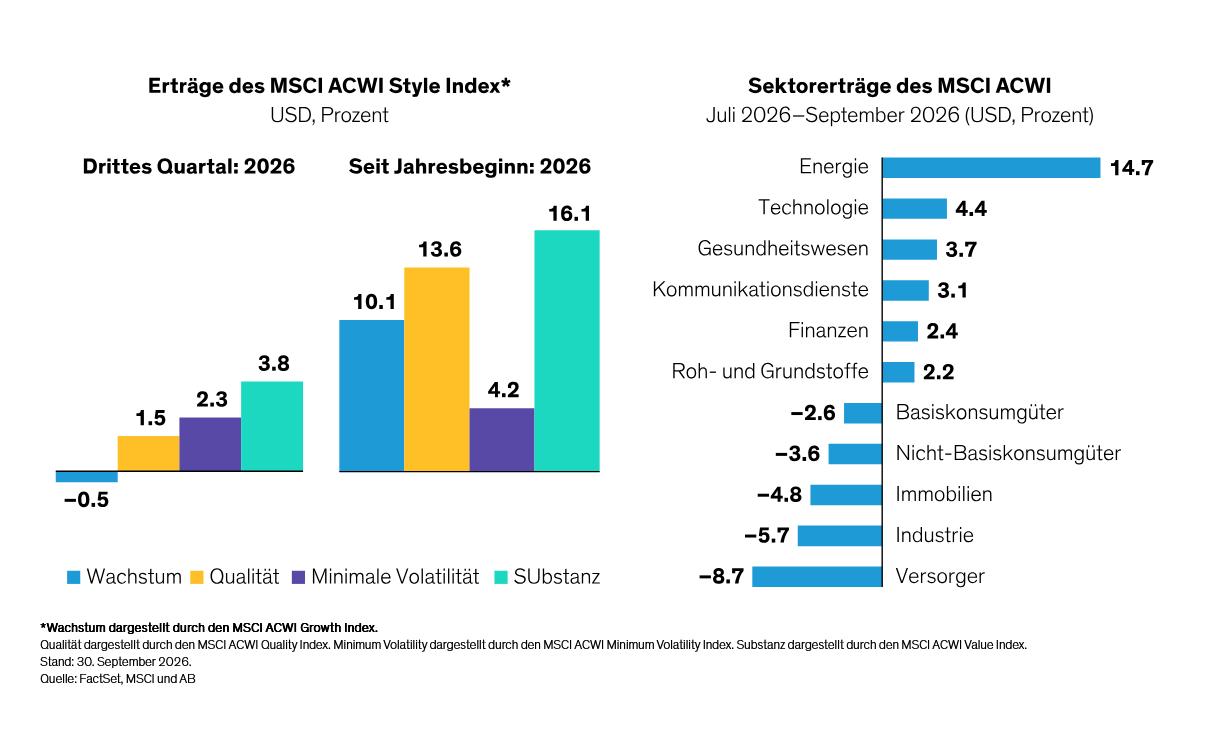
Energieaktien legten stark zu und übertrafen alle anderen Sektoren deutlich, getrieben von einer weltweit steigenden Nachfrage sowie Angebotsverknappungen im Nahen Osten. Der Gesundheitssektor und Grundstoffwerte entwickelten sich ebenfalls positiv, während sich die Technologie-Gewinne abschwächten – auch wenn die KI weiterhin die Schlagzeilen beherrschte.
Technologie-Turbulenzen signalisieren Wandel
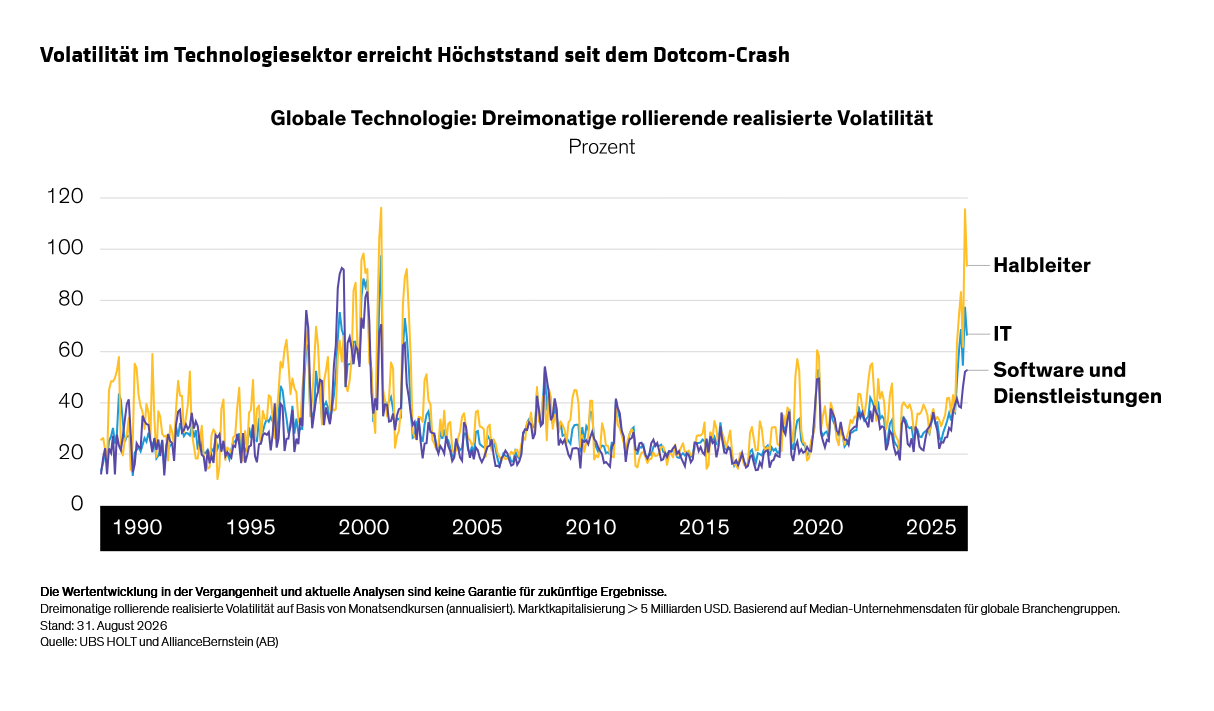
Die Volatilität im Technologiesektor – insbesondere bei Halbleitern – erreichte im dritten Quartal das höchste Niveau seit dem Dotcom-Crash Anfang der 2000er Jahre (Abbildung). Unserer Ansicht nach spiegelte ein Großteil der Volatilität eher Schlagzeilenrisiken und Unsicherheiten hinsichtlich des Tempos der Investitionsausgaben der Hyperskalierer wider als eine wesentliche Verschlechterung der technologischen Fundamentaldaten. Im Berichtsquartal beobachteten wir zudem eine ausgeprägte Divergenz bei den Aktien der „Glorreichen Sieben“. Halbleiteraktien boten ein ähnliches Bild: US-Chiphersteller verzeichneten zum Quartalsende eine Rallye, während der speicherchiplastige südkoreanische Kospi Index im Juli stark unter Druck geriet.
KI: Das Ein und Alles?
Auf den ersten Blick scheinen die verstärkten Turbulenzen im Technologiesektor das vorherrschende, KI-getriebene Narrativ infrage zu stellen. Eine hohe Marktkonzentration hat häufig eine Alles-oder-nichts-Mentalität gefördert, wobei große Technologie-Schwergewichte entweder den breiten Markt dominierten oder sich überhastet zurückzogen. Bis vor Kurzem gab es kaum etwas dazwischen.
Doch das dritte Quartal könnte eine Wende von der KI-Euphorie hin zur KI-Umsetzung markieren. Anleger hinterfragen zunehmend, ob sich massive Investitionen in die KI-Infrastruktur künftig in Gewinne übersetzen lassen.
Zudem beginnt die KI, einen wachsenden Anteil der Weltwirtschaft anzutreiben. Unternehmen verschiedener Branchen suchen nach Wegen, die KI-Nutzung in Produktivitätssteigerungen und innovative Geschäftsmodelle zu überführen. Der Einfluss der KI erstreckt sich inzwischen weit über Energieinfrastruktur und Rechenzentren hinaus und umfasst Halbleiter und Halbleiterausrüstung, Maschinenbau sowie das Bauwesen. Unterdessen haben sich Softwaretitel von KI-Ertüchtigern abgekoppelt, da Befürchtungen bestehen, dass deren historisch starke Wettbewerbsvorteile mittlerweile anfällig sind. Das Ergebnis ist ein zunehmend komplexes Ökosystem.
Um Geschäftsmodelle zu identifizieren, die mit KI dauerhafte Werte schaffen können, ist die Unterscheidung zwischen Anlagespekulation und greifbaren Produktivitätsvorteilen von entscheidender Bedeutung. Anders ausgedrückt: Anleger dürften künftig nicht mehr zwischen KI-Engagement und einer breit angelegten Diversifizierung wählen können. Stattdessen sind wir überzeugt, dass durchdachtes KI-Engagement mit komplementären Ertragsquellen kombiniert werden sollte, um riskante binäre Wetten auf ein einziges, disruptives Thema zu vermeiden.
Diversifizierung wird schwieriger
Doch während die Diversifizierung immer dringlicher wird, könnte der wachsende Einfluss der KI deren Umsetzung erschweren.
Historisch gesehen konnten Anleger ihr Vermögen über Sektoren, Anlagestile und Anlageklassen hinweg streuen, um ein ausgewogenes Portfolio zu erzielen. Doch heute verzahnt das Ausmaß der KI-gestützten Investitionsausgaben Anlagen, die sich zuvor unabhängiger bewegten. Gleichzeitig entwickeln sich nicht alle Aktien, die mit KI in Verbindung gebracht werden, so sehr im Gleichlauf, wie dies vielleicht zu erwarten wäre. In diesem Marktumfeld sind wir der Ansicht, dass traditionelle Formen der anlageklassenübergreifenden Diversifizierung weniger Schutz bieten als in der Vergangenheit.
KI schafft neue Aktienbündel
Bündel- oder Clusteranalysen, die die Korrelation zwischen Aktiengruppen aufzeigen, können verdeutlichen, wie sich die Beziehungen zwischen KI-, Energie-, Halbleiter- und Softwareaktien entwickeln.
Wir haben die Entwicklung eines breiten Korbs globaler KI-bezogener Aktien seit Ende 2023 analysiert und festgestellt, dass eine wachsende Anzahl von Unternehmen und Branchen in diese Gruppe einbezogen wurde (Abbildung). Zunächst identifizierten wir 68 Aktien und 15 Branchen als Teil des Bündels, die im Dezember 2023 ähnliche Handelsmuster aufwiesen. Unsere Analyse der Entwicklung über die folgenden drei Jahre ergab, dass mittlerweile eine größere Zahl an Aktien und Branchen mit dem KI-Ausbau in Verbindung steht. Entscheidender ist, dass die Aktien der KI-Gruppe inzwischen mehr als doppelt so volatil sind wie der Markt, was sich in einem Beta von über 2 widerspiegelt.
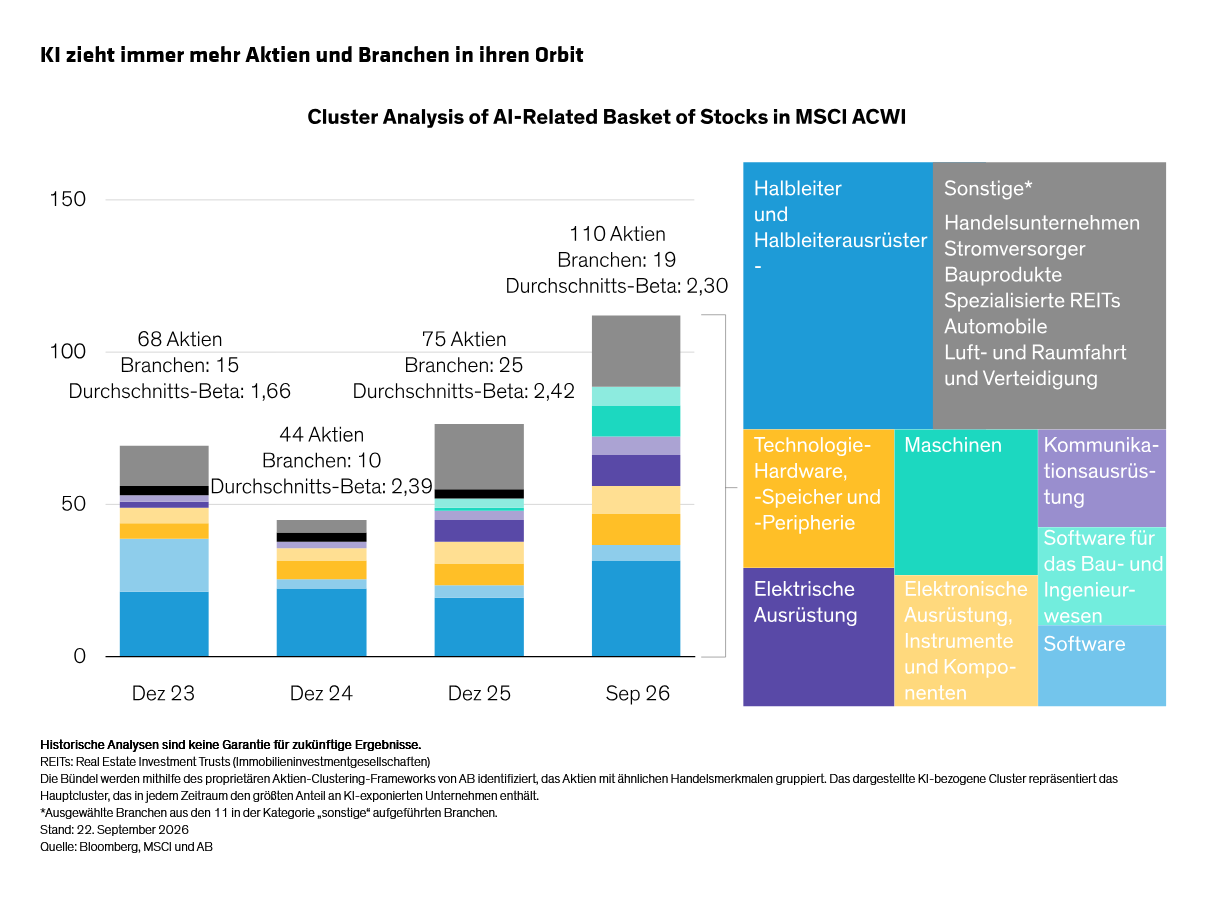
Andere Bereiche des KI-Ökosystems folgen einer anderen Dynamik. Bis 2024 ergab unsere Analyse, dass Software-Aktien eine völlig eigenständige Gruppe bildeten, während eine Reihe großer Konsum- und Werbeplattformen stärker mit Unternehmen korrelierten, die von Konsumausgaben und Zinsen beeinflusst werden. Asiatische Chip- und Speicherhersteller unterschieden sich zudem weiterhin von ihren in den USA notierten Pendants. Nach unserer Einschätzung deuten diese Muster darauf hin, dass die KI-Exponierung inzwischen mehrere unterschiedliche Anlagetreiber umfasst, was sowohl Konzentrationsrisiken als auch Chancen zur globalen Diversifizierung schafft.
Aktive Manager müssen die Interaktion der Exponierungen stetig neu bewerten. Aus unserer Sicht erfordert die Identifizierung spezifischer Quellen für Aktienerträge eine fundierte fundamentale Analyse, um die Treiber der Wertentwicklung zu verstehen und die Bandbreite möglicher Ergebnisse einzuschätzen.
Unkorrelierte Erträge: Von Schwellenmärkten bis zu Substanz
Der Umfang und die Volatilität des KI-Komplexes beeinflussen globale Ertragsmuster. Unsere Analysen deuten darauf hin, dass US-Aktien sowie Aktien aus asiatischen Schwellenländern in den letzten zwei Jahren eine hohe Korrelation zu KI-Titeln aufweisen. Andere Schwellenländer sowie europäische und japanische Aktien korrelieren jedoch weniger stark mit dem KI-Trend (Abbildung).
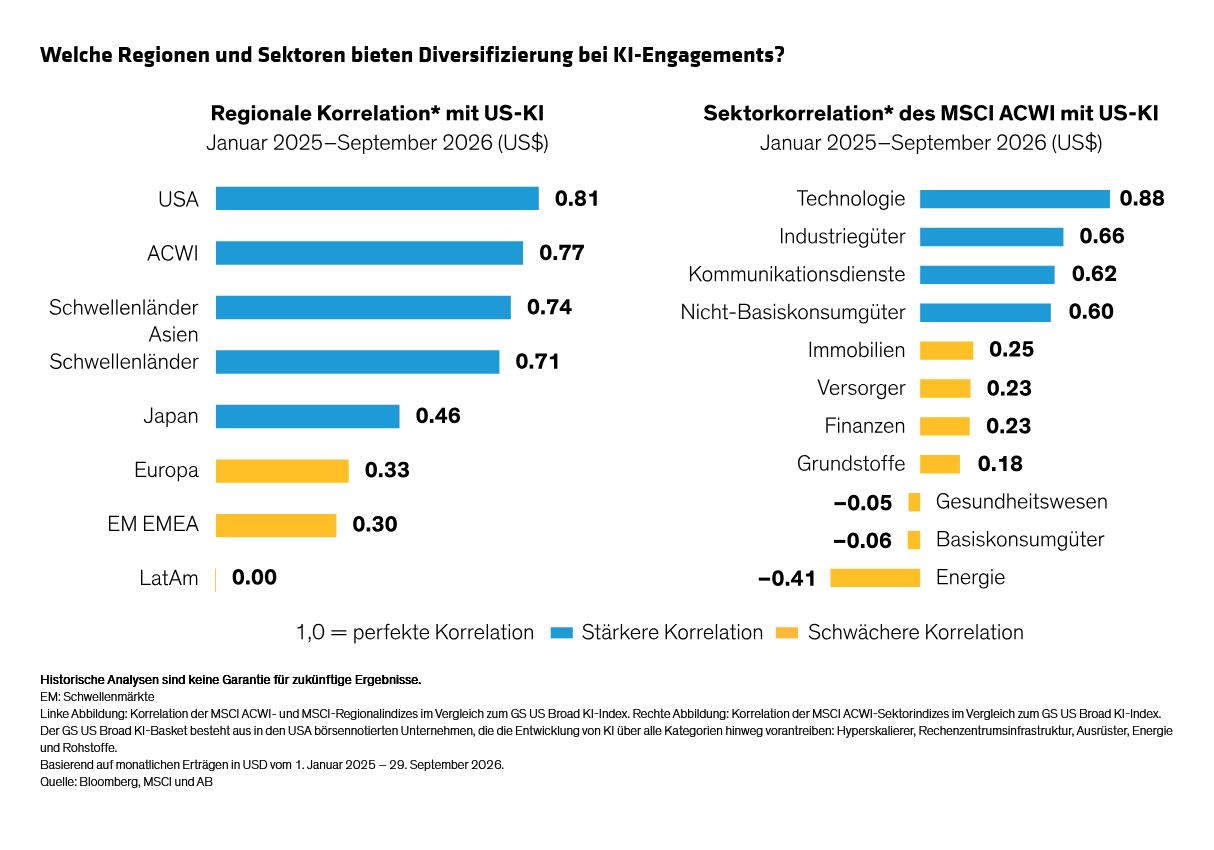
Diese Trends unterstreichen die Notwendigkeit einer regionalen Diversifizierung – auch mit Blick auf die KI. Während Teile der Schwellenmärkte – insbesondere südkoreanische Aktien – von einer kleinen Gruppe von Halbleiter- und Speicheraktien angetrieben werden, bietet das breitere Umfeld der Schwellenmärkte starke Fundamentaldaten und Chancen jenseits der KI, die weniger mit den US-Märkten korrelieren. Ähnlich verhält es sich in Europa: Wir halten Qualitäts-Wachstumstitel für attraktiv, da sich in Sektoren wie Industrie und Finanzen neue Chancen ergeben.
Substanztitel bieten zudem Zugang zu Branchen, die weniger anfällig für KI-Disruption sind—von der Flugzeugfertigung bis zur Landwirtschaft—und stellen eine Quelle für differenziertes Ertragspotenzial dar. Mehrere Auslöser, darunter Energie, gestiegene Verteidigungsausgaben und KI-getriebene Investitionsausgaben in anlagenintensiven Branchen, haben die jüngste Erholung von Value-Aktien befeuert. Steigende Zinsen könnten einen weiteren Auslöser für Substanzaktien mit Cashflows von kürzerer Duration darstellen.
Auch Nebenwerte verdienen Aufmerksamkeit. Trotz eines schwierigen dritten Quartals haben sich US-Nebenwerte seit Jahresbeginn gut entwickelt, gestützt durch eine breit angelegte Erholung der Gewinne. Wir sind der Auffassung, dass kleinere Unternehmen ebenfalls erheblich von der KI-Einführung profitieren können, während sie eine geringere Korrelation zum dominierenden KI-Investmentthema aufweisen als größere Wachstumswerte. Das ist darauf zurückzuführen, dass Hyperskalierer ihren freien Cashflow für KI-Investitionsausgaben aufwenden, während ausgewählte Nebenwerte gut positioniert sind, um KI-gestützte Produktivität in Barmittel umzuwandeln.
Anleger können auch durch die Portfoliogestaltung eine Diversifizierung erreichen. Wir sind der Ansicht, dass ein Engagement in risikoreicheren KI-Profiteuren durch defensive Aktienportfolios, die zur Abfederung von Volatilität konzipiert sind, oder durch Core-Strategien mit dem Ziel eines geringeren Tracking Error ausgeglichen werden kann. Qualitätsunternehmen spielen eine wichtige Rolle bei beiden Ansätzen.
Steigende Zinsen schärfen den Fokus auf Cashflows
Das höhere Zinsumfeld verschärft die Herausforderung der Diversifizierung. Zum Quartalsende hatte eine Korrektur am Anleihemarkt die durchschnittliche Rendite globaler Staatsanleihen laut Bloomberg auf nahezu 4 % getrieben – den höchsten Stand seit 2007. Mitte September veranlasste die anhaltende Inflation die Federal Reserve dazu, die Leitzinsen um 25 Basispunkte zu erhöhen, während sich andere große Zentralbanken erneut im Straffungsmodus befinden. Die Renditen für US-Staatsanleihen dürften sich so bald nicht entspannen, angesichts der starken Erwartungen für das US-Wachstum und der steigenden Schuldenlast.
Höhere Kapitalkosten haben bedeutende Auswirkungen auf Aktienanleger. Bei steigenden Abzinsungssätzen legen die Märkte verstärktes Augenmerk auf den freien Cashflow, die Bewertung sowie die Beständigkeit künftiger Gewinne. Unternehmen, die stetig Barmittel erwirtschaften, verfügen über eine größere Flexibilität, um zu investieren, Kapital an die Anteilseigner zurückzuführen und Phasen wirtschaftlicher Unsicherheit zu überstehen. Umgekehrt könnten Unternehmen mit niedrigem freien Cashflow Schwierigkeiten haben, ein langfristiges Gewinnwachstum aufrechtzuerhalten.
Fehlbewertete Qualitätstitel verdienen Aufmerksamkeit
Vor diesem Hintergrund liegt der Schlüssel unserer Ansicht nach darin, Qualitätsunternehmen zu finden, die in der Lage sind, dauerhafte langfristige Erträge oberhalb ihrer Kapitalkosten zu erwirtschaften. Solche Unternehmen finden sich in einer Vielzahl von Branchen, während das Gewinnwachstum breiter gestreut ist, als es Schlagzeilen vermuten lassen. Das spricht überzeugend für übersehene Unternehmen mit beständigen Geschäftsmodellen, starken Bilanzen, wiederkehrenden Einnahmequellen und starken Cashflows.
Das Gesundheitswesen ist ein gutes Beispiel. Der Sektor wies historisch eine relativ geringe Korrelation zum KI-Haupttrend auf, ist jedoch ein klarer Profiteur der KI-Integration. Unserer Ansicht nach umfassen weitere attraktive Cluster mit geringer Korrelation zu KI Energie und Chemie sowie ausgewählte Finanz- und Industrieunternehmen.
Balance finden in einem dynamischen Markt
Das vergangene Quartal hat uns erneut vor Augen geführt, dass Märkte selten so geradlinig verlaufen, wie die vorherrschenden Narrative nahelegen. Wir sind davon überzeugt, dass langfristiger Anlageerfolg heute maßgeblich davon abhängt, attraktiv bewertete Unternehmen zu identifizieren, die von Entwicklungen im Bereich der KI profitieren, während sie gleichzeitig weitgehend von überhitzten und riskanten KI-Positionen entkoppelt bleiben. Die Diversifizierung mag schwieriger zu erreichen sein – doch genau das macht sie wertvoller.
In diesem Dokument zum Ausdruck gebrachte Meinungen stellen keine Analysen, Anlageberatungen oder Handelsempfehlungen dar, spiegeln nicht unbedingt die Ansichten aller Portfoliomanagementteams bei AB wider und können von Zeit zu Zeit überarbeitet werden.
MSCI übernimmt keine ausdrückliche oder stillschweigende
Gewährleistung oder Verantwortung und kann für die hierin enthaltenen
MSCI-Daten nicht haftbar gemacht werden.
Die MSCI-Daten dürfen nicht weitergegeben oder als Grundlage für andere
Indizes, Wertpapiere oder Finanzprodukte genutzt werden. Dieser Bericht wurde
von MSCI nicht genehmigt, überprüft oder selbst erstellt.
Dies ist eine Marketing-Anzeige. Diese Informationen werden
von AllianceBernstein (Luxemburg) S.à.r.l. gegeben, einer im Luxemburger
Handels- und Unternehmensregister (R.C.S.) eingetragenen Gesellschaft mit
beschränkter Haftung. Luxemburg B 34 305, 2-4, rue Eugène Ruppert, L-2453
Luxemburg. AllianceBernstein S.à.r.l. unterliegt der Aufsicht durch die
Aufsichtskommission des Finanzsektors (CSSF). Dies wird nur zu
Informationszwecken angegeben und ist nicht als Anlageberatung oder
Aufforderung zum Kauf eines Wertpapiers oder einer sonstigen Anlage zu
verstehen. Die hier geäußerten Ansichten und Meinungen basieren auf unseren
internen Prognosen und geben keine zuverlässigen Hinweise auf die zukünftige
Marktperformance. Die Fondsanlagen können an Wert gewinnen und verlieren, und
es kann vorkommen, dass die Anleger nicht den vollen angelegten Betrag
zurückerhalten. Die Performances der Vergangenheit bieten keine Gewähr für
zukünftige Ergebnisse.
Diese Informationen richten sich lediglich an Privatpersonen und sind nicht für
die Öffentlichkeit bestimmt.
© 2026 AllianceBernstein L.P.
Diesen Beitrag teilen: