

Bankhaus Herzogpark Marktbericht September 2026

Renditeschock: Warum der Preis des Kapitals weltweit steigt
05.10.2026 | 04:59 Uhr
Das Wichtigste in Kürze:
- Heißer Herbst an den Anleihenmärkten: Langfristige Staatsanleihe-Renditen stiegen von Deutschland über Großbritannien und die USA bis Japan auf Niveaus, die seit vielen Jahren oder Jahrzehnten nicht mehr erreicht worden waren.
- Hinter der Entwicklung steckt kein einzelner Auslöser. Höhere Energiepreise steigern kurzfristig den Inflationsdruck, gleichzeitig zeigen sich Wirtschaft und Investitionen aber überraschend robust. Hinzu kommen ein steigender Kapitalbedarf von Staaten und Unternehmen sowie höhere Prämien dafür, Kapital langfristig zu binden.
- Bemerkenswert ist, dass die langfristigen Inflationserwartungen im Euroraum bislang vergleichsweise stabil geblieben sind. Die Europäische Zentralbank (EZB) führt den global synchronen Renditeanstieg seit Ende 2024 wesentlich auf höhere reale Laufzeitprämien zurück. Staatsschuldenrisiken spielen zusätzlich eine Rolle, zeigen sich bislang aber stärker in den Risikoaufschlägen einzelner Länder (v.a. Frankreich).
- Für Anleger entsteht daraus ein zunehmendes Spannungsfeld: Die Kurse bestehender langlaufender Anleihen leiden unter steigenden Renditen, gleichzeitig werden die laufenden Erträge für Neuanlagen immer attraktiver. Wir bleiben bei langen Laufzeiten noch vorsichtig, beobachten aber zunehmend die Voraussetzungen für eine schrittweise Verlängerung der Duration in unseren Portfolios und Fonds.
- Die Aktienmärkte hielten sich trotz des Renditeanstiegs vergleichsweise gut. Unter der Oberfläche nahm die Marktbreite allerdings ab. Technologie und einzelne KI-nahe Themen blieben stark, während zahlreiche andere Branchen deutlich weniger Unterstützung erhielten.
Portfolioimplikationen: Die Chancen bei Anleihen nehmen zu
Anleihen: Der starke Renditeanstieg verändert sukzessive das Chancen-Risiko-Verhältnis an den Anleihemärkten. In den vergangenen Monaten haben wir kurze bis mittlere Laufzeiten klar bevorzugt. Daran ändert sich zunächst nichts. Mit höheren Renditen werden längere Laufzeiten jedoch zunehmend interessanter – die laufenden Erträge sind es jetzt schon. Entscheidend ist für uns nicht ein bestimmtes Renditeniveau, sondern ob sich Wachstums- und Inflationsdruck abschwächen und gleichzeitig der Aufwärtstrend der langfristigen Renditen stabilisiert. Dann würden wir die Duration schrittweise verlängern. Bei einer Verlängerung der Laufzeiten würden wir vor allem Zinsduration aufbauen – also die Sensitivität gegenüber dem allgemeinen Zinsniveau erhöhen, ohne gleichzeitig die Kreditrisiken deutlich auszuweiten. Der Vorteil sehr kurzer Laufzeiten wird zwar kleiner, für einen ausgeprägten „Long-Duration-Call“ fehlen uns aber noch ausreichend klare Signale.
Aktien: Eine neutrale Aktienquote erscheint weiterhin angemessen. Gewinnerwartungen und Investitionen bleiben grundsätzlich unterstützend, während die Marktbreite zuletzt wieder abgenommen hat. Qualität, Diversifikation und Rebalancing bleiben deshalb wichtiger als eine pauschale Ausweitung des Gesamtrisikos.
Gold: Gold behält seine strategische Rolle als Ergänzung zu Aktien und Anleihen. Gerade in einem Umfeld höherer Staatsverschuldung, geopolitischer Risiken und unsicherer Inflationspfade bleibt diese Diversifikation sinnvoll. Kurzfristige Schwankungen – unter anderem infolge steigender Realzinsen – ändern daran wenig.
Kapitalmärkte: Heißer Herbst bei Zinsen und Renditen
Die auffälligste Bewegung des Monats fand erneut am Rentenmarkt statt. Die Rendite zehnjähriger Bundesanleihen stieg auf rund 3,6 Prozent, zehnjährige US-Staatsanleihen überschritten die Marke von fünf Prozent. Auch Großbritannien, Frankreich und Japan verzeichneten Mehrjahres- oder sogar Jahrzehntehochs. Zum Monatswechsel beschleunigte sich der globale Ausverkauf nochmals. Die Gleichzeitigkeit dieser Entwicklung ist bemerkenswert. Länder mit sehr unterschiedlichen Wachstums-, Inflations- und Verschuldungsprofilen erleben denselben grundlegenden Druck am langen Ende. Das spricht dagegen, den Renditeanstieg ausschließlich mit der Finanzpolitik einzelner Staaten zu erklären. Vielmehr scheint sich der Preis langfristigen Kapitals weltweit neu einzupendeln.
Gleichzeitig blieb das Bild an den übrigen Kapitalmärkten differenziert. Aktien
hielten sich vergleichsweise robust, Gold und Silber gerieten dagegen deutlich
unter Druck, während der Ölpreis erneut anzog. Auch die Geldpolitik erhöhte den
Druck: EZB und Fed hoben ihre Leitzinsen im September jeweils um 25 Basispunkte
an. Am Devisenmarkt gewann der US-Dollar im September gegenüber dem Euro an
Stärke; der EUR/USD-Kurs fiel zum Monatsende auf rund 1,13, wobei vor allem die
steigenden US-Renditen und der erneute Energiepreisschock den Dollar
begünstigten.
Wirtschaftliche Lage: Erstaunlich robuste Konjunktur
Bemerkenswert ist, dass die Realwirtschaft den steigenden Finanzierungskosten
bislang gut standhält. Im Euroraum stieg der Einkaufsmanagerindex für die
Industrie im September auf 52,9 Punkte und damit auf den höchsten Stand seit
mehr als vier Jahren. Besonders erfreulich war, dass nicht nur die Produktion,
sondern auch Neuaufträge und Exporte zulegten. Auch andere Frühindikatoren
bestätigen die Stabilisierung. Der sentix-Konjunkturindex für den Euroraum
verbesserte sich im September, ebenso wie später der ifo-Geschäftsklimaindex.
Bereits zuvor war das Wirtschaftswachstum im zweiten Quartal stärker
ausgefallen als zunächst angenommen. Von einem kräftigen Aufschwung sollte
dennoch nicht gesprochen werden: Der deutsche Arbeitsmarkt bleibt schwach, der
private Konsum verhalten und auch innerhalb der Industrie ist das Bild
keineswegs einheitlich.
Im Vergleich zum Frühjahr hat sich die konjunkturelle Ausgangslage jedoch
erkennbar verbessert. Genau das ist für den Rentenmarkt relevant. Solange
Wachstum und Investitionstätigkeit nicht deutlicher nachlassen, fehlt ein
wichtiger Auslöser für nachhaltig sinkende langfristige Renditen. Gleichzeitig
halten höhere Energiepreise den Inflationsdruck aufrecht.
Fokusthema: Warum steigen die Renditen so stark?
Eine langfristige nominale Anleiherendite lässt sich vereinfacht in drei
Bausteine zerlegen: die über die Laufzeit erwarteten realen Zinsen, die
erwartete Inflation und eine zusätzliche Laufzeitprämie dafür, Kapital
langfristig zu binden und Unsicherheit zu übernehmen. Bei einzelnen Staaten
kommt außerdem eine Bonitäts- beziehungsweise Fiskalprämie hinzu. Gerade diese
Zerlegung hilft beim Verständnis der aktuellen Bewegungen.
Inflation ist wichtig, erklärt aber nicht alles. Der Anstieg der Energiepreise
hat die kurzfristigen Inflationsaussichten wieder verschlechtert. In
Deutschland stieg die harmonisierte Inflationsrate im September auf 3,3
Prozent, während die Kerninflation mit 2,4 Prozent deutlich ruhiger blieb. Auch
die EZB betont bislang, dass die Löhne nur begrenzt auf den Energieschock
reagieren. Entscheidend ist deshalb, dass sich die langfristigen
Inflationserwartungen bislang nicht in vergleichbarem Umfang nach oben bewegt
haben. Die EZB kommt zu dem Ergebnis, dass der seit Ende 2024 synchron
verlaufende Anstieg langfristiger Renditen wesentlich durch höhere reale
Laufzeitprämien verursacht wurde.
Vereinfacht formuliert: Der aktuelle Renditeanstieg bedeutet in erster Linie nicht, dass Anleger dauerhaft mehr Inflation einpreisen. Vielmehr ist auch der reale Teil der Rendite gestiegen. Anleger verlangen wieder mehr dafür, ihr Geld für zehn, zwanzig oder gar dreißig Jahre zu binden. Dafür gibt es mehrere Gründe. Die Weltwirtschaft hält sich besser als erwartet. Gleichzeitig steigt der Kapitalbedarf erheblich: Staaten finanzieren Verteidigung und Infrastruktur. Unternehmen investieren in Rechenzentren, Stromnetze, Halbleiter und andere KI-Infrastruktur. Die EZB weist inzwischen ausdrücklich darauf hin, dass große US-Technologieunternehmen verstärkt auch den Euro-Anleihemarkt zur Finanzierung ihrer Investitionen nutzen. Damit bekommt der KI-Boom eine zweite Kapitalmarktdimension. Er stützt Wachstum und Unternehmensgewinne, erhöht gleichzeitig aber erheblich die Nachfrage nach Kapital.
Staatsschulden kommen als zusätzlicher Faktor hinzu. Mehr Staatsausgaben
bedeuten mehr Anleiheangebot. Anleger müssen das zusätzliche Angebot aber
aufnehmen und verlangen dafür unter sonst gleichen Bedingungen höhere Renditen.
Bei Deutschland sehen wir deshalb bislang eher einen allgemeinen Zins- und
Laufzeitprämieneffekt als ein spezielles Misstrauensvotum gegen den Staat. Bei
Frankreich sieht das anders aus: Dort hat sich der Renditeabstand zu
Bundesanleihen inzwischen auf den höchsten Stand seit rund 14 Jahren
ausgeweitet. Hier kommt zur allgemeinen Renditebewegung eine eigene fiskalische
Risikoprämie hinzu. Diese Unterscheidung ist wichtig: Nicht jeder
Renditeanstieg ist eine Staatsschuldenkrise. Aber hohe Schulden machen Länder
anfälliger, wenn sich der globale Preis des Kapitals erhöht.
Hohe Renditen tragen zugleich ihr eigenes Gegengift in sich. Steigende Finanzierungskosten verteuern Immobilienkredite, Unternehmensinvestitionen und staatliche Neuverschuldung. Bleiben sie lange genug hoch, bremsen sie Investitionen und Nachfrage ab, das Wachstum schwächt sich ab und mittelfristig sollte auch der Inflationsdruck nachlassen. Dadurch können Zinssenkungserwartungen entstehen und auch langfristige Renditen zurückgehen.
Der Renditeanstieg trägt damit einen Teil seiner späteren Korrektur bereits in
sich. Automatisch funktioniert dieser Mechanismus allerdings nicht. Wenn
gleichzeitig Staatsanleiheangebot, fiskalische Risiken oder
Inflationsunsicherheit hoch bleiben, kann die Laufzeitprämie auch bei
schwächerem Wachstum erhöht bleiben.
Aktienmärkte: Robust an der Indexoberfläche, deutlich schmaler darunter
Die Aktienmärkte hielten sich im September bemerkenswert gut. Unterhalb der
großen Indizes wurde das Bild allerdings deutlich unruhiger. In den USA blieb
die Marktführung stark auf Technologie und einzelne Kommunikationswerte
konzentriert. Zahlreiche zyklische, kleinere und zinssensitivere Unternehmen
entwickelten sich schwächer. Auch in Europa war die Branchenentwicklung
ausgesprochen unterschiedlich. Energie und Technologie erwiesen sich
vergleichsweise robust, während unter anderem Konsum- und Immobilienwerte
stärker unter Druck standen.
Markttechnische Daten zeigen diese Verengung deutlich: Zum Monatsende lagen
weniger als die Hälfte aller Aktien im S&P 500 oberhalb ihres langfristigen
Trends, im STOXX Europe 600 waren es immerhin knapp 58%. Das ist kein
automatisches Verkaufssignal, zeigt aber, dass die großen Indizes derzeit ein
stabileres Bild vermitteln als viele ihrer Einzelwerte.
Abbildung: Marktbreite in den USA und Europa
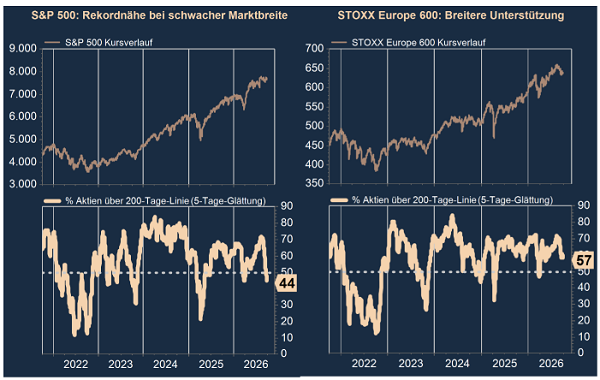
Quelle: FactSet, Stand 30.09.2026. Anteil der Indexmitglieder oberhalb des 200-Tage-Durchschnitts (5-Tage-Glättung). Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse.
Gleichzeitig entwickelt sich das KI-Thema weiter. Nach der monatelangen Konzentration auf Chips, Speicher, Rechenzentren und Stromversorgung rücken zunehmend konkrete Anwendungen und jetzt sogenannte KI-Agenten in den Vordergrund. Metas neue KI-Anwendung Muse erreichte im September rasch hohe Nutzerzahlen. OpenAI stellte mit dots autonome, dauerhaft aktive KI-Agenten für Unternehmensanwendungen vor. Solche Entwicklungen sind noch kein Beweis für dauerhaft hohe Profitabilität, zeigen uns aber, dass sich die Nutzung von der Infrastruktur zunehmend in Richtung Anwendungen verschiebt.
Worauf Anleger in den kommenden Monaten achten sollten
Der erste Prüfstein bleibt die Inflation. Entscheidend ist weniger ein
einzelner Ölpreissprung als die Frage, ob höhere Energiepreise dauerhaft in
Löhne, Dienstleistungen und längerfristige Inflationserwartungen durchsickern.
Gleichzeitig dürfte sich zeigen, wann die gestiegenen Finanzierungskosten
sichtbarer auf Investitionen, Immobilienmärkte und Konsum wirken.
Auch die Lage im Nahen Osten bleibt ein wesentlicher Unsicherheitsfaktor. Die
diplomatischen Positionen zwischen den USA und Iran liegen weiterhin weit
auseinander. Reuters berichtet heute, dass Iran für den Fall neuer größerer
US-Angriffe eine deutlich härtere Reaktion vorbereitet. Donald Trump hatte
bereits in seiner Rede bei den Vereinten Nationen mit einer möglichen
„Vernichtung“ Irans gedroht, falls keine Einigung zustande komme. Für
Kapitalmärkte bleibt dabei vor allem entscheidend, ob Energieproduktion,
Raffinerien und Transportwege erneut stärker beeinträchtigt werden.
Im Oktober beginnt zudem die nächste Berichtssaison. Bei KI-Unternehmen wird
sie erneut zeigen müssen, ob hohe Investitionen weiterhin von entsprechenden
Umsätzen und Gewinnen begleitet werden. Mit Blick etwas weiter voraus dürfte
auch der geplante Börsengang von Anthropic zu einem wichtigen Stimmungstest für
den KI-Sektor werden. Das Unternehmen hat inzwischen die Börsenunterlagen
eingereicht und strebt eine Bewertung von bis zu zwei Billionen US-Dollar an,
obwohl hohe Verluste und enorme langfristige Verpflichtungen für Rechenleistung
dem schnellen Umsatzwachstum gegenüberstehen. Gerade deshalb dürfte das
Interesse der Anleger viel darüber aussagen, wie hoch die Zahlungsbereitschaft
für die nächste Phase des KI-Zyklus noch ist.
Und schließlich rücken die US-Zwischenwahlen am 3. November zunehmend in den
Vordergrund. Dabei werden sämtliche 435 Sitze im Repräsentantenhaus und rund
ein Drittel des Senats neu gewählt. Für die Märkte sind weniger kurzfristige
Wahlprognosen als mögliche Konsequenzen für Finanzpolitik, Handel, Energie und
Regulierung relevant.
Fazit: Der Preis des Kapitals ist zurück
Im September hat sich der Renditeanstieg nicht nur fortgesetzt, sondern
erheblich verschärft. Langfristige Renditen liegen weltweit auf Niveaus, die
teilweise seit Jahrzehnten nicht mehr erreicht wurden. Die Ursachen sind
vielfältiger als das einfache Narrativ einer neuen Staatsschuldenkrise. Im
Euroraum bleiben langfristige Inflationserwartungen bislang vergleichsweise
stabil. Gleichzeitig sind Wirtschaft und Investitionen robuster als erwartet,
der Kapitalbedarf von Staaten und Unternehmen steigt und Anleger verlangen
wieder eine höhere reale Prämie für langfristig gebundenes Kapital. Für
bestehende langlaufende Anleihen war diese Anpassung schmerzhaft. Für
Neuanlagen verbessert sie zunehmend die Perspektive. Noch sehen wir keinen
Anlass für einen aggressiven Aufbau längerer Laufzeiten. Der Vorteil sehr
kurzer Laufzeiten nimmt aber ab. Für Anleger beginnt damit aus dem
Renditeschock zunehmend auch eine Renditechance zu entstehen.
Quellen: Aktuelle Nachrichtenlage, Marktreaktionen und ökonomische Einschätzungen für September 2026 sowie bis Redaktionsschluss 1. Oktober 2026 veröffentlichte ergänzende Daten; insbesondere Bloomberg, Reuters, FactSet, Federal Reserve, EZB, S&P Global, ifo Institut, Sentix GmbH
Diesen Beitrag teilen: